注目すべき4つの銘柄(10月19日〜23日):決算 - SpaceX、Netflix、Meta、Tesla
AIサマリー
もっと見る
わずか30秒で記事の内容を把握し、市場の反応を測ることができます。
10月20日(火):スペースX決算発表 - 米国市場引け後、株価の変動が予想されます~後、6.8%の上下
10月20日(火): Netflix決算発表 - 米国市場引け後、株価の変動が予想されます終了後 8.9% 上昇/下落
10月21日(水): メタ決算発表 - 米国市場引け後、株価の変動が予想されます3.2% 上昇/下落(〜以降)
10月21日(水): テスラ決算発表 - 米国市場引け後、株価の変動が予想されます終了後 5.6% 上昇/下落
【見逃した方へ】 先週、テスラ、JPモルガン、アップルの3社は、10月12日(月)に設定されたそれぞれの目標を達成しました。
今週、市場はSpaceX、Netflix、Meta、Teslaの主要な決算を注視することになるでしょう。
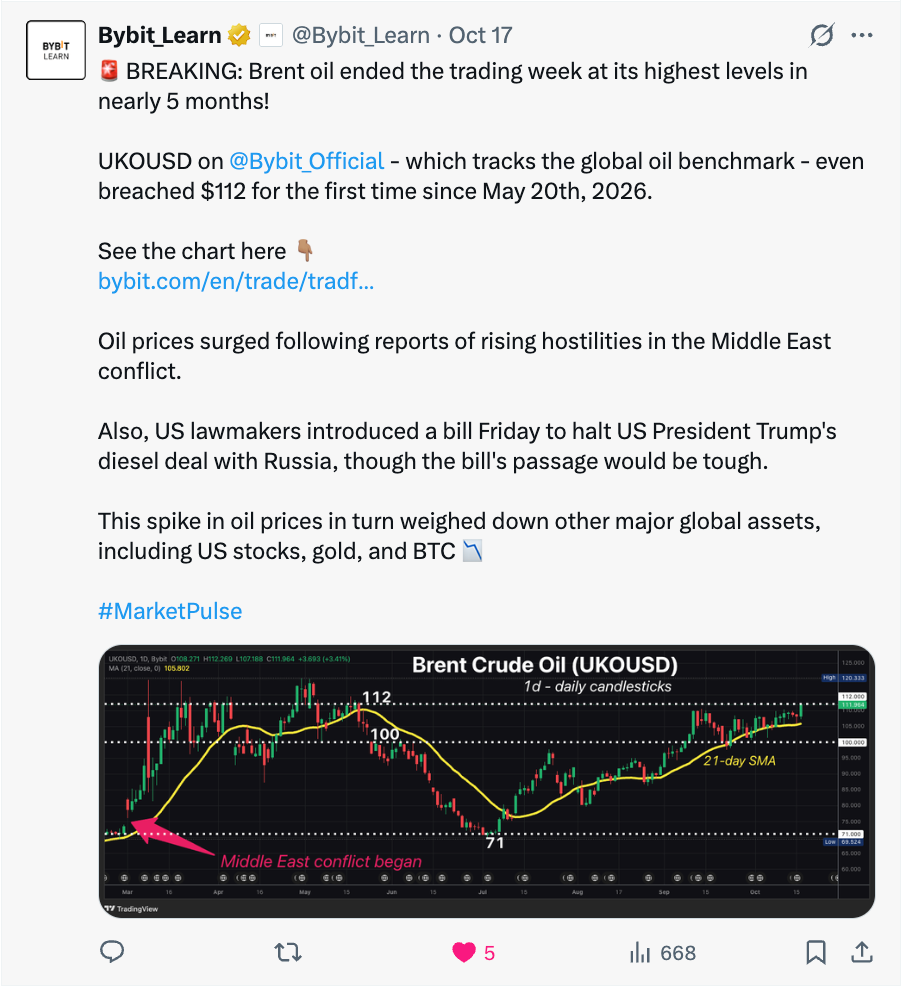
背景として、週明けの米国株は、原油価格が下落したことを受けて反発しています。前週の取引を5カ月ぶりの高値で終えました。
それでも、今週はまだまだ続きがあります。
毎週月曜恒例の、今週の主要な注目イベントを次なる取引のチャンスへと繋げる情報をお届けします。今回は通常の3つではなく、4つの注目すべき資産をピックアップしました。
1) スペースX反発を拡大させるか?
SpaceXは2026年第3四半期の決算を以下の通り発表します:10月20日(火)、米国市場引け後
同社の前回(2026年6月のIPO以来初)の決算発表が、SpaceXの強気派(資産価格の上昇を期待する投資家)にとって順調なものとは言えなかったことを思い出してほしい。
第2四半期の収益は予想を上回ったものの、8月5日、SpaceXの株価は13.6%下落しました前回の決算発表の翌日 - AIへの支出が予想を大幅に上回り、資金の流れを圧迫したためです。
教訓はこうだ。SpaceXにおいて重要なのは収益だけではない。マスク氏のAIへの野望が、ロケット事業が稼ぎ出すキャッシュを上回るスピードで資金を食いつぶしていないかどうかが問われているのだ。
背景として補足すると、SpaceXの株価は回復しています:
第2四半期の決算発表以来:+34.9%
IPO以来: +8.2%
注意 - SpaceXには注目すべき2つの主要事業があります:
スターリンク: 同社の衛星インターネットサービスは、最大の収益源となっています
AI/コンピューティングセグメント:第2四半期には12.6億ドルの損失を計上しましたが、懸念されていたよりは良い結果であるものの、依然として資金流出が続いています。
スターシップは、その両方をつなぐロケットであり、スターリンク衛星を打ち上げ、将来的には軌道上にAIデータセンターを収容することになる。
注目すべき主要テーマ
スターシップの収益 — 真実の瞬間:第3四半期は、スターシップが初めて実質的な収益を生み出した四半期です。その収益額と、証拠金プロファイルがファルコン9よりも優れているかどうかに注目してください。
AIへの投資 ― 二度あることは三度ある?第2四半期のAI事業の営業損失が12.6億ドルに達したことで、予想を上回ったにもかかわらず投資家は動揺しました。第3四半期のAI損失が縮小しているのか、それとも再び拡大しているのか、注視が必要です。
Starlinkの加入者:第2四半期の加入者数は1,200万人となり、予想の1,219万人をわずかに下回りました。スターシップ(Starship)のより大容量なV3衛星によって加速が実現すれば、中核事業にとって強力なプラスのシグナルとなるでしょう。
想定されるシナリオ
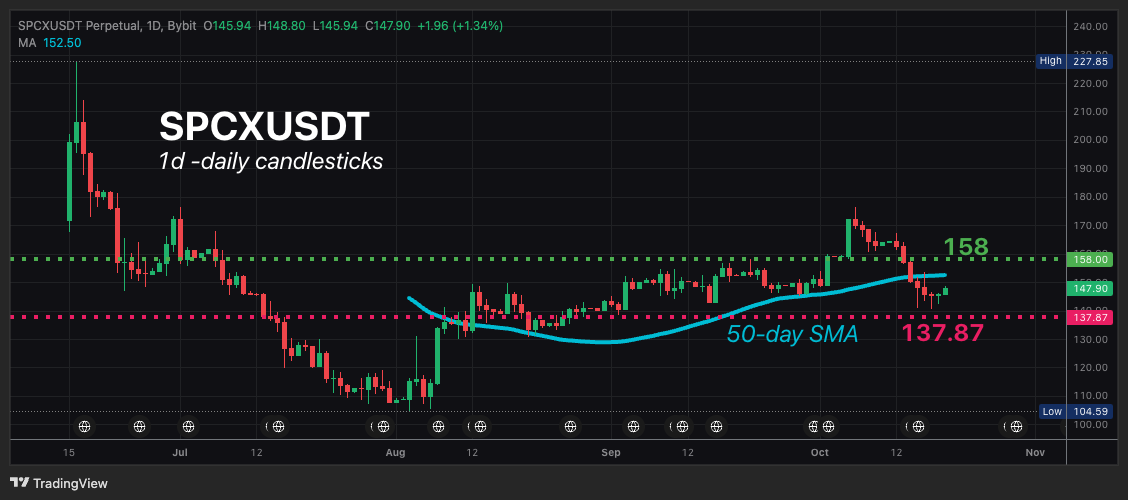
市場はSpaceXの株価が変動する可能性があると予測しています〜後に6.8%上昇/下落同社の決算発表
上昇余地:SPCXは再び~まで押し上げる可能性がある$158 Starshipの収益が予想を上回り、AI関連の損失が縮小し、Starlinkの加入者数の伸びが再び加速した場合、さらに市場全体の投資家のリスク許容度が維持されると仮定すれば。
下値リスク:SPCXは〜まで下落する可能性がある$137.87もしAIへの投資が再び収益の好調さを上回り、株価下落を招いた第2四半期のパターンが繰り返されるならば。
長期的な視点では、ブルームバーグが調査したアナリストらは、SpaceXの株価が今後12ヶ月でさらに52%上昇すると予測しています。
2) Netflix2年ぶりの安値を記録するか?
Netflixは2026年第3四半期の決算を以下の通り発表します:10月20日(火)米国市場終了後.
これはここ数年で最も重要なNetflixの決算発表です!
先週の水曜日(10月14日)に、同社はおおよそ1,000人の人員削減 - 全従業員の6%に相当- 2022年以来、最大規模のレイオフ(人員削減)となった。
数日後、同社は前チーフ・クリエイティブ・オフィサーであるベラ・バジャリアの後任として、ディズニーやフォックスのベテランであるピーター・ライスを10月26日付で任命しました。
経営陣からのメッセージは明確です。現在のコンテンツ戦略は機能していません。
こうした成長に対する懸念は、NFLXの株価に明確に反映されています。年初来24.8%の下落。
注目すべき主要テーマ
収益の成長 — 12%の目標を達成できるか?Netflixは第3四半期の売上高成長率を約12%と予測していました。株価がすでに軟調な中、この目標を下回るようなことがあれば、さらなる痛手となるでしょう。
広告プランの勢い:広告付きプランの加入者増加数は、プレミアムプランを上回っていると報告されています。広告収益の推移に関する最新情報にご注目ください。
エンゲージメント対YouTube:消費者はYouTubeやショート形式のソーシャルメディアにより多くの時間を費やしているようです。
新しいコンテンツ責任者の任命以外に、経営陣がこの問題にどう対処するつもりなのかが、決算説明会における最大の論点となるでしょう。
想定されるシナリオ
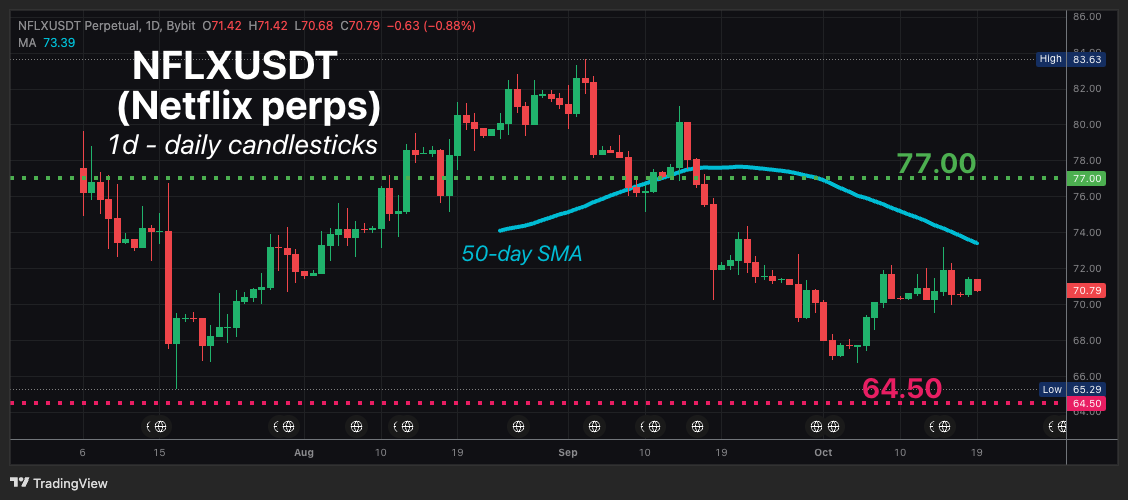
市場はNetflix株が動く可能性があると予測している~以降、8.9%上昇/下落同社の決算発表
メリットNFLXは50日単純移動平均線(SMA)を再び上抜ける可能性があり、約77ドルで1ヶ月ぶりの高値を記録しました収益が12%の成長目標を達成または上回り、広告ティアの勢いが加速した場合。
デメリットNFLXは~に達する可能性がある64.50ドル付近で2年ぶりの安値収益がガイダンスを下回った場合、エンゲージメントデータが期待外れであった場合、あるいは人員削減がより深刻な構造的問題の兆候と受け止められた場合。
より長期的な視点では、ブルームバーグが調査したアナリストらは、Netflixの株価が今後12ヶ月間でさらに30%上昇する可能性があると予測しています。
3) メタ史上最高値に向けて再び上昇するか?
Metaは2026年第3四半期の決算を以下の通り発表します:10月21日(水)、米国市場取引終了後.
Meta社は9月8日にAIエージェント「Muse」をリリースして以来、好調を維持しており、株価はリリース以降15.6%上昇しています。
この銘柄は2026年に入ってからも約7.5%上昇していますが、2025年8月12日に記録した過去最高終値を依然として約10.2%下回っています。
今週の決算における問い:AIへの投資は成果を上げているのか?
注目すべき主要テーマ
広告収益 - その原動力:ここで予想を上回る結果が出れば、AIがすでに中核事業を後押ししているという確証になるだろう。
設備投資(CAPEX)をめぐる議論:ザッカーバーグ氏は、AIに1,000億〜2,000億ドルを投じる用意があると述べました。第4四半期の設備投資ガイダンス、そしてそれ以降の動向を注視してください。
Museの収益化:Museの累計ダウンロード数は1080万回に達し、9月28日以来iOS App Storeで1位の座を維持しています。投資家は、収益化への信頼できる道筋を求めています。
想定されるシナリオ
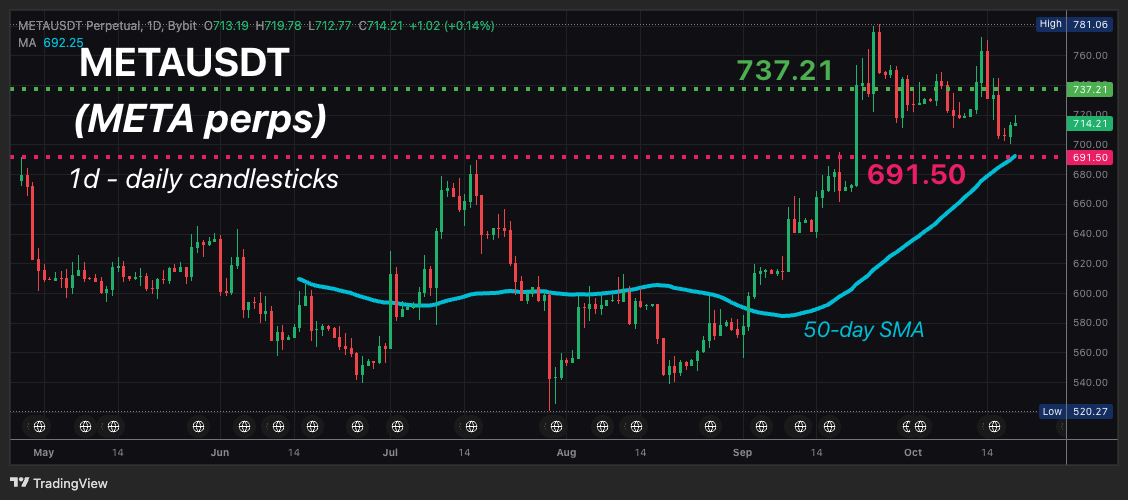
市場はMetaの株価が上下する可能性があると予測しています3.2%決算発表後、
続きを読む- 公開日: 10月7日過去最高値を更新 - S&P500、NAS100、Nvidia、AMD
上昇余地:METAは~に向けて押し上げる可能性がある$737 第3四半期の売上高が638億ドルを上回り、第4四半期のガイダンスが市場の期待値である640億ドルを上回れば、過去最高値との差を縮めることになる。
下値リスク:METAは〜付近まで調整する可能性がある691.50ドル、そして50日単純移動平均線(SMA)付近でのサポートの試金石(Bybitの無期限契約価格を使用),2027年度の設備投資ガイダンスが予想を上回り、AIへの支出が収益の伸びを上回っているという懸念が再燃した場合。
続きを読む - 公開日: 10月16日(金)先週、テスラ、S&P500、BTCで50日移動平均線がどのようにサポートとして機能したかをご覧ください。
より長期的な見通しとして、ブルームバーグが調査したアナリストらは、メタ社の株価が今後12ヶ月間でさらに14%上昇する可能性があると予測しています。
4) テスラ50日移動平均線を上回るか?
テスラは2026年第3四半期の決算を以下の通り発表します10月21日(水)、米国市場取引終了後.
先週のRoadsterの打ち上げ成功を受けて当初は急騰したものの...
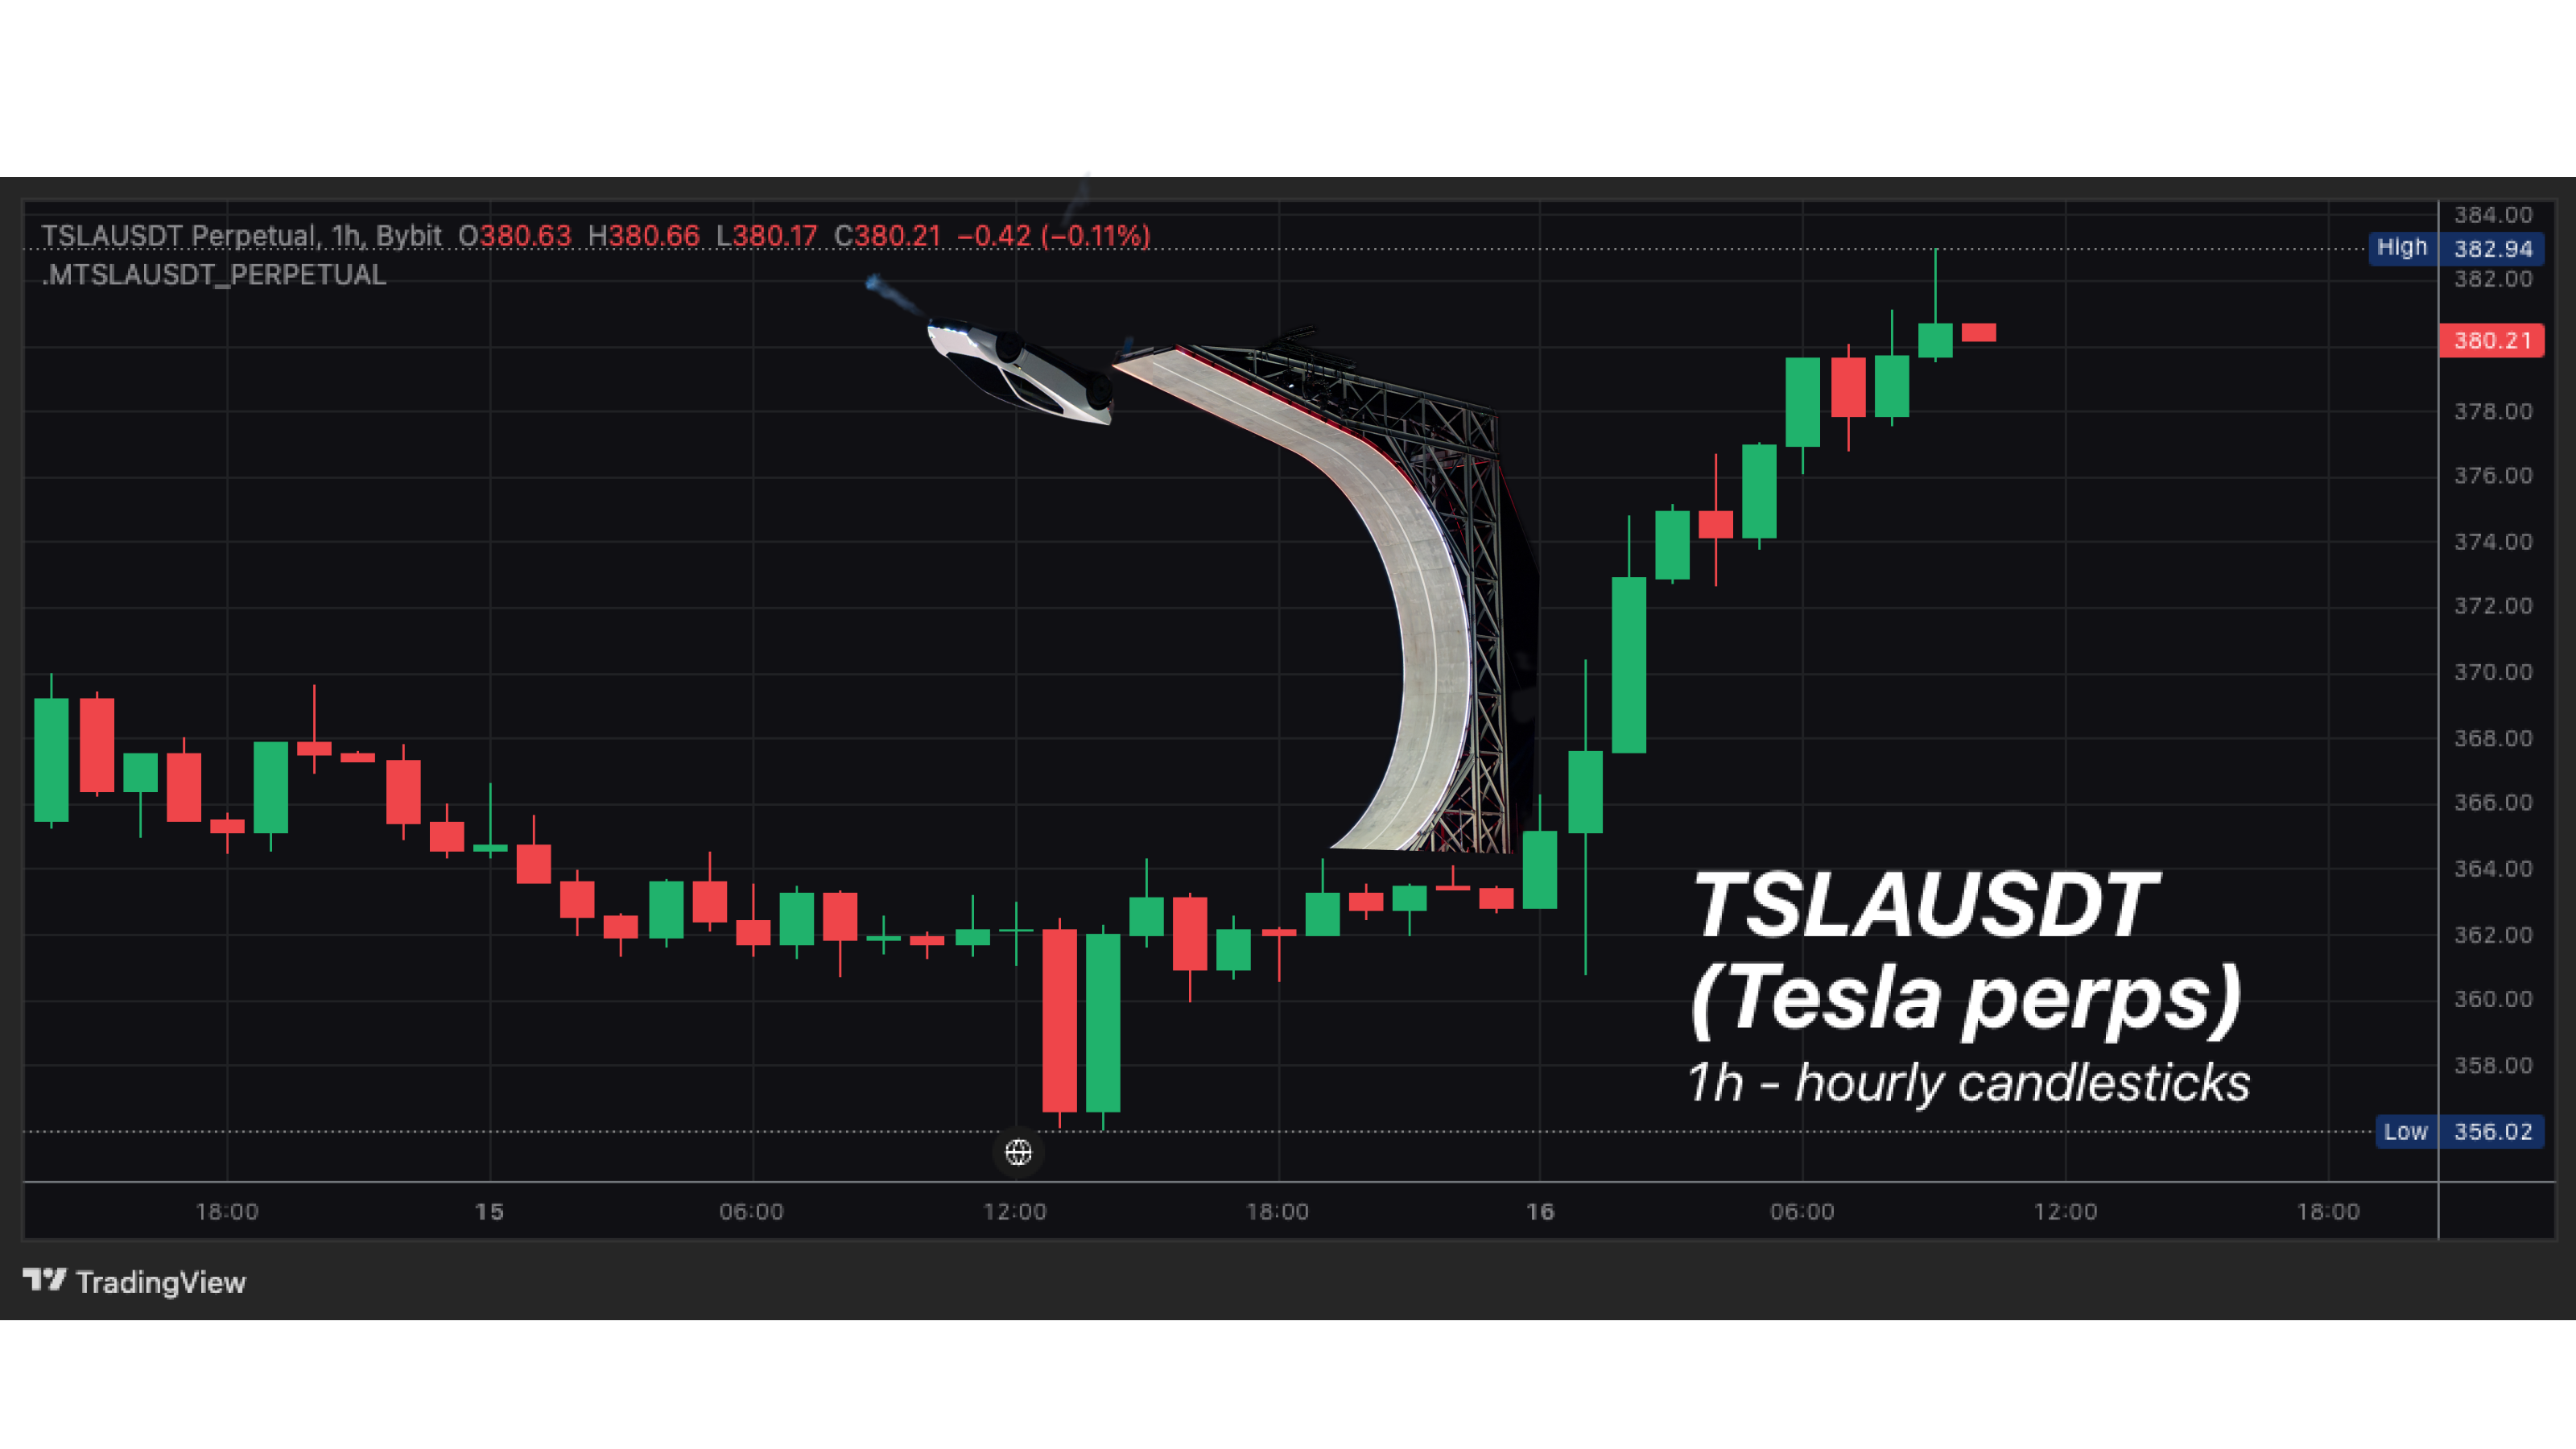
その後、TSLAは50日移動平均線を再び割り込み、原油価格が5か月ぶりの高値を記録しました。
続きを読む- 10月14日に公開:テスラの「空飛ぶ」ロードスターは、TSLA株を急騰させるきっかけとなるか?
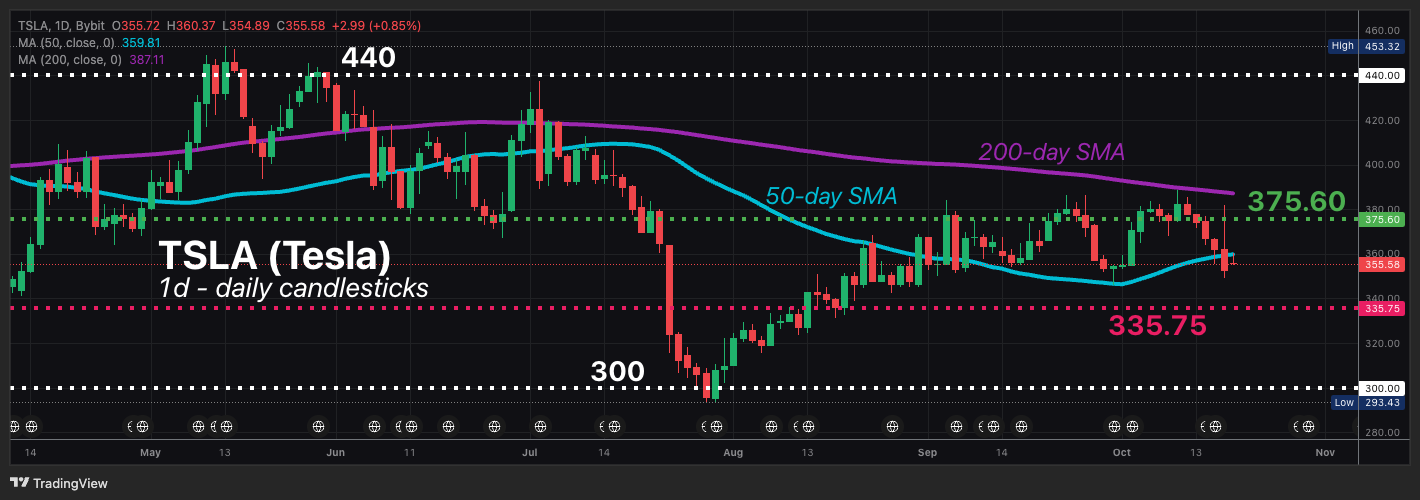
過去2ヶ月間、TSLAは主に一定のレンジ内での横ばい推移を続けていることにご留意ください。$350 - $380.
注目すべき主要テーマ
マージンが圧迫されているAIおよびロボティクスへの支出がテスラの自動車部門の売上総利益率を圧迫しています。この点における改善が見られれば、ポジティブな驚きとなるでしょう。
サイバーキャブ(Cybercab)およびロボタクシーのタイムライン:投資家たちは、サイバーキャブ(Cybercab)がいつ発売されるのか、テスラがロボタクシーフリートの保険責任をどのように扱う計画なのか、そしてテスラのバンが開発中なのかどうかについて、強く問い詰めています。
Optimusのアップデート:ゴールドマン・サックスは、ヒューマノイドロボットの今後の展望が第3四半期決算よりも重要であるとの見解を示している。オプティマスの生産スケジュールや商用展開に関する新たな情報は、決算発表そのもの以上に株価を大きく動かす可能性がある。
メモ
~に対する熱狂ロードスター生産が2028年に予定されている小規模生産のハイパーカーについては、将来の収益に大きなプラスの影響を与えるとは予想されていません。
今月初め、テスラはすでに予想を上回る第3四半期の納車台数を発表しました:486,532台の車両対 463,761 コンセンサス
想定されるシナリオ
市場はテスラ株が上下に変動する可能性があると予測しています5.6%決算発表後、
上昇余地:TSLAは~に達する可能性がある$375.60利益率が改善し、Cybercabの発売日が確定し、あるいはOptimusの展開スケジュールが前倒しされれば、その200日単純移動平均線上昇ターゲットとして魅力的な水準となる可能性もあります。
下値リスク:TSLAは~に向けて下落する可能性がある$335.75もし利益率が再び期待を下回り、ロボタクシーやOptimusに関する見解が曖昧なままであれば、株価を7月下旬の安値まで押し下げた第2四半期のパターンを繰り返すことになる。
長期的な見通しとして、ブルームバーグが調査したアナリストらは、テスラ(TSLA)の株価が今後12カ月間でさらに14.6%上昇すると予測しています。
見逃した方のために。先週のまとめ:テスラ、JPモルガン、アップルのすべてが、先週月曜日(10月12日)に予測したターゲットに到達しました。
免責事項:本記事は一般的な情報提供のみを目的としており、投資助言、あるいは金融商品やデジタル資産の売買の勧誘または申込みを構成するものではありません。過去の運用実績は将来の結果を示唆するものではありません。言及された製品またはサービスへのアクセスや利用は、お客様の管轄区域の法律および規制要件に従う場合があります。
最大100 USDTの特典を獲得しよう
暗号資産市場に関する情報は鮮度が命!Bybitニュースレターが最新の暗号資産ニュースをお届けします。