Rozprzestrzenianie membrany: Hybrydowa strategia, która przynosi zyski
AI Summary
Show More
Quickly grasp the article's content and gauge market sentiment in just 30 seconds!
Kontrakty opcyjne to jeden z najbardziej zaawansowanych instrumentów finansowych, z których inwestorzy i inwestorzy korzystają, aby czerpać zyski z ruchów cenowych poszczególnych aktywów.
Podobnie jak kontrakty terminowe futures, kontrakty opcji minimalizują ryzyko kupującego poprzez przypisanie określonej wcześniej ceny do aktywów. W przeciwieństwie do kontraktów terminowych futures, nabywcy opcji nie mają jednak obowiązku zakupu aktywów przed dokonaniem transakcji.
W tym artykule omówimy ważną strategię handlu opcjami — spread ukośny — i dowiemy się, jak jest ona istotna w kontekście kryptowalut.
Czym jest spread diagonalny?
Ukośny spread służy jako alternatywa dla typowych strategii kalendarza i może być lukratywny, jeśli zostanie prawidłowo zastosowany. Strategia „niskiej wartości wewnętrznej” środowiska, poziom elastyczności i możliwości adaptacji, jakie oferuje, nie mają sobie równych.
Konfiguracja strategii rozrzutu membrany
Istnieją dwie główne ukośne strategie spreadowe: Umieszczony ukośny spread i ukośne wezwanie do spreadu.
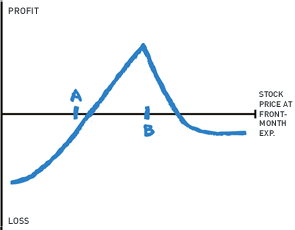
Strategia rozrzutu rozrzutu rozłożonego na Diagonal – konfiguracja
Źródło: Podręcznik opcji
Ukośne spready obejmują sprzedaż opcji „out-of-the-money” (OTM) z krótkoterminową datą wygaśnięcia (miesiąc z przodu)/ceną strike B .
Następnie kup opcję sprzedaży OTM z przybliżonym terminem wygaśnięcia wynoszącym jeden miesiąc (w tył)/cena strike A .
Musisz sprzedać kolejną opcję sprzedaży w najbliższym okresie wygaśnięcia, z ceną sprzedaży B i tym samym wygaśnięciem co opcja sprzedaży zaległej.
Zazwyczaj cena klasy aktywów będzie wyższa od ceny strajku B.
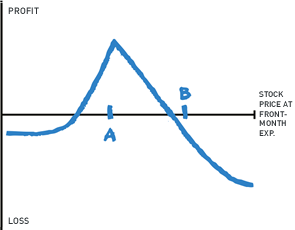
Strategia rozkładu połączeń ukośnych – konfiguracja
Źródło: Podręcznik opcji
W strategii ukośnych połączeń spreadowych sprzedaj opcję połączenia OTM z około miesięcznym wygaśnięciem (miesiąc z przodu)/ceną strike A
Następnie kup opcję połączenia OTM z około dwumiesięcznym wygaśnięciem (back-month)/ceną strike B
Po wygaśnięciu wizyty w miesiącu poprzedzającym musisz sprzedać kolejną opcję wizyty z ceną strajku A i tą samą datą wygaśnięcia co opcja wizyty w miesiącu poprzednim.
Zazwyczaj cena klasy aktywów będzie niższa niż cena strajku A
Jak widać na etapie konfiguracji, strategia ukośnego spreadu obejmuje zakup i sprzedaż dwóch opcji sprzedaży lub opcji połączeń. Opcje te mają różne daty ważności/cykle i ceny strajku.
Kto może korzystać ze strategii Diagonal Spread?
Strategia ukośnego spreadu obejmuje obrót wieloma opcjami z różnymi datami wygaśnięcia i cenami strajku. Dlatego do opanowania strategii wymagana jest rozległa wiedza techniczna i praktyka. Jeśli dobrze znasz się na dziedzinie opcji, bez wątpienia jest to doskonała strategia do wdrożenia.
Kiedy stosować strategię rozrzutu diagonalnego
Strategię ukośnego spreadu należy stosować, gdy jesteś tępy lub neutralny w odniesieniu do akcji lub dowolnej klasy aktywów. Użyj tej strategii, gdy oczekujesz:
Neutralne działanie cenowe klasy aktywów w miesiącu poprzedzającym
Akcja cenowa z neutralnego do bąbelkowego w miesiącu wstecz
Z drugiej strony możesz skorzystać ze strategii ukośnych połączeń spreadowych, gdy jesteś niedźwiedzi lub neutralny w klasie aktywów, którą preferujesz. Użyj tej strategii, gdy oczekujesz:
Neutralne działanie cenowe klasy aktywów w miesiącu poprzedzającym
Akcja cenowa neutralna do niedźwiedzia w poprzednim miesiącu
Punkt rentowności
Określenie punktu rentowności podczas stosowania strategii ukośnego spreadu może być trudne, ponieważ zaangażowanych jest kilka zmiennych. Jak wspomniano, w tej strategii istnieją dwie ceny strajku i daty wygaśnięcia. W związku z tym wymagany jest złożony model cenowy w celu określenia wartości wizyty zaległej po wygaśnięciu wizyty przedmiesięcznej.
Słodki punkt strategii rozrzutu diagona
Po określeniu słodkiego miejsca dla każdej strategii najlepszym sposobem na zapamiętanie go jest zastosowanie go w praktyce. Poniżej znajdują się słodkie punkty zarówno dla ukośnych strategii spreadu, jak i strategii spreadu.
Dla strategii rozproszonych połączeń Diagonal
Cena bazowego składnika aktywów jest równa lub około ceny strajku A do daty wygaśnięcia opcji w pierwszym miesiącu.
Po wygaśnięciu opcji zaległej cena składnika aktywów jest poniżej ceny strajku A.
W przypadku strategii rozrzutu ukośnego dodaj
Cena bazowego składnika aktywów jest równa cenie strajku B lub jej wartość wynosi do daty wygaśnięcia opcji z pierwszego miesiąca.
Po wygaśnięciu opcji zaległej cena składnika aktywów jest poniżej ceny strajkowej B.
Przykład strategii rozrzutu membrany
Krótko mówiąc, jak działa strategia ukośnego spreadu: Najpierw musisz przejść do poprzedniego miesiąca i kupić opcję, która jest i n-the-money (ITM). Następnie wejdź w pierwszy miesiąc i sprzedaj opcję OTM.
Oto hipotetyczny scenariusz: Załóżmy, że masz przewagę nad BTC, a jeden BTC sprzedaje obecnie za 20 000 USD, a w lipcu i w sierpniu w tył. Dlatego też weź udział w sierpniu i kup telefon strajkowy o wartości 18 000 USD (2000 uderzeń ITM). Następnie wróć do lipca i sprzedaj wezwanie do strajku o wartości 22 000 USD (2000 strajków OTM). Dzięki temu uzyskasz ukośny spread w wysokości 4000 USD.
Na podstawie powyższego przykładu przyjrzyjmy się konfiguracji dla rynku niedźwiedzia. Idź do sierpnia i kup 19 000 USD (1000 uderzeń ITM). Następnie powróć do lipca i sprzedaj wartą 21 000 USD kwotę (1000 strajków OTM). Rezultat? Przekazaliśmy 2000 USD na ukośny spread.
Wskazówki dotyczące strategii rozrzutu membrany
1. Uważaj, aby nie przepłacać
Jedną z kluczowych wskazówek jest to, aby nie przepłacać za ukośny spread. Najlepiej nie płacić więcej niż 75% szerokości spreadu.
Pamiętaj, że szerokość spreadu pomniejszona o zapłacony przez Ciebie debet stanowi Twój potencjał zysku. Biorąc pod uwagę nasz wcześniejszy przykład (ukośny spread w BTC w wysokości 2000 USD), spread wyniesie 1500 USD. W związku z tym maksymalny potencjał zysku to pozostałe 25% lub 500 USD. Jeśli zapłacisz zbyt dużo za ukośny spread, nie zarobisz żadnych pieniędzy — nawet jeśli cena aktywa zmierza w Twoim kierunku.
2. Użyj miniaturowego diagona
Co zrobić, jeśli jesteś w breakeven i masz 21 dni do wygaśnięcia opcji? Przewiń tę krótką opcję do przodu w tygodniowy cykl – i wybierz miniukośny model. O ile nie zmieniły się Twoje uprzedzenia kierunkowe, strategia ta pozwoli Ci w pełni wykorzystać swoją elastyczność.
3. Korekty na rynkach niedźwiedzia
Niestety, zdarzają się sytuacje, w których Twoje uprzedzenia kierunkowe zawiodą. Na przykład cena składnika aktywów może spaść po wykonaniu połączenia ukośnego. I odwrotnie, cena składnika aktywów może wzrosnąć po umieszczeniu ukośnego spreadu.
Nie panikuj, jeśli tak się stanie — to piękno ukośnego spreadu. Pamiętaj, że zgodnie z konfiguracją istnieje odległość między długimi i krótkimi opcjami. Co więc robisz?
W tym scenariuszu można wprowadzić trzy możliwe korekty:
Przewiń krótki strajk do przodu, aby otrzymać kredyt: Możesz przewinąć krótką opcję do przodu, np. cykl tygodniowy, i stworzyć miniukośny spread. Możesz to zrobić za kredyt. Jest to prawdopodobnie najbardziej standardowa regulacja ukośnego spreadu.
Przewiń krótki cios do przodu: Możesz przewinąć się do przodu w mały ukośny spread i jednocześnie zwinąć krótki cios. Zmniejsza to szerokość ukośnego spreadu. Decydując się to zrobić, będziesz agresywnie zbierać więcej punktów kredytowych.
(Ostrożnie: uważaj, aby nie zmniejszyć szerokości do tej pory, aby zapłacony debet netto przekraczał szerokość ukośnego spreadu. Jeśli to zrobisz, zostaniesz zablokowany na stratę. W takim przypadku obciążenie nie może przekroczyć szerokości spreadu.)
Zwiń krótki strajk do tego samego miesiąca, co długi strajk: Zwiń krótką opcję w tył miesiąca z długą opcją. W ten sposób powstaje pionowy spread w cyklu zaplecza.
Kiedy należy wprowadzić te korekty, jeśli wykonasz oczekiwany ruch? To zależy od Ciebie, ale zalecenie jest zwykle nie wcześniej niż wtedy, gdy masz 21 dni, a czasami nawet później. Jest to zdefiniowana strategia ryzyka, w której maksymalna strata jest w przybliżeniu kosztem, który zapłaciłeś za ukośny spread.
Maksymalny potencjał Take-Profit
Dzięki strategii obrotu ukośnymi opcjami spreadu trudno jest obliczyć maksymalny potencjał zysku na początku. Wynika to z faktu, że zyski są określane przez składkę otrzymaną po sprzedaży drugiej opcji.
Korzystając z tej strategii, osiągane zyski są ograniczone do kredytu netto otrzymanego po sprzedaży obu opcji sprzedaży z ceną strajku B.
Oto formuła pozwalająca określić Twój prawdziwy zysk:
Prawdziwy zysk = Zysk całkowity − Premia zapłacona za opcję Put − Cena strajku A
W przypadku strategii ukośnych opcji połączeń zysk można określić, oddejmując składkę zapłaconą za opcję połączenia od ceny strajku B od kredytu netto otrzymanego po sprzedaży obu opcji połączenia z ceną strajku A.
Maksymalny potencjał poniesienia strat
Podobnie jak w przypadku maksymalnego potencjału zysku, maksymalna strata jest również trudna do określenia podczas obrotu tą strategią (z tych samych powodów, o których mowa powyżej).
W przypadku kredytu netto maksymalne ryzyko można określić poprzez odjęcie ceny strajku B od ceny strajku A pomniejszonej o całkowitą otrzymaną wartość kredytu netto:
Maksymalne ryzyko kredytu netto = Cena strajku A − Cena strajku B − Otrzymany łączny kredyt netto
W przypadku debetu netto maksymalne ryzyko można określić, oddejmując cenę strajku B od ceny strajku A i dodając zapłacony debet netto:
Maksymalne ryzyko debetu netto = Cena strajku A − Cena strajku B + Debet netto zapłacony
Wymagania dotyczące depozytu zabezpieczającego
Wymagania dotyczące marży to różnica między obiema cenami strajku, jeśli zamkniesz pozycję po wygaśnięciu opcji w miesiącu przednim. W przypadku kredytu netto wpływy zostaną zastosowane do początkowego wymogu depozytu zabezpieczającego. Dotyczy to zarówno połączeń ukośnych, jak i ukośnych.
Wpływ Theta Decay
Wiemy, że krótkoterminowe rozwiązanie straci wartość szybciej niż długoterminowe rozwiązanie strategii ukośnego spreadu. Dlatego też przed upływem pierwszego miesiąca, próchnica czasu (Theta ) jest Twoim najlepszym przyjacielem.
Oto przykład: Załóżmy, że zamykasz opcję sprzedaży w pierwszym miesiącu z ceną strajku B i sprzedawasz inną opcję sprzedaży z tą samą ceną strajku. Druga opcja put ma jednak ten sam termin ważności, co opcja put back-month, z ceną wykonania A. W tym przypadku opóźnienie czasowe jest w pewnym stopniu neutralne, z powodu erozji zarówno wartości opcji, które kupiłeś, jak i opcji sprzedaży.
Ta sama zasada dotyczy strategii ukośnych połączeń spreadowych, ale dotyczy wymiany cen strajku (a także opcji połączeń).
Wpływ dorozumianej zmienności
Podczas obrotu ukośną transakcją spreadową, chociaż możesz przewidywać neutralny ruch ceny klasy aktywów (jeśli jest to ≤ cena strajku A) blisko wygaśnięcia miesiąca przedniego, zwiększona dorozumiana zmienność może działać na Twoją korzyść. W przypadku dorozumianej zmienności możesz sprzedać kolejną opcję kupna po cenie strajku A i otrzymać wyższą premię. To samo dotyczy rozpiętości ukośnej.
Korzyści
Jedną z głównych zalet obrotu ukośną strategią spreadową jest jej elastyczność. W trakcie procesu transakcyjnego możesz dokonywać licznych korekt pozycji, co nie jest możliwe w przypadku wielu innych strategii opcji.
Pozycje, które wchodzisz za pomocą tej strategii, są tańsze niż typowe objęte ubezpieczeniem połączenie i mają niższy poziom ryzyka.
Procentowy zwrot jest również większy niż w przypadku tradycyjnego połączenia objętego ubezpieczeniem.
Traderzy tej strategii mogą czerpać zyski z próchnicy czasu.
Wady
Opłaty są kosztowne ze względu na wiele transakcji.
Ryzyka
Ta strategia może być myląca, a nowiczki mogą mieć trudności ze zrozumieniem, jak to działa. Ponadto, jak wspomniano, istnieje „ryzyko przepłacenia Twojego ukośnego spreadu, co może prowadzić do strat.
Opcje zakupu na Bybit
Obecnie opcje bitcoina można obracać na Bybit. Odwiedź Bybit i kliknij instrumenty pochodne → Opcje USDC .
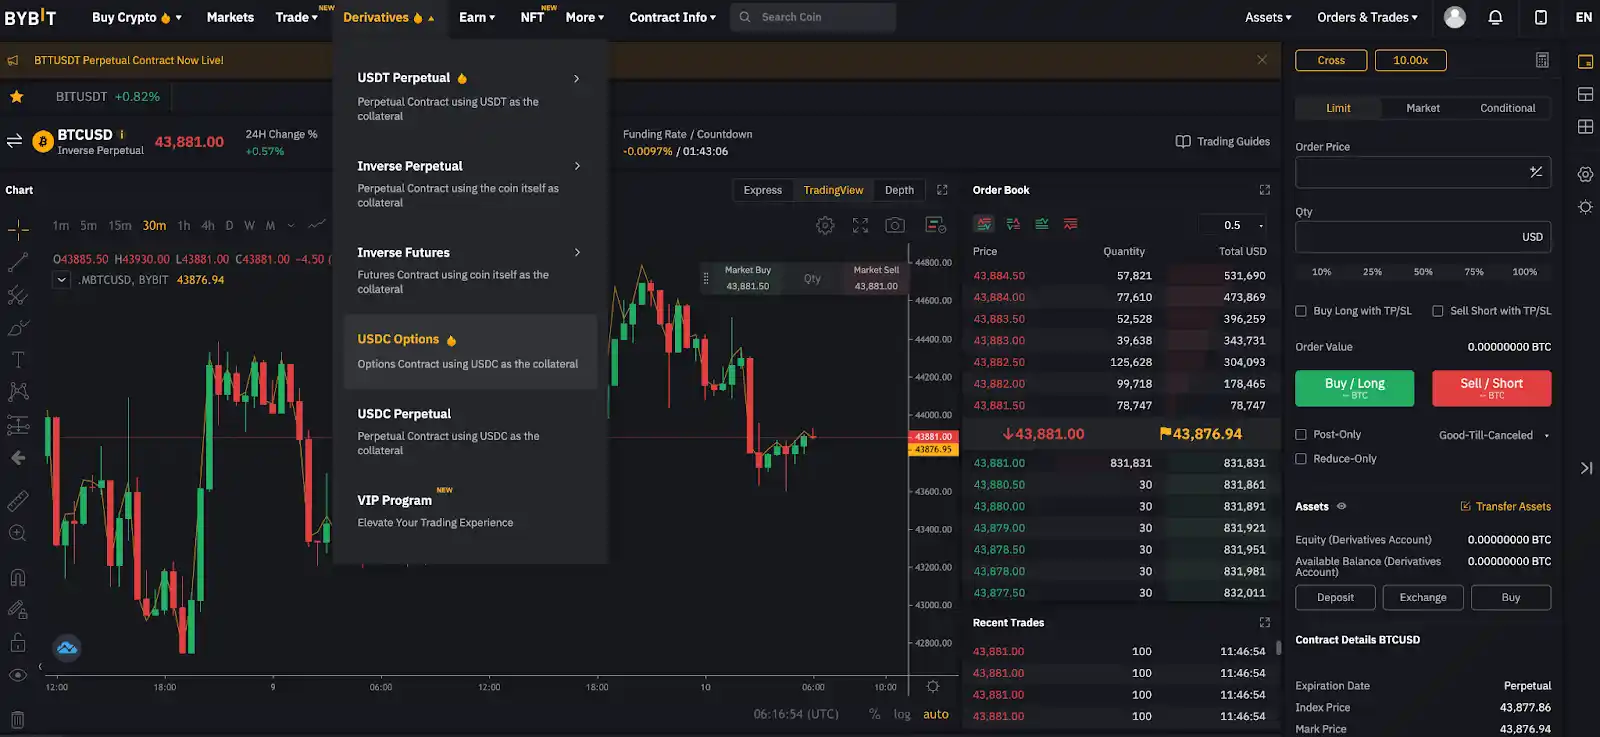
Źródło: Bybit
Jak widać na poniższym zdjęciu, wszystkie opcje dostępne na wymianie są wymienione. Znajdź konkretną opcję i kliknij opcję Trade, aby rozpocząć.
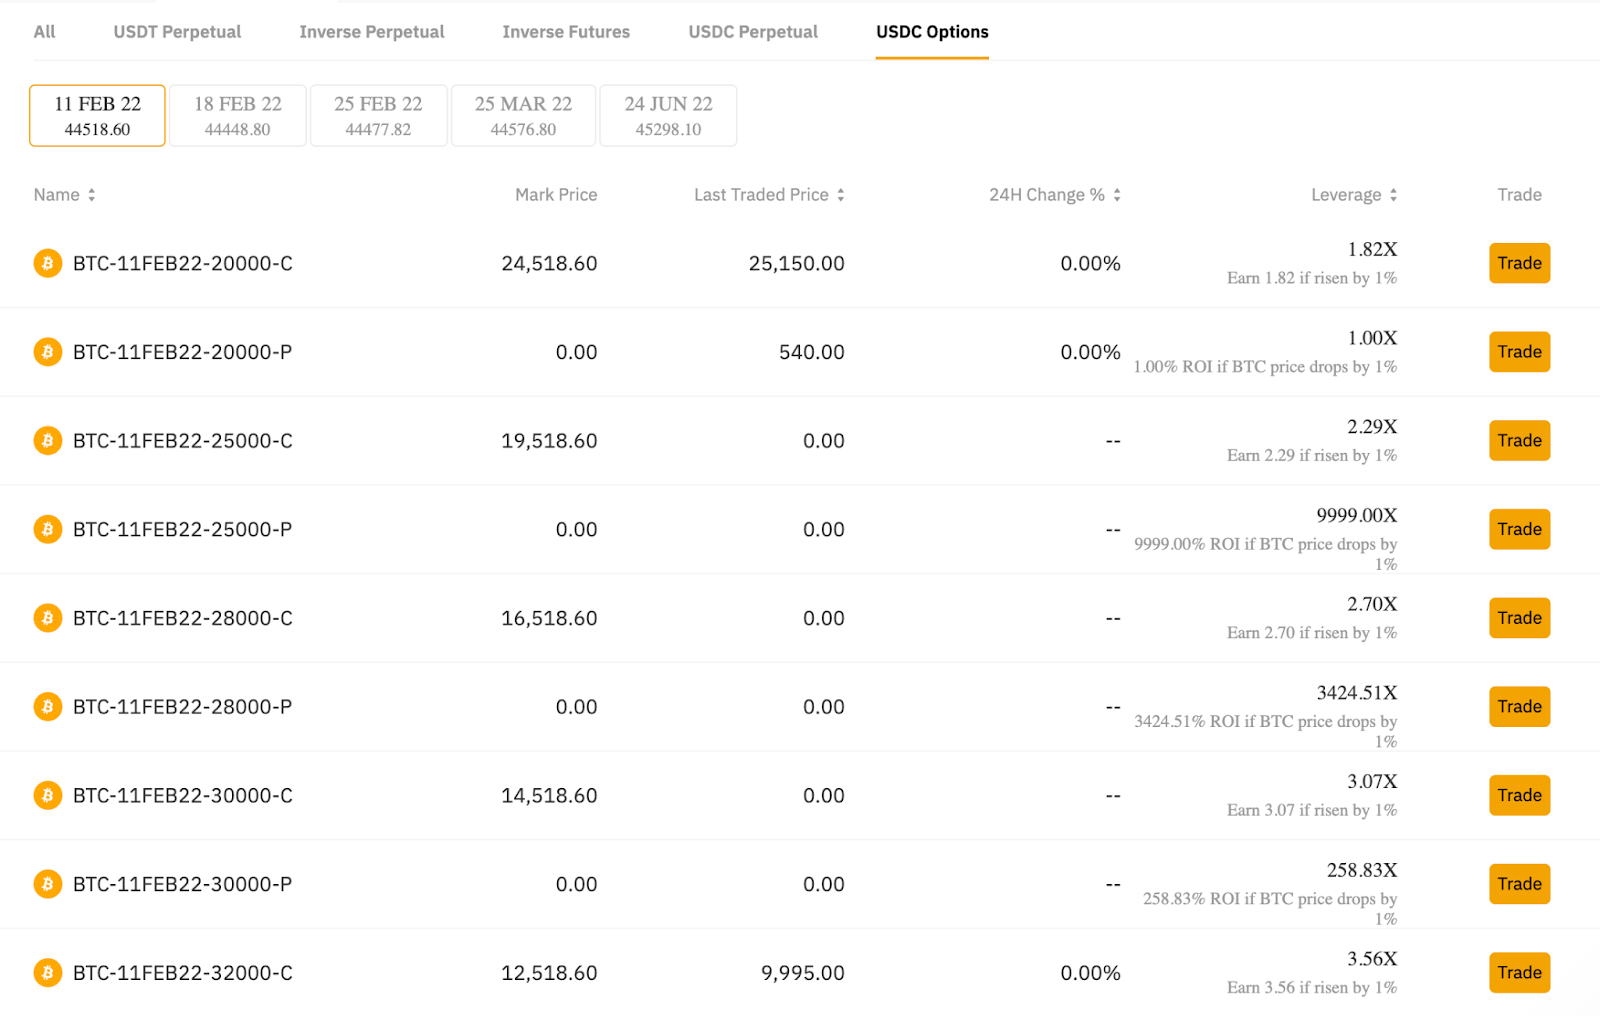
Źródło: Bybit
Następnie możesz zobaczyć wszystkie dostępne opcje połączenia i sprzedaży wraz z odpowiadającymi im cenami strajku.
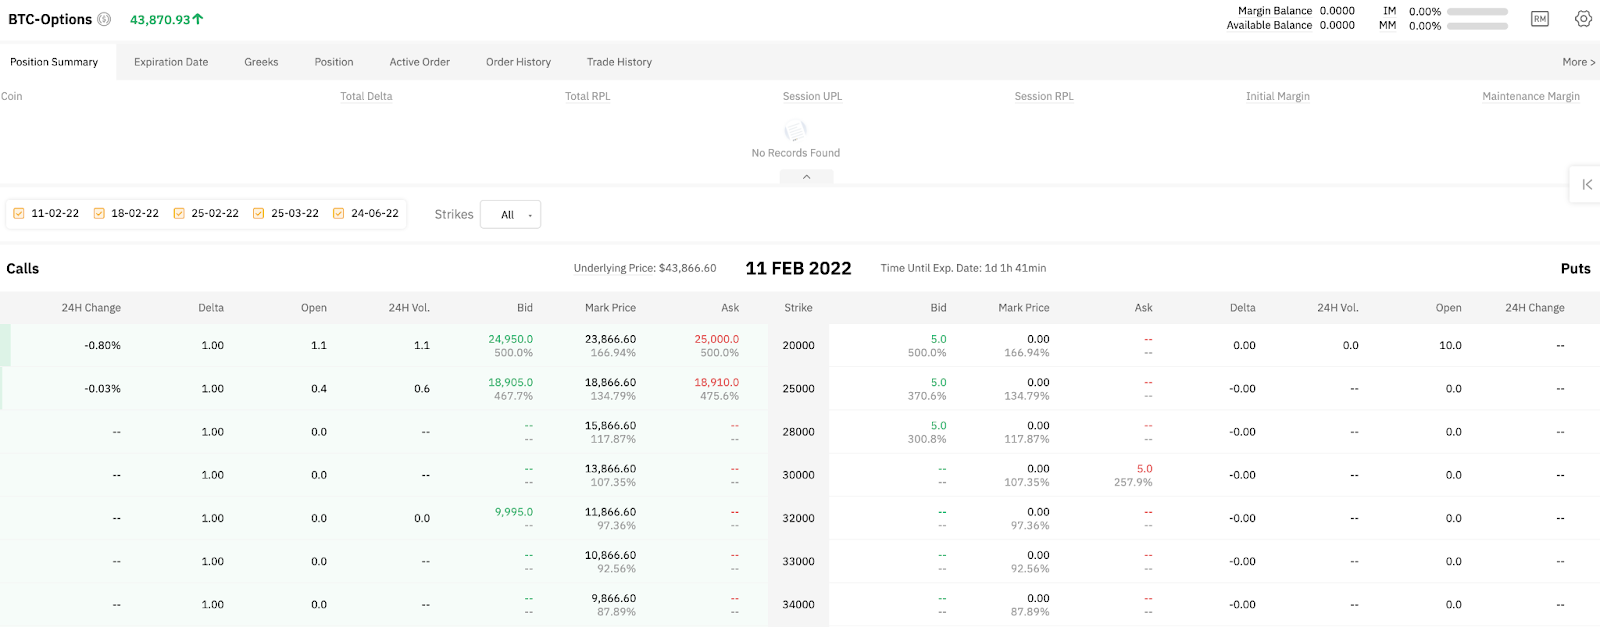
Źródło: Bybit
Kliknij wybraną opcję kupna/put, wprowadź ilość kryptowaluty, którą chcesz handlować, a następnie złóż zamówienie. Możesz również postępować zgodnie z procedurą strategii ukośnego rozprzestrzeniania się i wykonać połączenie oraz umieścić opcje, jak omówiono powyżej. Oto pełny przewodnik po handlu opcjami BTC na Bybit.
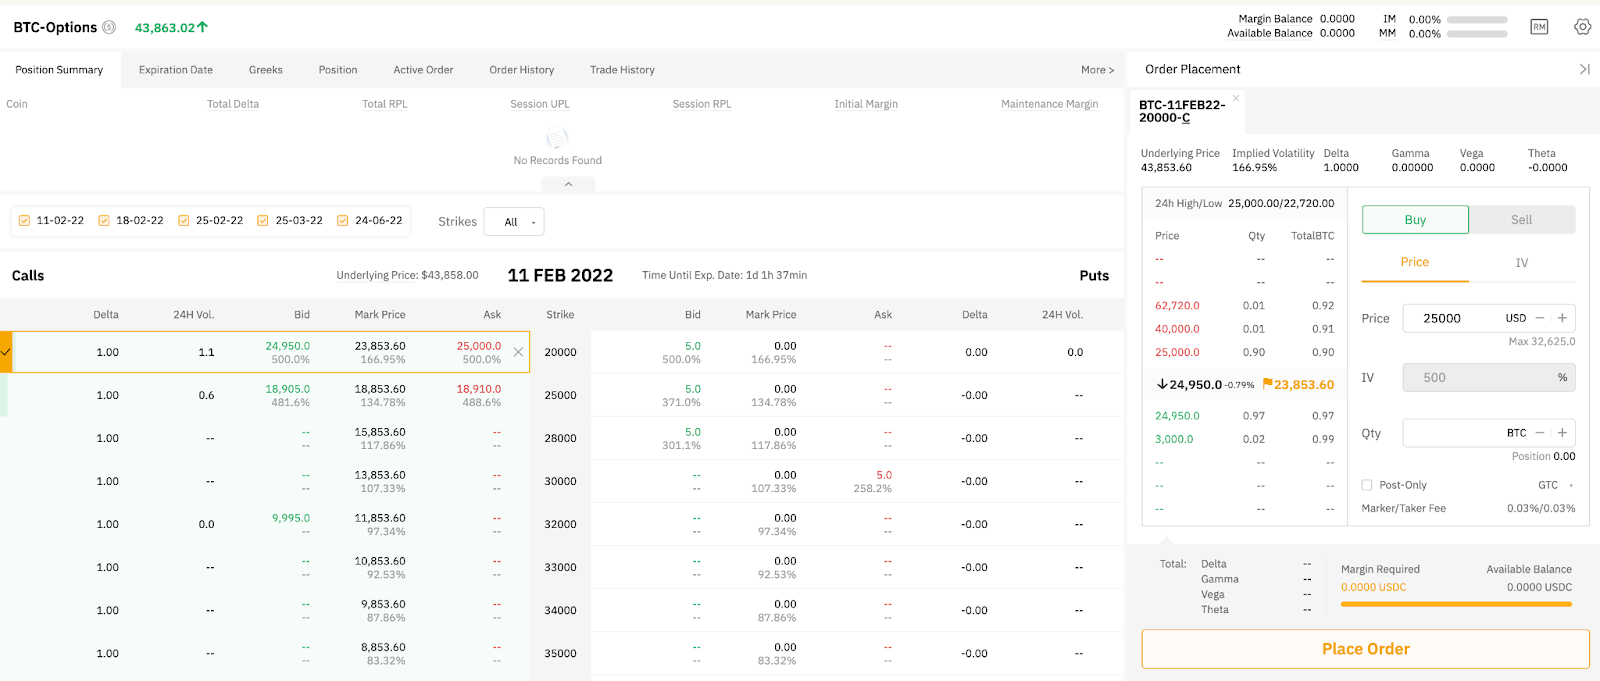
Źródło: Bybit
Wniosek
Strategia hybrydowa, ukośny spread to częściowo pionowy/częściowy rozkład kalendarzowy z komponentami kierunkowymi i czasowymi. Stosując tę strategię, jeśli cena bazowego składnika aktywów zmieni się w Twoim kierunku, możesz szybko otrzymać zapłatę, a także skorzystać w dłuższej perspektywie. Prawdopodobnie sprawia to, że ukośny spread jest jedną z najatrakcyjniejszych dostępnych strategii opcji. Jednak początkujący mogą potrzebować spojrzenia gdzie indziej, ponieważ strategia wymaga znacznej wiedzy do wdrożenia.