4 акции в фокусе (19–23 октября): финансовая отчетность — SpaceX, Netflix, Meta и Tesla
Краткий пересказ
Еще
Узнавайте содержание статьи и оценивайте рыночные настроения всего за 30 секунд!
Вторник, 20 октября: отчетность SpaceX — после закрытия рынков США; прогнозируется движение акций на 6,8% в любую сторону после публикации
Вторник, 20 октября: отчетность Netflix — после закрытия рынков США; прогнозируется движение акций на 8,9% в любую сторону после публикации
Среда, 21 октября: отчетность Meta — после закрытия рынков США; прогнозируется движение акций на 3,2% в любую сторону после публикации
Среда, 21 октября: отчетность Tesla — после закрытия рынков США; прогнозируется движение акций на 5,6% в любую сторону после публикации
На этой неделе рынки будут оценивать ключевые финансовые отчеты SpaceX, Netflix, Meta и Tesla
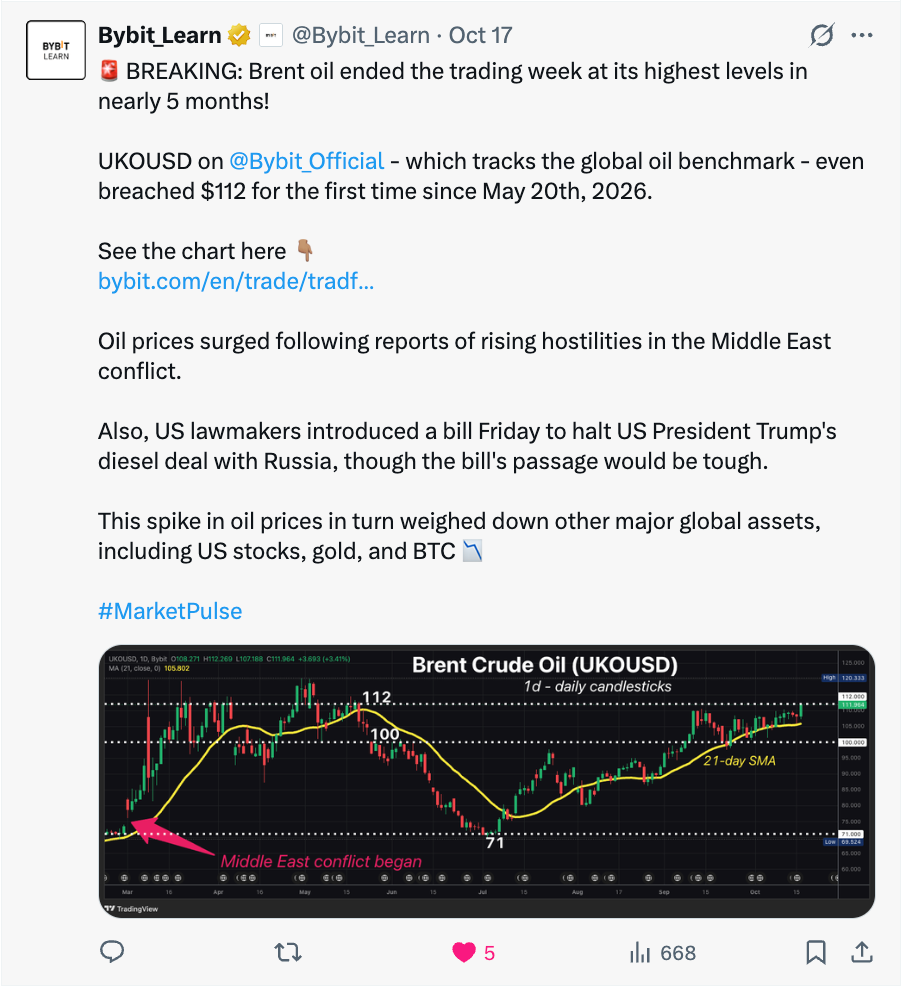
Для контекста: рынки акций США растут в начале недели на фоне снижения цен на нефть, которые завершили предыдущую торговую неделю на 5-месячном максимуме
Подписаться на Bybit Learn в X.
Тем не менее на этой неделе нас ждет еще много интересного. Как и каждый понедельник, мы выделяем ключевые корпоративные отчеты недели в поисках новых торговых возможностей — хотя на этот раз в нашем списке не три, а четыре актива:
1) Сможет ли SpaceX продолжить восстановление?
SpaceX опубликует результаты за III квартал 2026 года во вторник, 20 октября, после закрытия американских рынков. Напомним, что предыдущая публикация отчетности — первая с момента IPO в июне 2026 года — прошла не слишком гладко для быков по SpaceX (тех, кто рассчитывал на рост стоимости актива). Несмотря на то что выручка за II квартал превысила прогнозы, акции SpaceX рухнули на 13,6% 5 августа — на следующий день после выхода отчета — из-за того, что расходы на ИИ оказались значительно выше ожиданий, оказав давление на денежный поток.
Главный урок: в случае со SpaceX важна не только выручка, но и то, не сжигают ли ИИ-амбиции Маска деньги быстрее, чем их генерирует ракетный бизнес.
Для понимания картины: акции SpaceX продемонстрировали отскок:
с момента публикации отчета за II квартал: +34,9%
с момента IPO: +8,2%
ПРИМЕЧАНИЕ — у SpaceX есть 2 основных направления бизнеса, за которыми стоит следить:
Starlink: сервис спутникового интернета, главный источник выручки
Сегмент ИИ/вычислений: убыток которого во II квартале составил $1,26 млрд — лучше опасений рынка, но все еще серьезный отток денежных средств.
Starship — это ракета, связывающая оба направления: она выводит на орбиту спутники Starlink и со временем станет платформой для размещения орбитальных ИИ-дата-центров.
Ключевые темы, за которыми стоит следить
Выручка Starship — момент истины: III квартал стал первым периодом, когда Starship принес реальную выручку. Следите за ее объемом и за тем, окажется ли маржинальность выше, чем у Falcon 9.
Расходы на ИИ — повторение пройденного? Операционный убыток ИИ-сегмента во II квартале в размере $1,26 млрд напугал инвесторов, несмотря на то что оказался лучше прогнозов. Следите за тем, сокращаются ли убытки в III квартале или снова растут
Число подписчиков Starlink: во II квартале их количество составило 12 млн, немного не добрав до прогноза в 12,19 млн. Любое ускорение прироста, вызванное запуском более вместительных спутников V3 с помощью Starship, станет мощным позитивным сигналом для основного бизнеса
Возможные сценарии
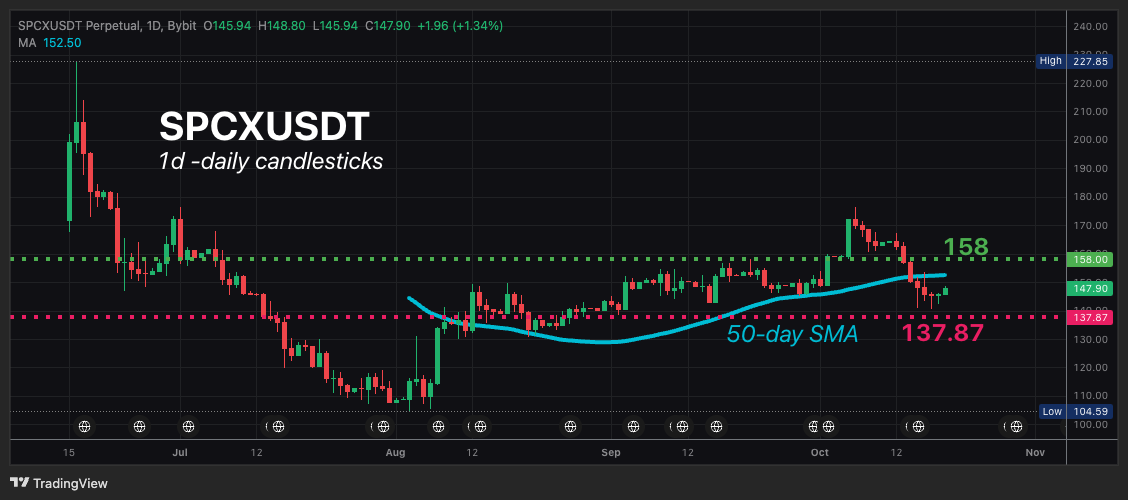
Рынки прогнозируют, что котировки SpaceX могут измениться на 6,8% в любую сторону после публикации отчета.
БЫЧИЙ СЦЕНАРИЙ: цена SPCX может вернуться к отметке $158, если выручка Starship превзойдет ожидания, убытки ИИ-сегмента сократятся, а рост числа подписчиков Starlink возобновит ускорение — при условии, что общая склонность рынка к риску сохранится. МЕДВЕЖИЙ СЦЕНАРИЙ: котировки SPCX могут снизиться к $137,87, если расходы на ИИ снова затмят сильные показатели выручки, повторив сценарий II квартала, который обрушил акции.
В более долгосрочной перспективе аналитики, опрошенные Bloomberg, прогнозируют, что акции SpaceX могут вырасти еще на 52% в ближайшие 12 месяцев.
2) Опустится ли Netflix до 2-летнего минимума?
Netflix опубликует результаты за III квартал 2026 года во вторник, 20 октября, после закрытия американских рынков.
Это самый важный финансовый отчет Netflix за последние годы!
Буквально в прошлую среду (14 октября) компания объявила о сокращении примерно 1000 рабочих мест — 6% своего мирового штата, что стало крупнейшей волной увольнений с 2022 года.
Спустя несколько дней компания сменила Белу Баджарию, занимавшую пост главного директора по контенту, на Питера Райса, ветерана Disney и Fox (решение вступает в силу 26 октября).
Сигнал от руководства предельно ясен: текущая контентная стратегия не работает.
Опасения по поводу замедления роста отчетливо отражаются в падении котировок акций NFLX на 24,8% с начала года.
Ключевые темы, за которыми стоит следить
Рост выручки — удастся ли достичь планки в 12%? Netflix прогнозировал рост выручки примерно на 12% в III квартале. Недобор по этому показателю станет болезненным ударом с учетом и без того слабой динамики акций
Динамика подписки с рекламой: подписка с показами рекламы, как сообщается, опережает премиальный тариф по темпам прироста подписчиков. Следите за обновлениями по траектории рекламных доходов.
Вовлеченность: сравнение с YouTube: пользователи, судя по всему, проводят больше времени на YouTube и в социальных сетях с короткими видео.
План руководства по решению этой проблемы (помимо назначения нового руководителя по контенту) станет главным вопросом во время общения с инвесторами.
Возможные сценарии
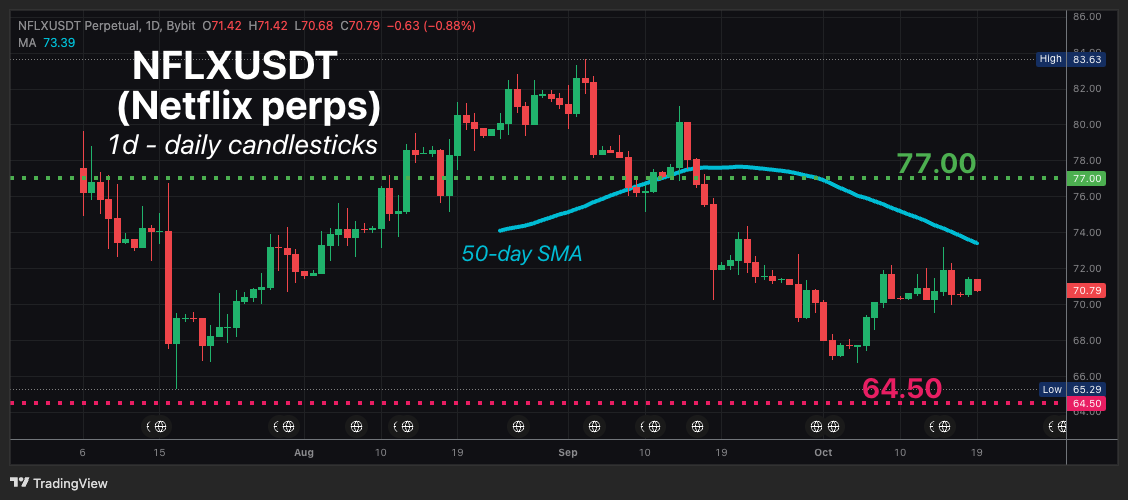
Рынки прогнозируют, что котировки Netflix могут измениться на 8,9% в любую сторону после публикации отчета.
БЫЧИЙ СЦЕНАРИЙ: котировки NFLX могут пробить 50-дневную простую скользящую среднюю (SMA) снизу вверх и достигнуть 1-месячного максимума в районе $77, если выручка достигнет или превысит целевой показатель роста в 12%, а прирост рекламного тарифа ускорится.
МЕДВЕЖИЙ СЦЕНАРИЙ: котировки NFLX могут опуститься до 2-летнего минимума в районе $64,50, если выручка окажется ниже прогнозов, данные по вовлеченности разочаруют, а сокращения штата будут восприняты как признак более глубоких структурных проблем.
В более долгосрочной перспективе аналитики, опрошенные Bloomberg, прогнозируют, что акции Netflix могут вырасти еще на 30% в ближайшие 12 месяцев.
3) Вернутся ли акции Meta к историческому максимуму?
Meta опубликует результаты за III квартал 2026 года в среду, 21 октября, после закрытия американских рынков. Акции Meta демонстрируют стремительный рост с момента запуска ИИ-агента Muse 8 сентября — с даты релиза ценные бумаги прибавили около 15,6%.
Акции компании также выросли примерно на 7,5% с начала 2026 года, но все еще остаются примерно на 10,2% ниже своего исторического максимума закрытия, зафиксированного 12 августа 2025 года.
Главный вопрос к финансовому отчету на этой неделе: окупаются ли расходы на ИИ?
Ключевые темы, за которыми стоит следить
Доходы от рекламы — главный двигатель: превышение прогнозов по этому показателю подтвердит, что ИИ уже стимулирует основной бизнес.
Дискуссия вокруг капитальных затрат: Марк Цукерберг заявил, что готов потратить от $100 млрд до $200 млрд на ИИ. Внимательно следите за прогнозом капитальных затрат на IV квартал и последующие периоды.
Монетизация Muse: количество скачиваний Muse достигло 10,8 млн, а с 28 сентября приложение удерживает № 1 в App Store на iOS. Инвесторам нужен убедительный план выхода на прибыльность.
Возможные сценарии
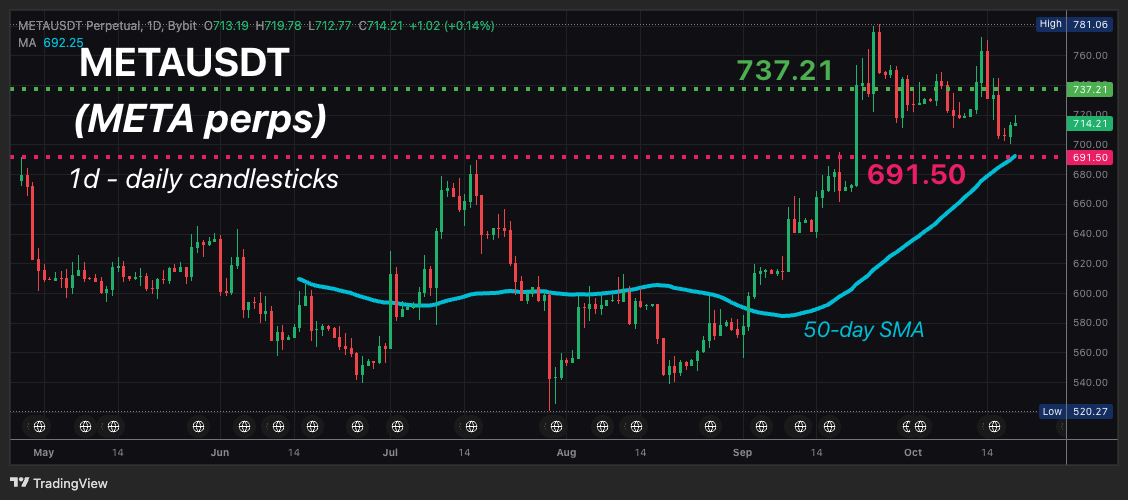
Рынки прогнозируют, что котировки Meta могут измениться на 3,2% в любую сторону после публикации отчета.
ПОДРОБНЕЕ: Новые исторические максимумы — SP500, NAS100, Nvidia и AMD
БЫЧИЙ СЦЕНАРИЙ: цена META может устремиться к отметке $737 и сократить отставание от исторического максимума, если выручка за III квартал превысит $63,8 млрд, а прогноз на IV квартал окажется выше ожиданий покупателей (buy-side) в $64 млрд.
МЕДВЕЖИЙ СЦЕНАРИЙ: котировки META могут откатиться к отметке $691,50 и протестировать поддержку в районе 50-дневной SMA (по котировкам бессрочных контрактов Bybit), если прогноз капитальных затрат на 2027 финансовый год (FY27) неприятно удивит ростом, возобновив опасения, что расходы на ИИ опережают рост доходов.
ПОДРОБНЕЕ: Узнайте, как 50-дневная SMA выступила недавней поддержкой для Tesla, SP500 и BTC на прошлой неделе.
В более долгосрочной перспективе аналитики, опрошенные Bloomberg, прогнозируют, что акции Meta могут вырасти еще на 14% в ближайшие 12 месяцев.
4) Взлетит Tesla ли выше 50-дневной SMA?
Tesla опубликует результаты за III квартал 2026 года в среду, 21 октября, после закрытия американских рынков.
Несмотря на первоначальный взлет акций после успешной презентации Roadster на прошлой неделе...
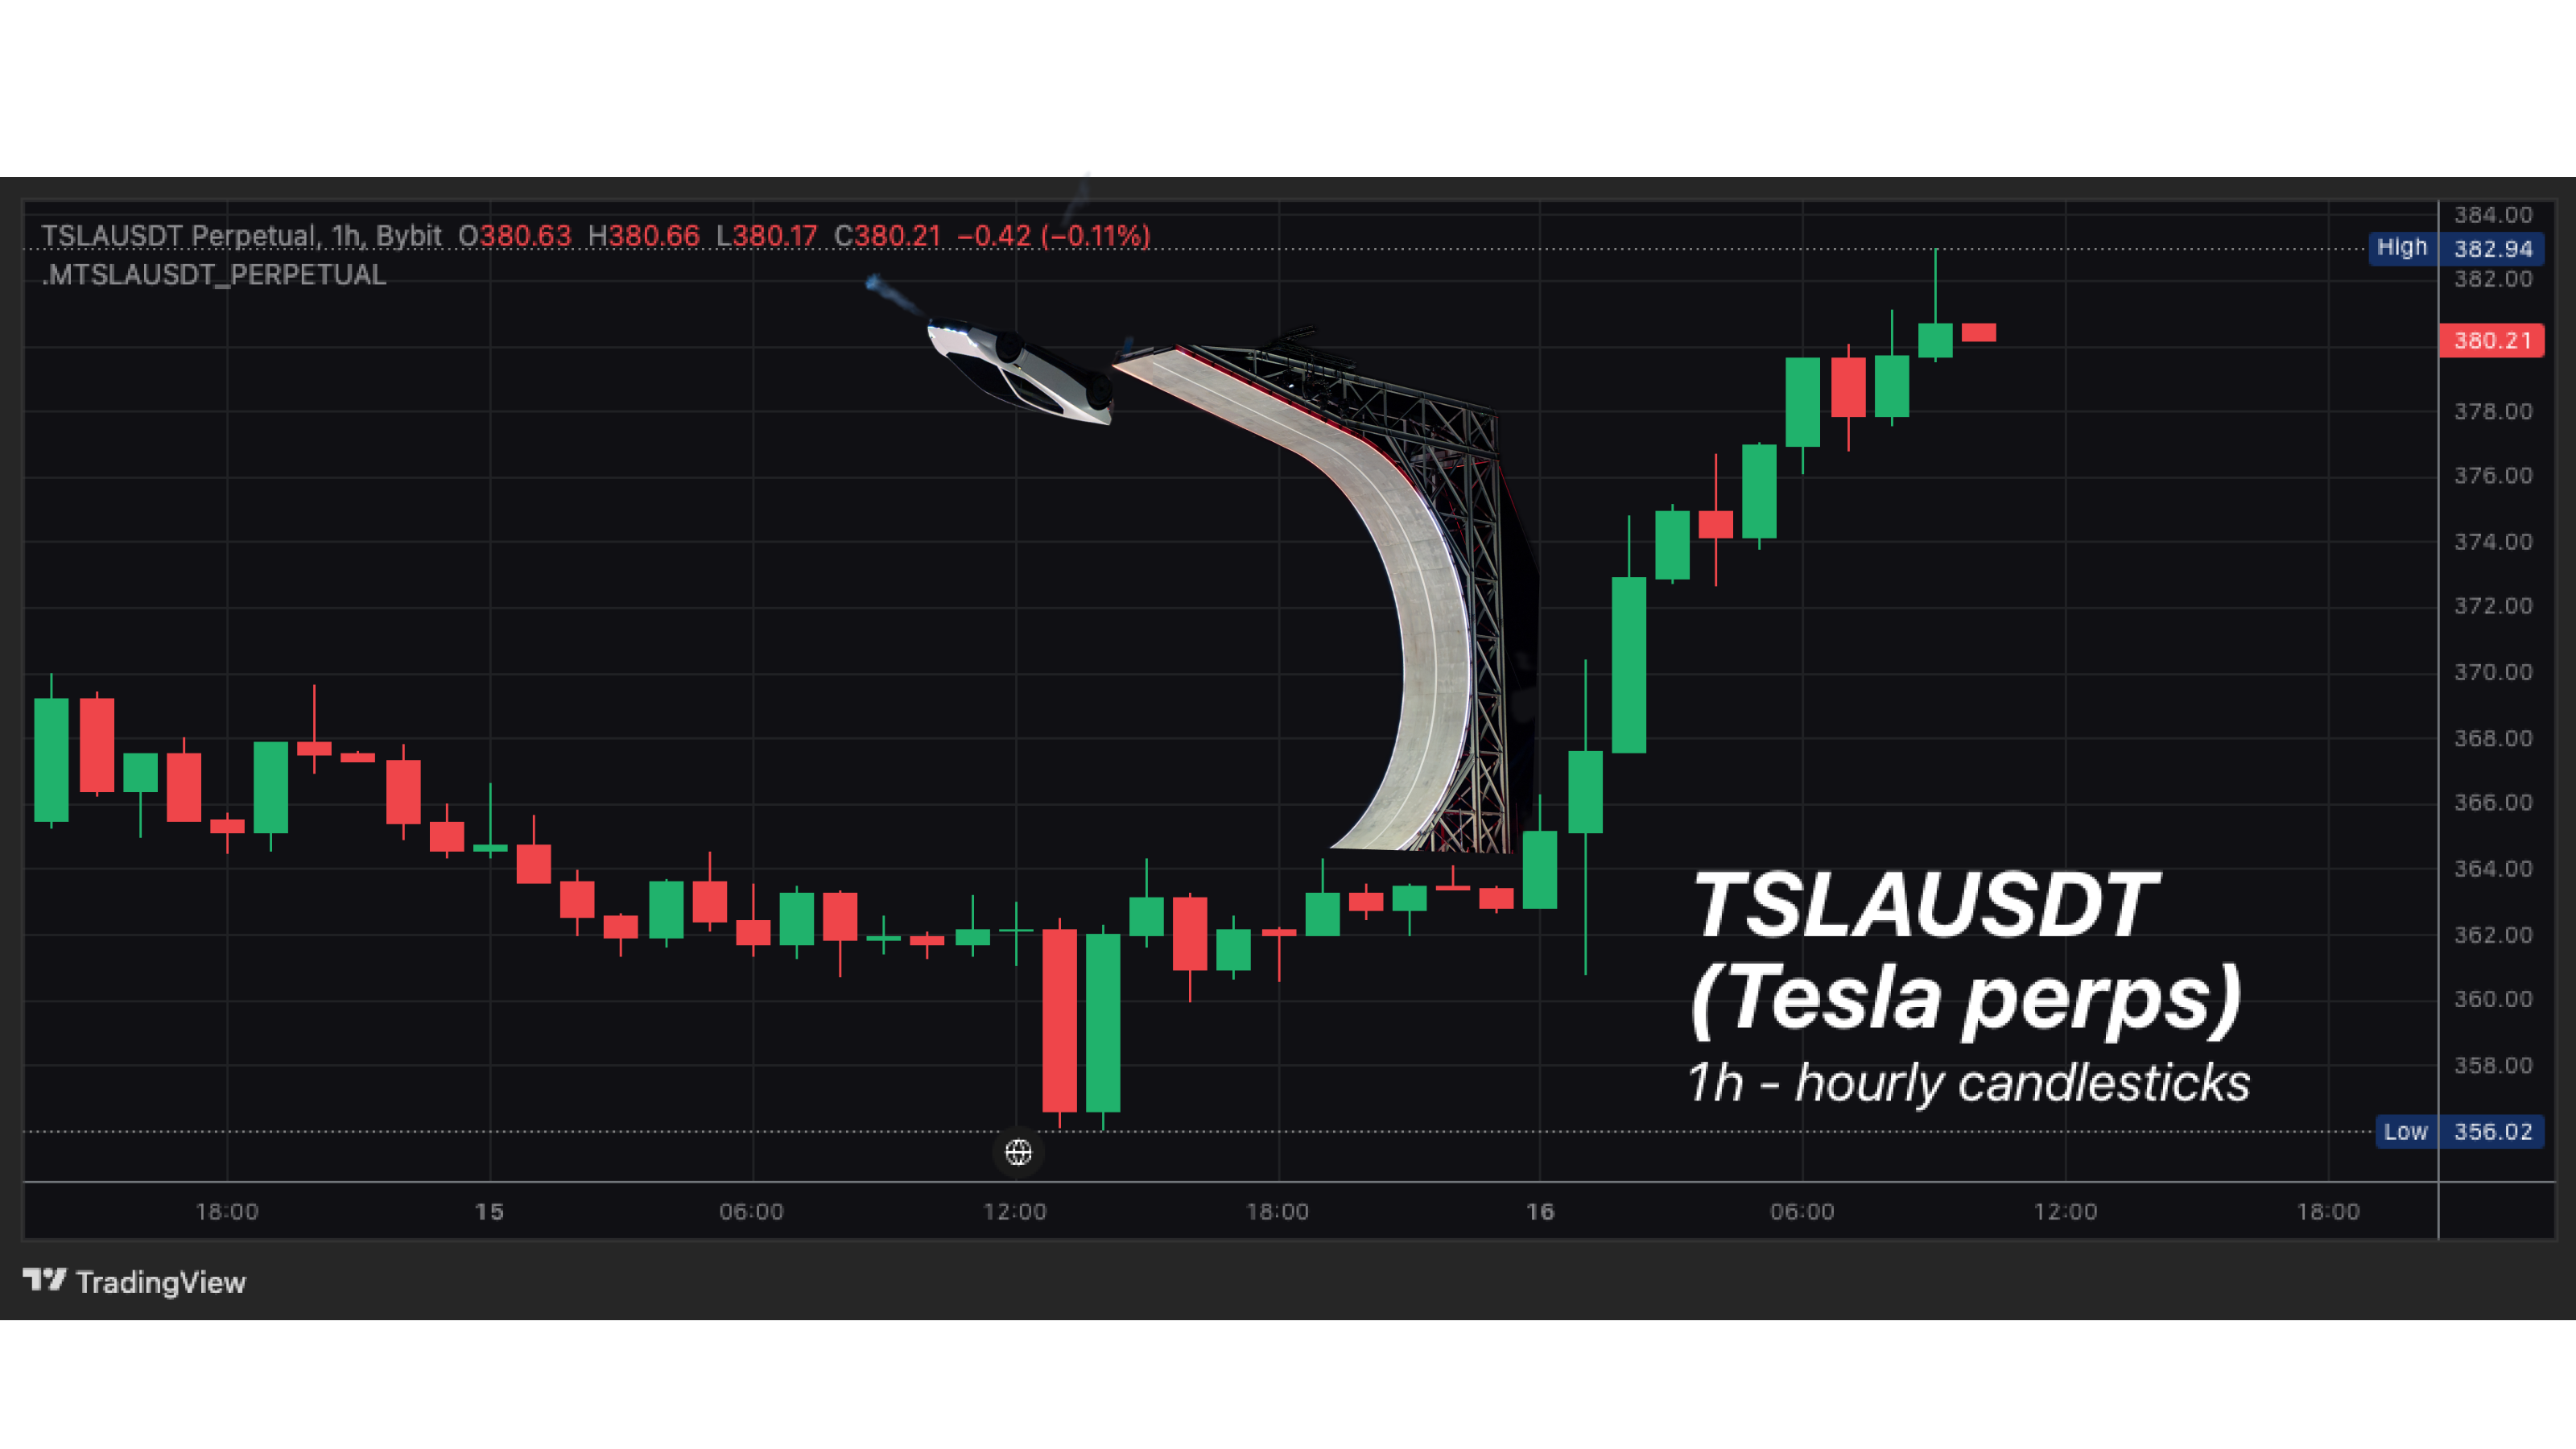
Затем котировки TSLA вновь опустились ниже 50-дневной SMA на фоне взлета цен на нефть до 5-месячного максимума
ПОДРОБНЕЕ: Поможет ли «летающий» Roadster от Tesla взлететь акциям TSLA?
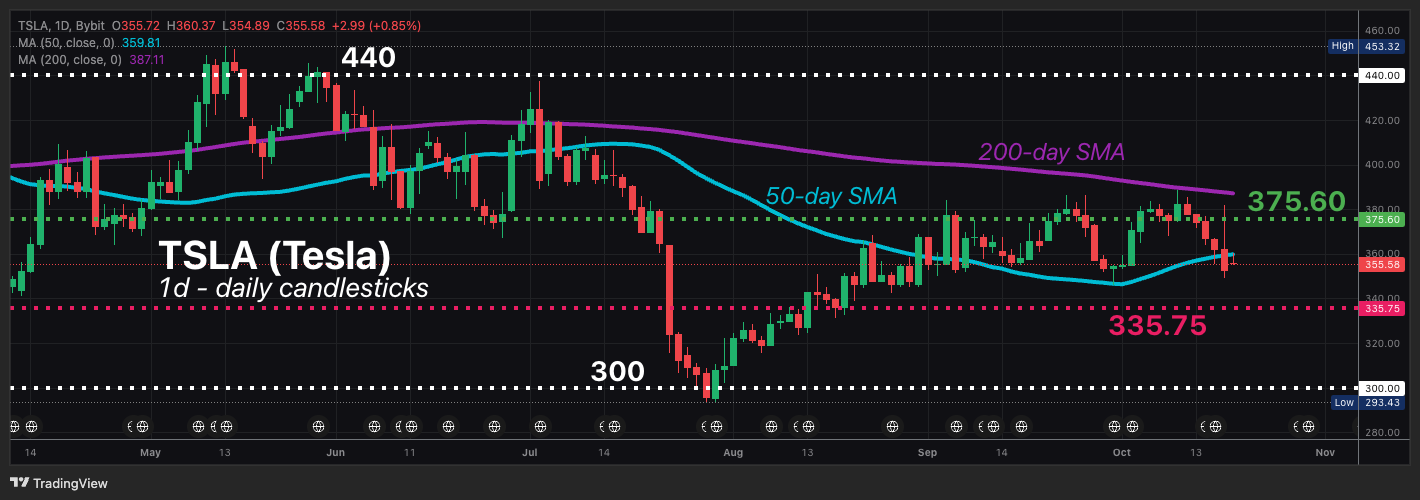
Отметим, что последние 2 месяца акции TSLA торгуются в боковом диапазоне, преимущественно от $350 до $380.
Ключевые темы, за которыми стоит следить
Маржинальность под давлением: расходы на ИИ и робототехнику оказывают давление на валовую маржу автомобильного сегмента Tesla. Любое улучшение показателей станет позитивным сюрпризом
Сроки запуска Cybercab и роботакси: инвесторы настойчиво требуют информации о том, когда Cybercab поступит в продажу, как Tesla планирует решать вопросы страховой ответственности для парка роботакси и разрабатывается ли фургон Tesla.
Обновления по Optimus: аналитики Goldman Sachs отмечают, что перспективы человекоподобного робота важны сильнее, чем результаты за III квартал. Любые обновления графика производства или коммерческого внедрения Optimus могут повлиять на акции сильнее, чем финансовые показатели.
ПРИМЕЧАНИЯ:
Ажиотаж вокруг Roadster — мелкосерийного гиперкара — вряд ли окажет существенное влияние на будущие доходы, так как запуск производства запланирован только на 2028 год.
Ранее в этом месяце Tesla уже отчиталась о превысивших ожидания объемах поставок за III квартал: 486 532 автомобиля против консенсус-прогноза в 463 761.
Возможные сценарии
Рынки прогнозируют, что котировки Tesla могут измениться на 5,6% в любую сторону после публикации отчета.
БЫЧИЙ СЦЕНАРИЙ: котировки TSLA могут достигнуть $375,60, если маржинальность улучшится, Cybercab получит точную дату запуска, а сроки внедрения Optimus будут сдвинуты на более раннее время. В качестве верхней цели привлечь внимание может и 200-дневная SMA.
МЕДВЕЖИЙ СЦЕНАРИЙ: цена TSLA может опуститься к отметке $335,75, если показатели маржинальности снова разочаруют, а комментарии по роботакси/Optimus окажутся смутными, повторив сценарий II квартала, который обрушил акции к минимумам конца июля.
В более долгосрочной перспективе аналитики, опрошенные Bloomberg, прогнозируют, что акции TSLA могут вырасти еще на 14,6% в ближайшие 12 месяцев.
К слову, на прошлой неделе акции Tesla, JPMorgan и Apple достигли наших целевых уровней, спрогнозированных в прошлый понедельник, 12 октября.
ДИСКЛЕЙМЕР. Настоящая статья предоставляется исключительно в информационных целях и не является инвестиционной рекомендацией, а также офертой или предложением к покупке либо продаже каких-либо финансовых инструментов или цифровых активов. Показатели в прошлом не гарантируют будущих результатов. Доступ к упомянутым продуктам или услугам может регулироваться законодательством и нормативными требованиями вашей юрисдикции.
Получите до 100 USDT в наградах
Никакого спама. Только куча интересного контента и обновлений индустрии криптовалют.