整个加密货币衍生品市场出现看跌仓位
AI 概要
展开
仅需 30 秒,即可快速掌握文章内容并判断市场情绪!
上周BTC现货价格下跌了近20%,这反映在我们的Block Scholes风险偏好指数大幅下降。
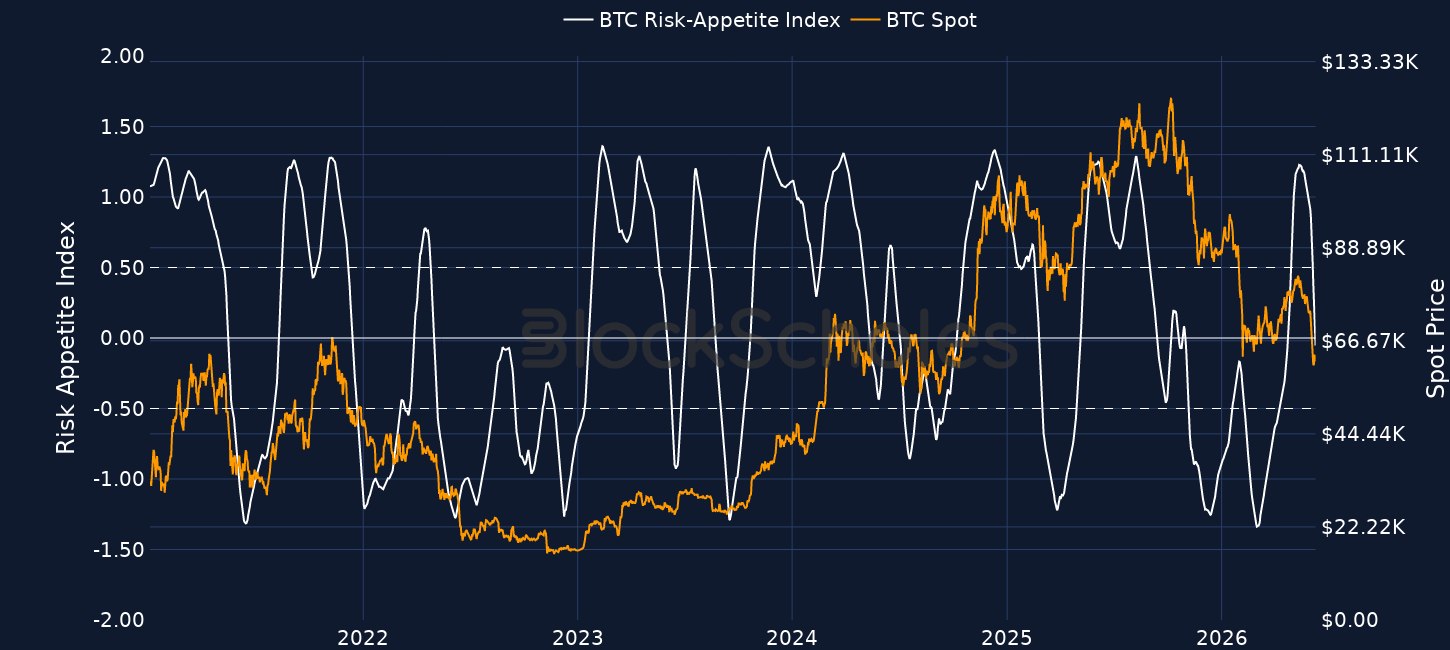
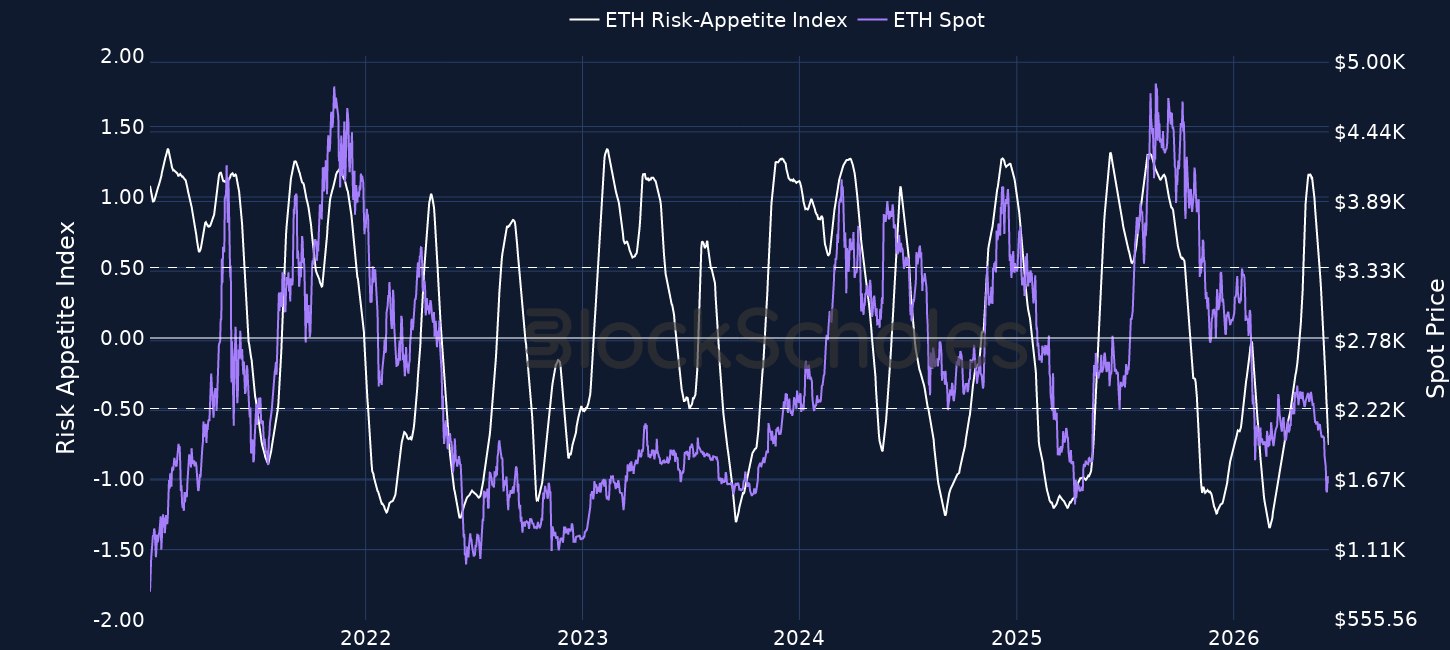
了解更多(发布于6月5日):本周加密货币 - BTC、ETH崩盘;TRON达到下行目标;HYPE创下新高!
这次抛售是由一系列因素共同推动的:
2026年6月1日,最大的BTC数字资产库公司、Michael Saylor的Strategy Inc.提交的文件宣布,该公司已从其845,256个BTC的储备中售出了32个BTC。虽然相对于该公司的总资产而言,这似乎是一个微不足道的数字,但市场认为这一披露削弱了人们对Strategy开创的数字资产库模式的信心。 然而,一周后,即6月8日提交的后续文件显示,Strategy在6月1日至7日这一周恢复了买入,抢购了1,550个BTC。
自推出以来现货比特币 ETF最长资金流出期,在短暂暂停后,再次继续。
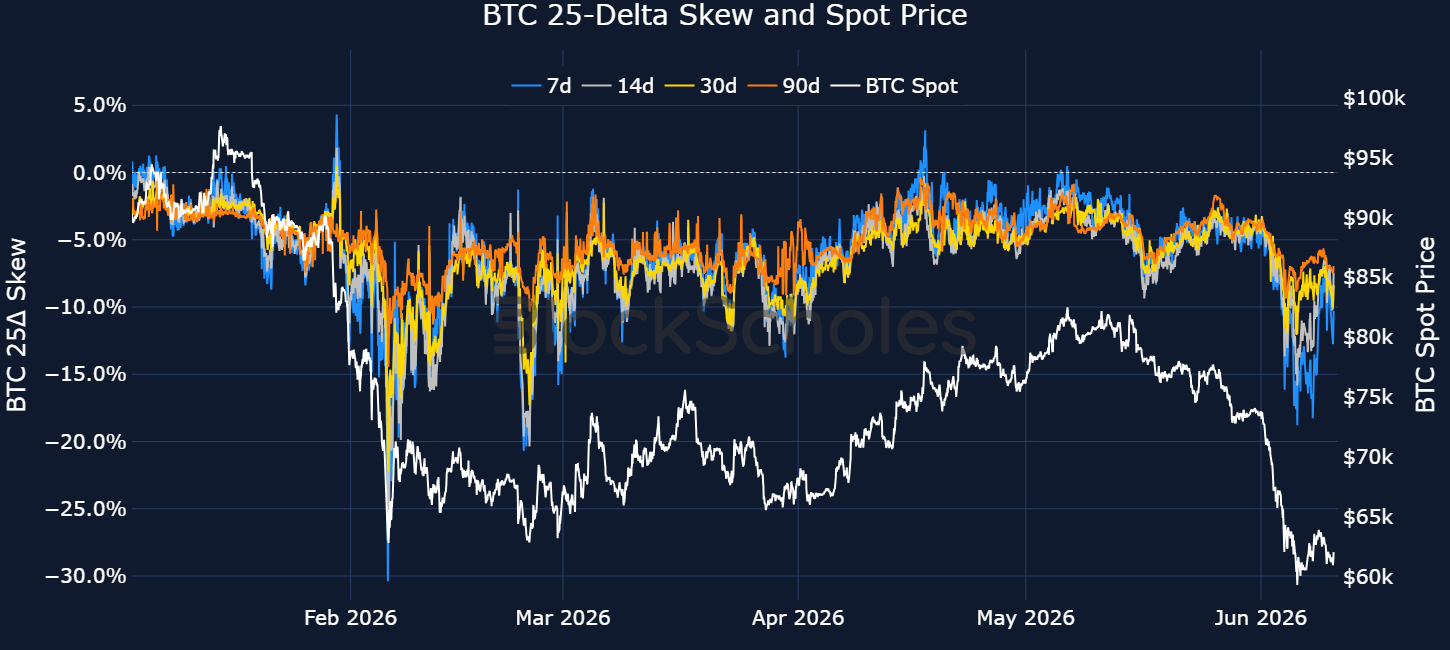
关于中东冲突的头条新闻继续起伏不定,德黑兰-华盛顿和平协议的前景黯淡。因此,上周五(2026年6月5日),BTC自2024年10月以来首次跌破6万美元。了解更多(发布于6月2日):比特币两个月来首次跌破7万美元!原因在此。BTC价格低于6万美元的影响最明显地体现在衍生品市场上。 7天BTC看跌看涨期权偏度为-19%,因为交易者表现出强烈的意愿,为下行看跌期权支付比上行看涨期权高得多的权利金。
这揭示了市场在为现货价格进一步下跌进行仓位布局和保护。
短期偏度上一次出现如此负值是在2026年2月下旬,当时特朗普总统宣布将全球关税提高到15%后,现货价格跌破6.3万美元。
解读:25-Delta偏度:相等的虚值期权看跌期权和看涨期权之间的隐含波动率差距;负值越大意味着交易者正在为下行保护支付更高的权利金
虽然自那以后偏度已经从那些深度负值水平有所回落,但交易员仍然表现出对保护的巨大需求,短期偏度的交易水平仍然在-9%。
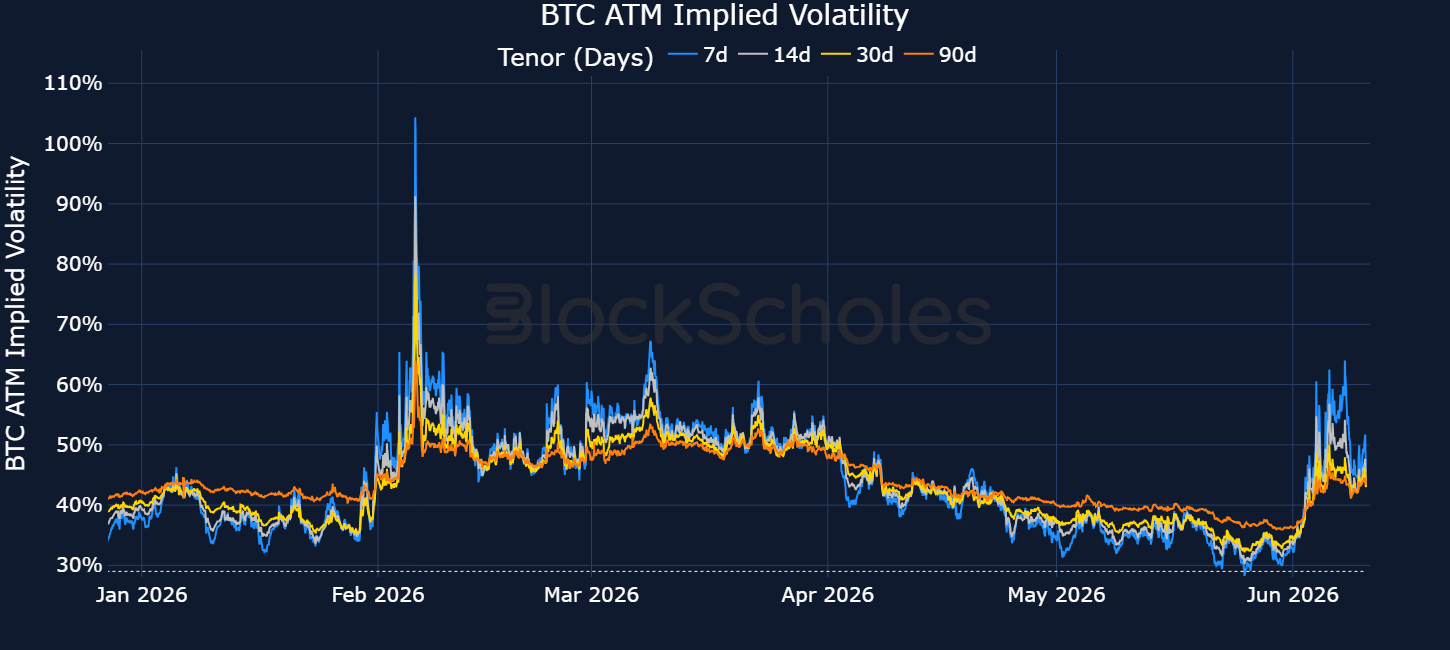
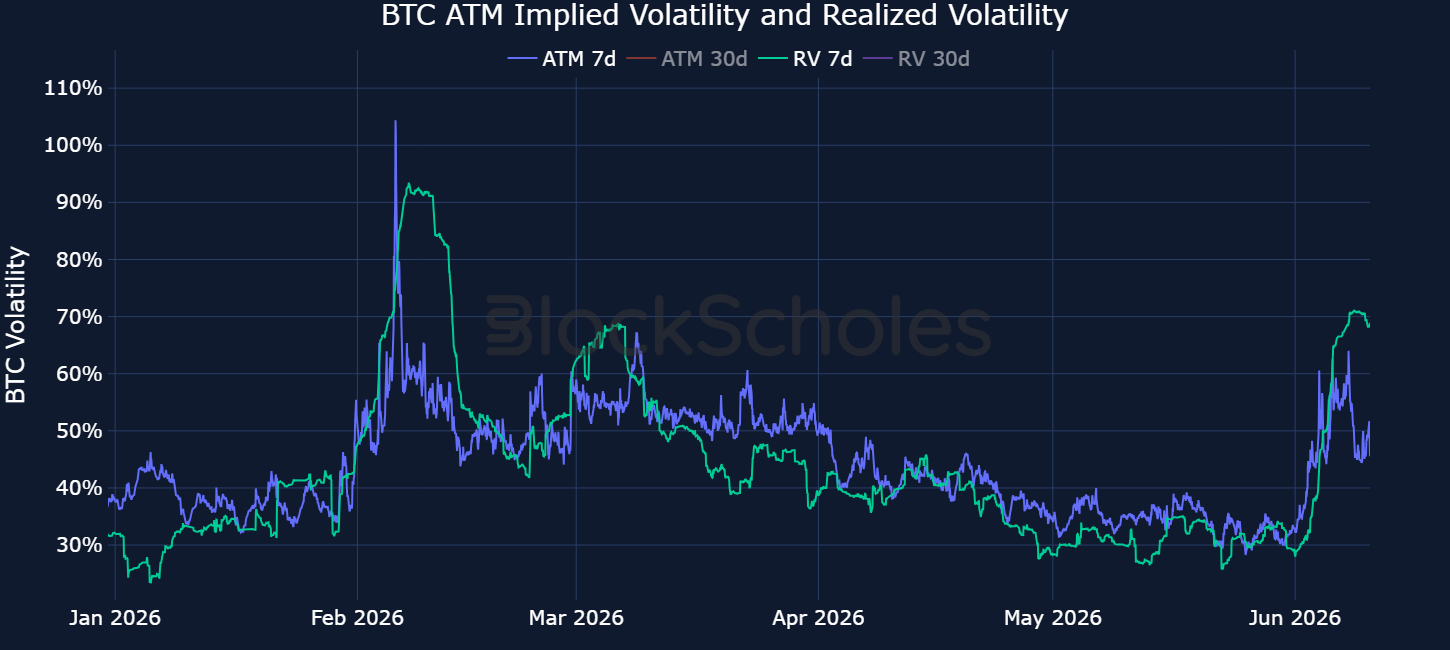
实值期权隐含波动率,即市场对BTC在未来一段时间内波动率的远期估计,在现货价格跌破6万美元的关键支撑位时,飙升至高达64%。
这与6月1日相比几乎翻了一番,当时7天平值期权隐含波动率仅为34%,接近今年以来的最低点。
自那以后,隐含波动率下降了20个百分点,降至45%。实值期权隐含波动率的期限结构现在只有温和倒挂。
换句话说,短期期权仍较较长期的合约溢价交易,尽管这一溢价在过去几天里有所压缩。
有趣的是,虽然交易者对实值期权要求的权利金再次下降,但7天实际波动率(衡量过去7天BTC实际波动率的指标)仍然很高。
自6月1日以来,实际波动率增加了一倍多,从29%上升到71%。
这现在意味着期权市场现在预计BTC在未来7天内的波动率将远低于最近交割成功的波动率。
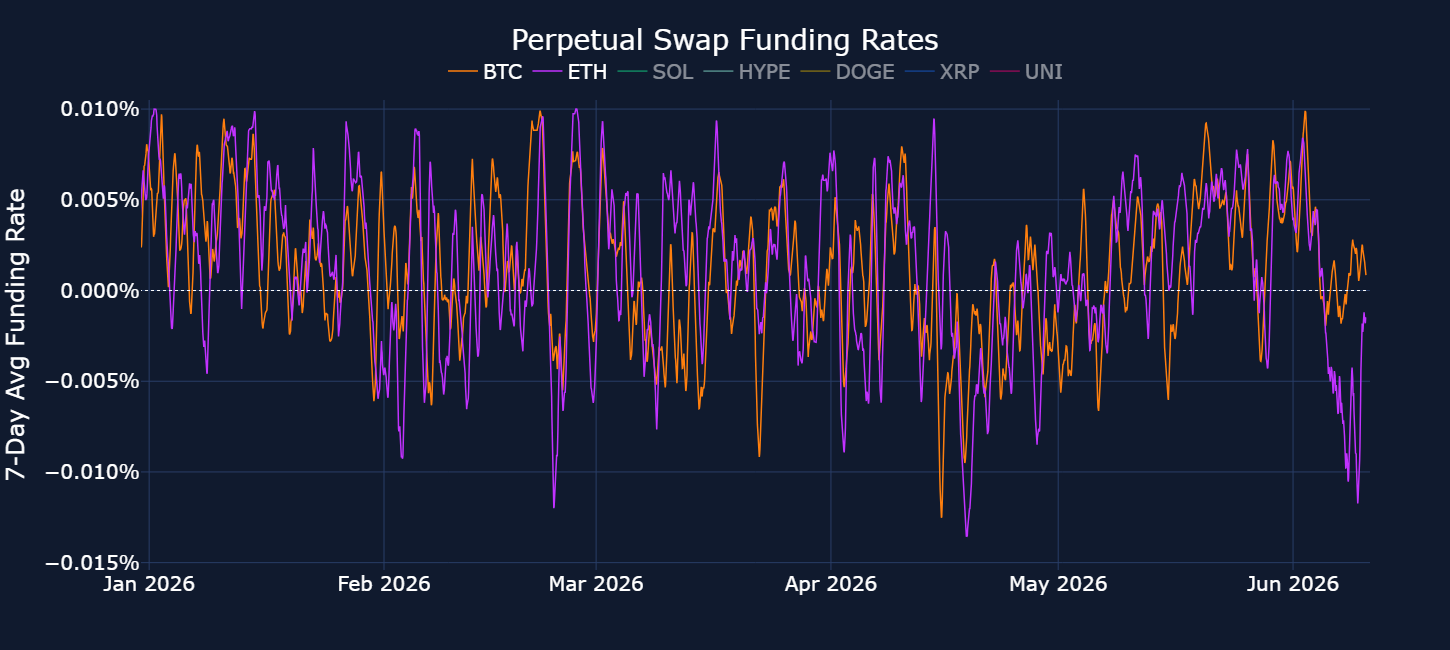
同样的看跌仓位在永续交割市场也很明显。
ETH的7天滚动资金费率——为保持永续合约与现货挂钩而在做多和做空之间交换的定期支付款的滚动平均值——跌破了-0.01%,这仅是今年第3次出现。
上一次跌至这一水平是在2026年4月19日,当时特朗普总统威胁称,如果不达成停火协议,将大幅加剧与伊朗的冲突。
解读:负的资金费率表明做空交易者愿意向做多支付费用以保持他们的仓位处于未平仓状态。这表明做空需求大于做多需求,而且交易者愿意支付权利金以表达看跌风险。
了解更多(发布于6月9日):Bybit每周期权回顾(6月2日–6月8日)
免责声明:本文仅提供一般信息,仅代表作者的观点。它不构成投资建议,也不构成购买或卖出任何金融工具或数字资产的要约或招揽。您访问或使用任何提及的产品或服务的能力可能会受到您所在司法管辖区的法律和监管要求的影响。