BTC和ETH期权交易接近全年最低水平
AI 概要
展开
仅需 30 秒,即可快速掌握文章内容并判断市场情绪!
本周初全球债券市场出现抛售,进而打压了加密货币的风险情绪。
政府债券收益率处于数十年来的高位部分原因是由于进行中的美伊冲突引发的通货膨胀担忧。
BTC短线下跌至7.6万美元,创两周新低,而ETH测试了2100美元的支撑位。
尽管宏观背景走弱,但BTC的交易波动率水平接近今年以来的低点,我们认为这也在期权持仓中得到了体现。
BTC期权定价的风险溢价接近全年最低点,而7天实值期权ETH隐含波动率降至37%,创下上周年初以来的新低。
显著偏低的实值期权隐含波动率伴随看跌期权权利金的增加而出现。
交易员正在对冲现货价格进一步下跌的可能性,但这种恐慌并未计入实值期权波动率中。
了解更多(发布于5月19日):Bybit期权每周回顾:5月12日至5月18日
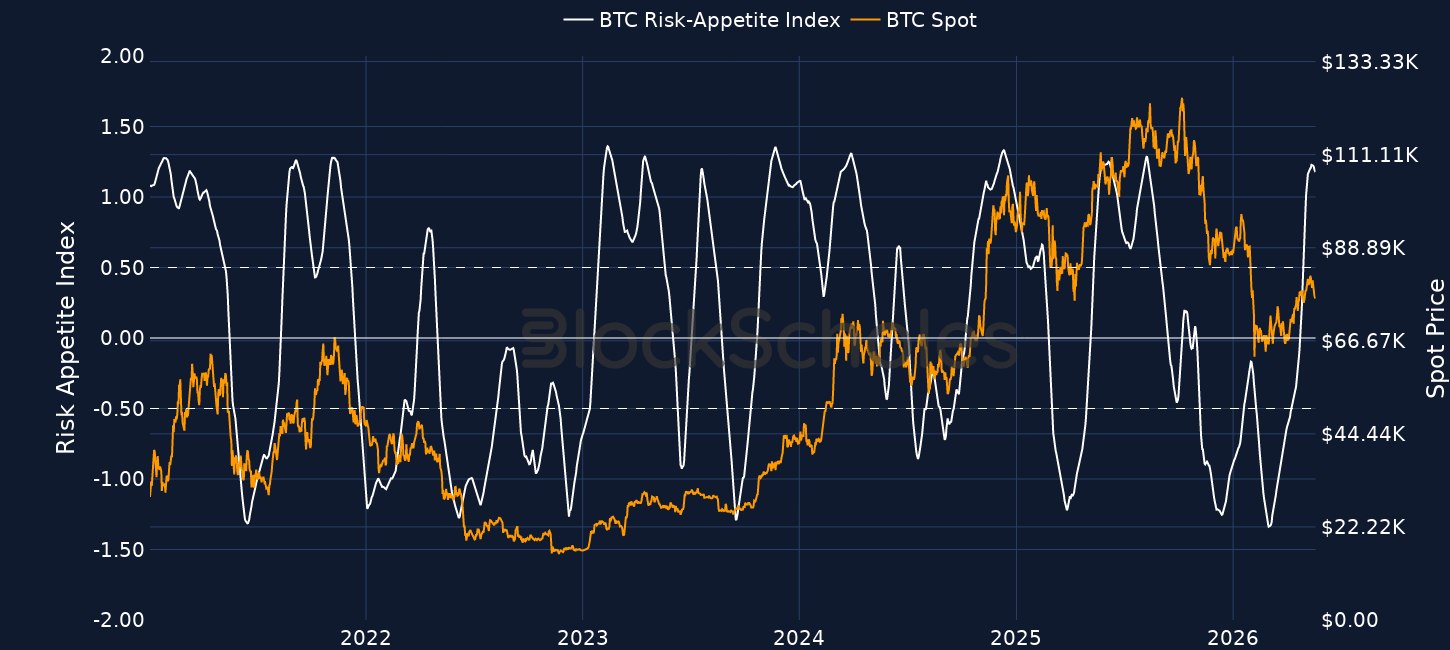
Block Scholes BTC风险偏好指数
Block Scholes ETH风险偏好指数
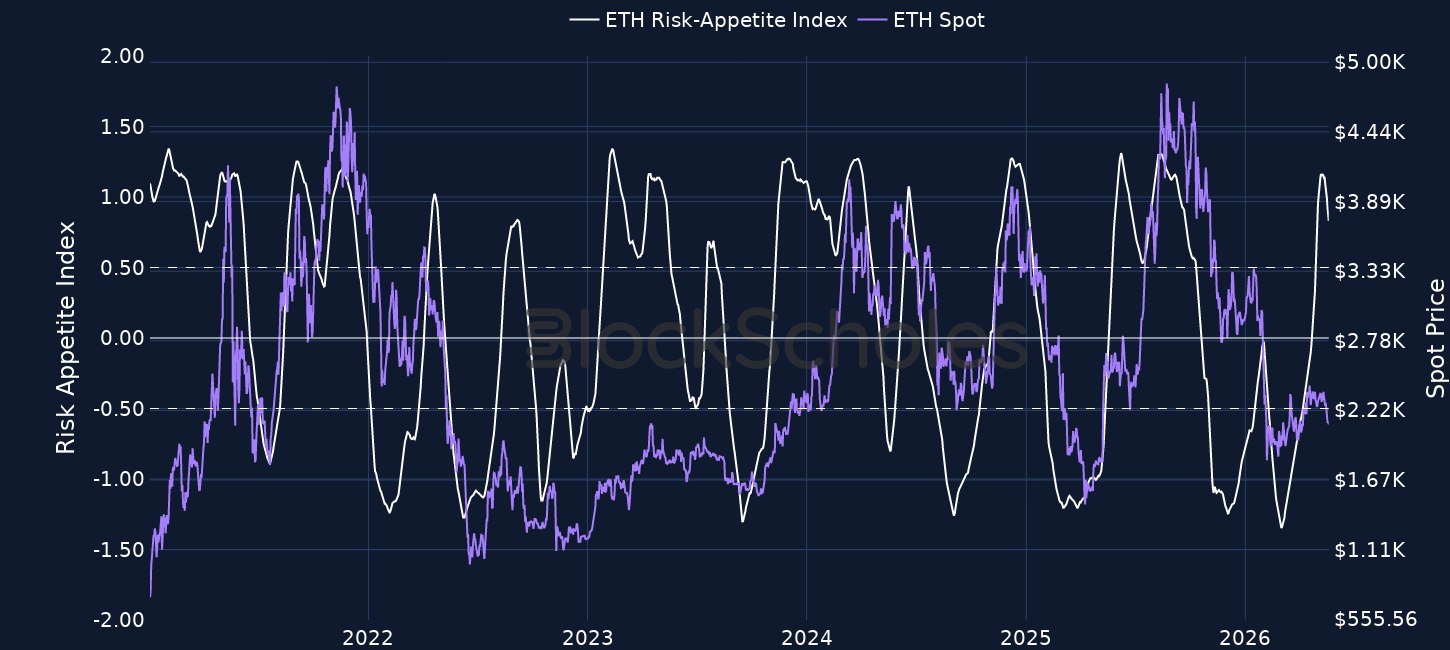
Block Scholes风险偏好指数衡量现货市场中的狂热程度(大于1)或恐慌程度(小于-1)。该指数的动量与现货回报呈现强相关性。
最新加密货币趋势:下载本周完整报告,查看详情关于进行中的代币回购和DeFi最新动态。
对期权性的需求接近今年以来的低点
风险偏好的重新定价导致BTC跌至7.6万美元——创两周多以来的低点——而ETH则短线下跌至2100美元的关键心理支撑位以下。
加密货币现货价格和美国股市的风险情绪低迷,是在一个明显更鹰派的宏观环境下发生的。
在地缘政治方面,美国和伊朗之间的和平协议仍然遥不可及——双方均拒绝了对方最新提出的方案,不过特朗普总统迄今为止选择不重启在该地区的轰炸行动。
由于霍尔木兹海峡的有效关闭开始对美国消费者通货膨胀产生影响,风险情绪也出现了下降。
根据美国劳工统计局的数据:
4月份核心消费者物价指数(CPI)同比上涨3.8%,为2023年5月以来的最高水平,环比上涨0.6%。
剔除波动较大的食品和能源成分的核心CPI同比上涨2.8%,为2025年9月以来的最高水平。
根据同一份新闻稿,能源价格环比上涨3.8%,占4月至5月期间核心指数上涨0.6%的40%以上。
了解更多(发布于5月12日):美国通货膨胀预告 - 查看BTC、黄金、石油等的预测反应。
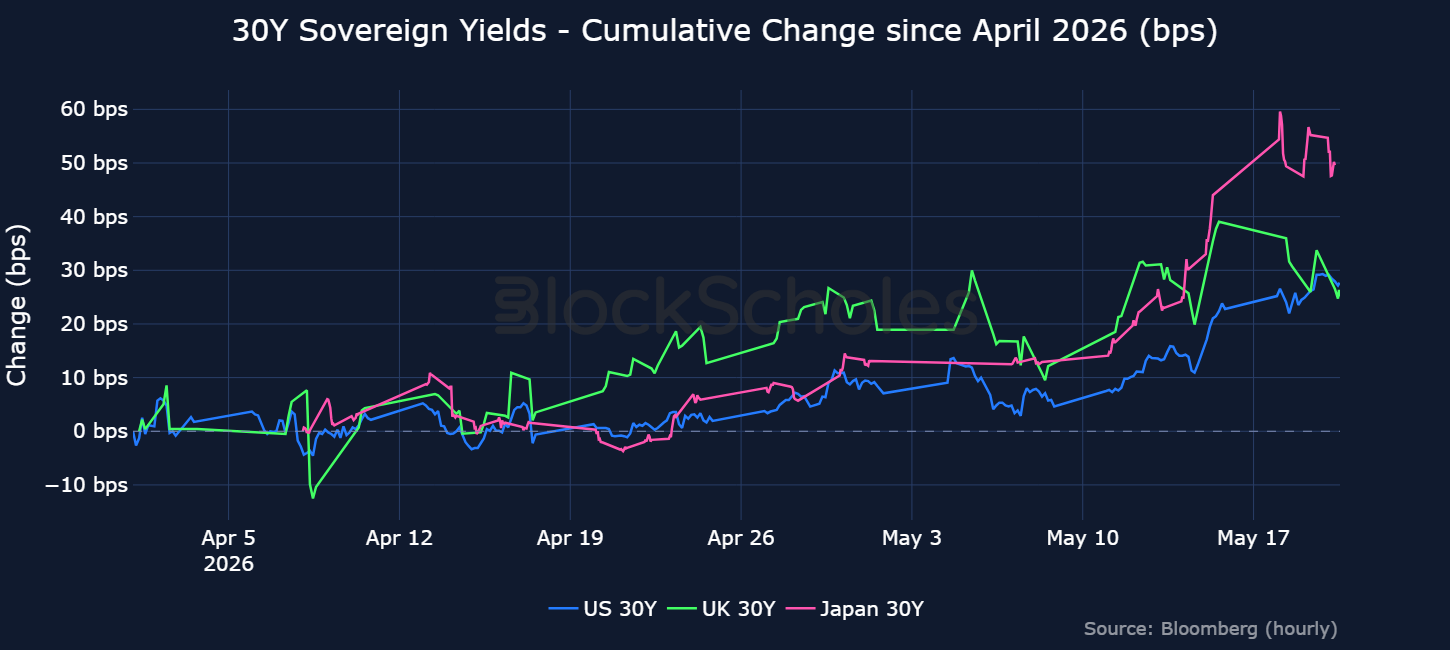
对能源危机将继续蔓延至通货膨胀的担忧,以及其他特殊驱动因素,在一定程度上促成了全球政府债券的抛售——从日本到美国,收益率大幅上升。
10年期美国国债收益率——许多消费贷款和抵押贷款的关键基准——达到4.7%左右,创下2025年1月以来的最高水平。
同样,2年期收益率——密切监控货币政策的变化——突破了4.1%,创下2025年2月以来的最高水平。
在长期端,30年期收益率目前处于2007年7月以来的最高水平,这让人回想起全球金融危机前夕的情况。
日本政府债券(JGB)在过去一周创下了自己的纪录。
30年期JGB收益率跃升至4%以上,创下历史新高!
10年期JGB收益率处于1996年以来的最高水平。
注释,在Bybit 学院 X Block Scholes 2026年年度加密货币展望报告(发布于2026年1月5日)中,我们已经提到JGB债券收益率是今年值得关注的关键市场风险。
市场也在重新定价对货币政策的预期,以及以美联储为首的中央银行可能通过加息来降低通货膨胀的可能性。
隔夜利率互换现在几乎确定(97.5%的几率)在2027年1月美联储会议上会加息。
宏观因素仍然是加密货币现货价格变动的主要驱动因素,从历史上看,债券市场波动的急剧上升与BTC现货价格波动的加剧同时发生。
过去一个月,反映美国国债交割波动率水平的MOVE指数上涨了15%以上。
虽然尚未达到我们今年早些时候看到的一些高点,但当前加密货币市场低波动率环境确实显示出其与MOVE指数之间的关系略有脱节。
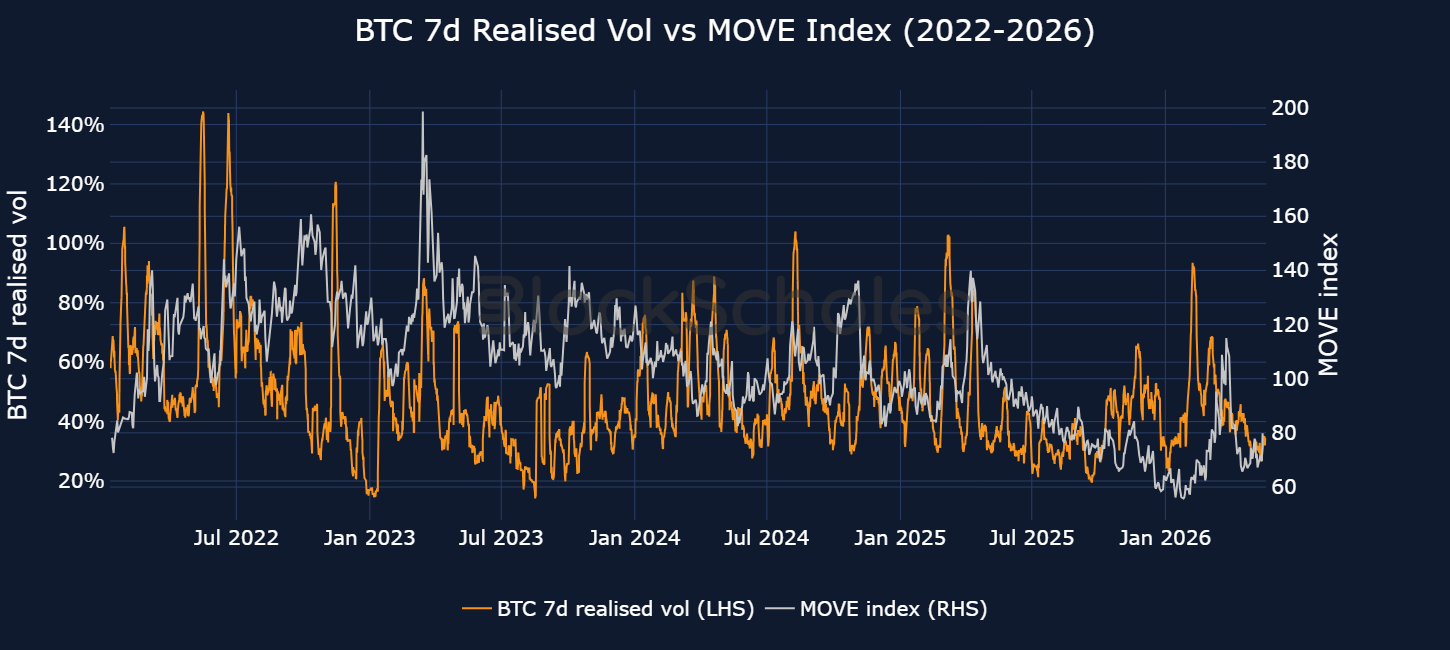
7天BTC实际波动率当前接近其今年以来的低点,略低于30%,现货价格年初至今下跌了12%。
最近两次实际波动率的重大突破——在2026年2月初和2026年3月初——都恰逢宏观环境的转变,这使得当前低波动率环境更加令人惊讶。
2026年2月8日: 7天实际波动率在三天前BTC出现自FTX崩盘以来的最大单日跌幅后飙升至91%。那次抛售发生在一个宏观背景下,即对人工智能估值的担忧推动了风险资产的大幅回落。
2026年3月6日: 7天实际波动率跃升至69%——这一变动很大程度上归因于2月下旬美伊战争的爆发。
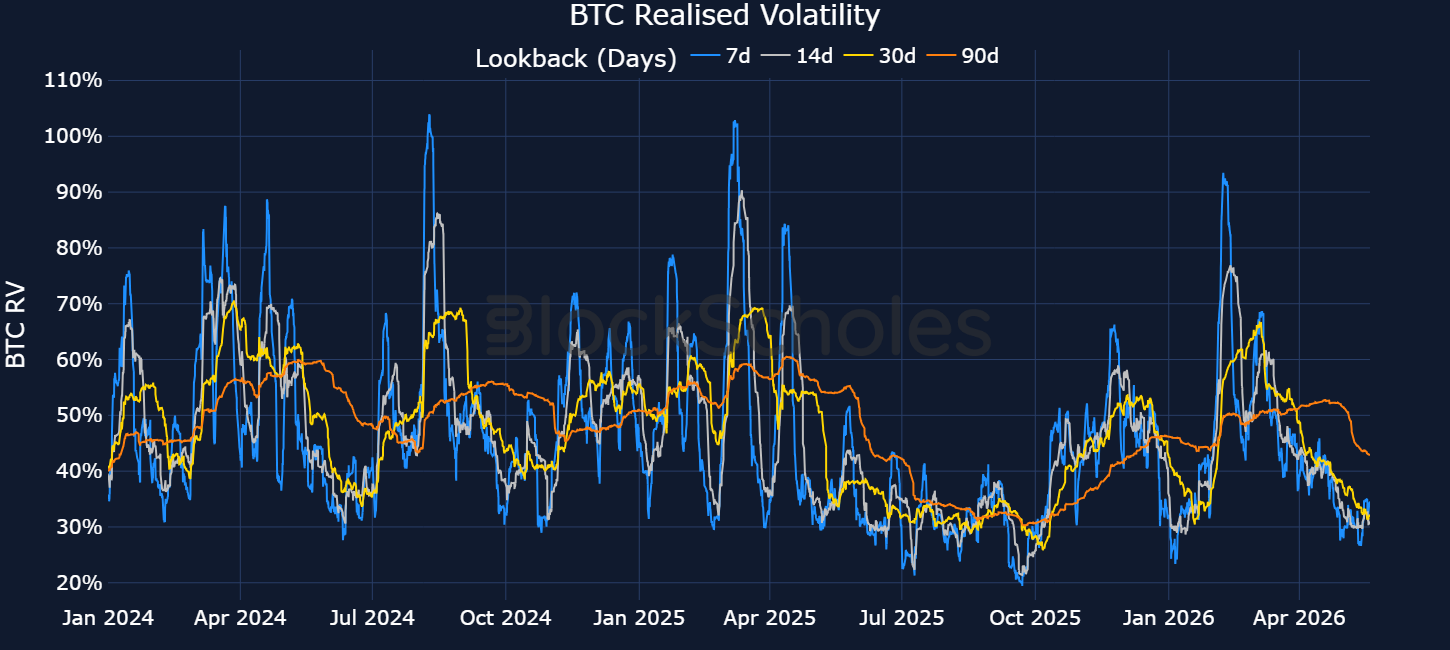
这种波动率的缺乏也体现在期权市场中。
实值期权隐含波动率——交易者对BTC波动率的前瞻性预期——同样接近其年初至今的低点30%。
换言之,尽管宏观背景存在相当大的不确定性,但BTC 期权定价中的风险权利金仍接近全年最低水平。
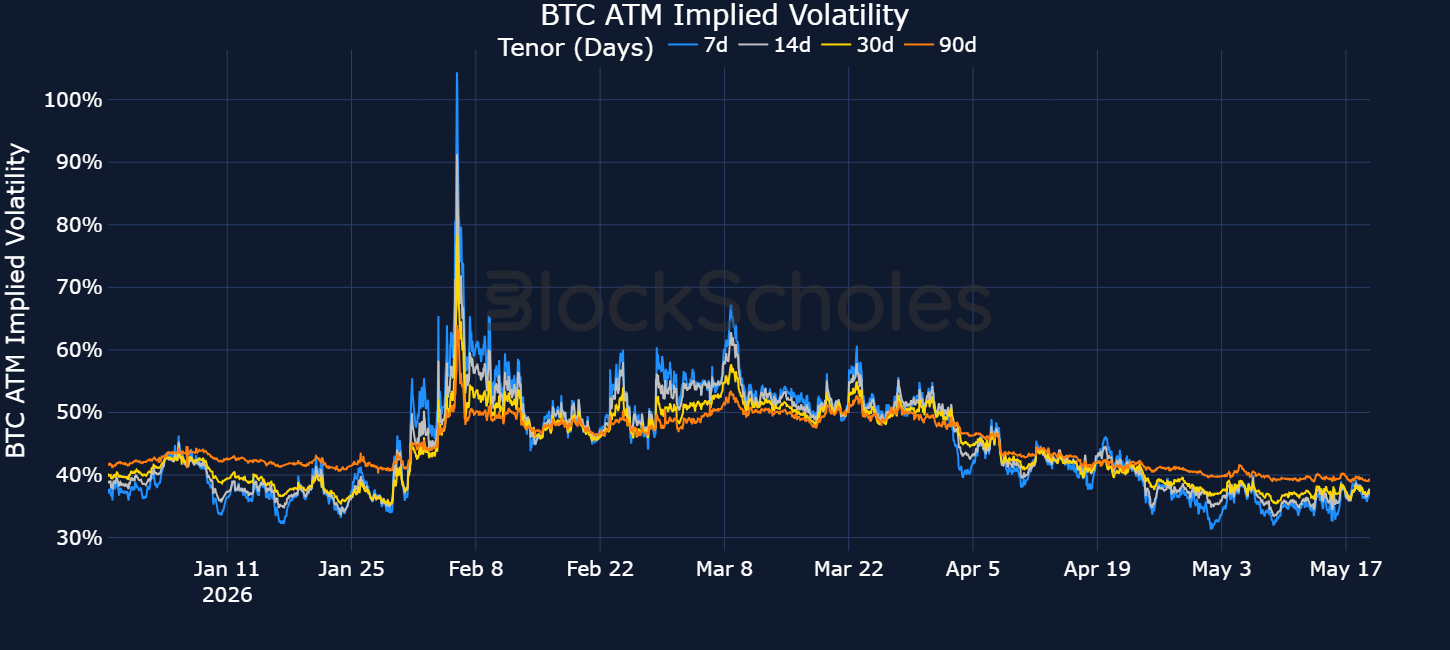
低波动率的故事并非BTC独有。
ETH 7天实值期权隐含波动率在2026年5月15日降至37%,是今年迄今为止的最低水平。
BTC和ETH的7天前瞻性波动率预期的压缩使得两者之间的价差缩小至自2025年3月以来的最窄水平:在2026年5月15日,ETH波动率仅比7天BTC波动率高出4.08个百分点。
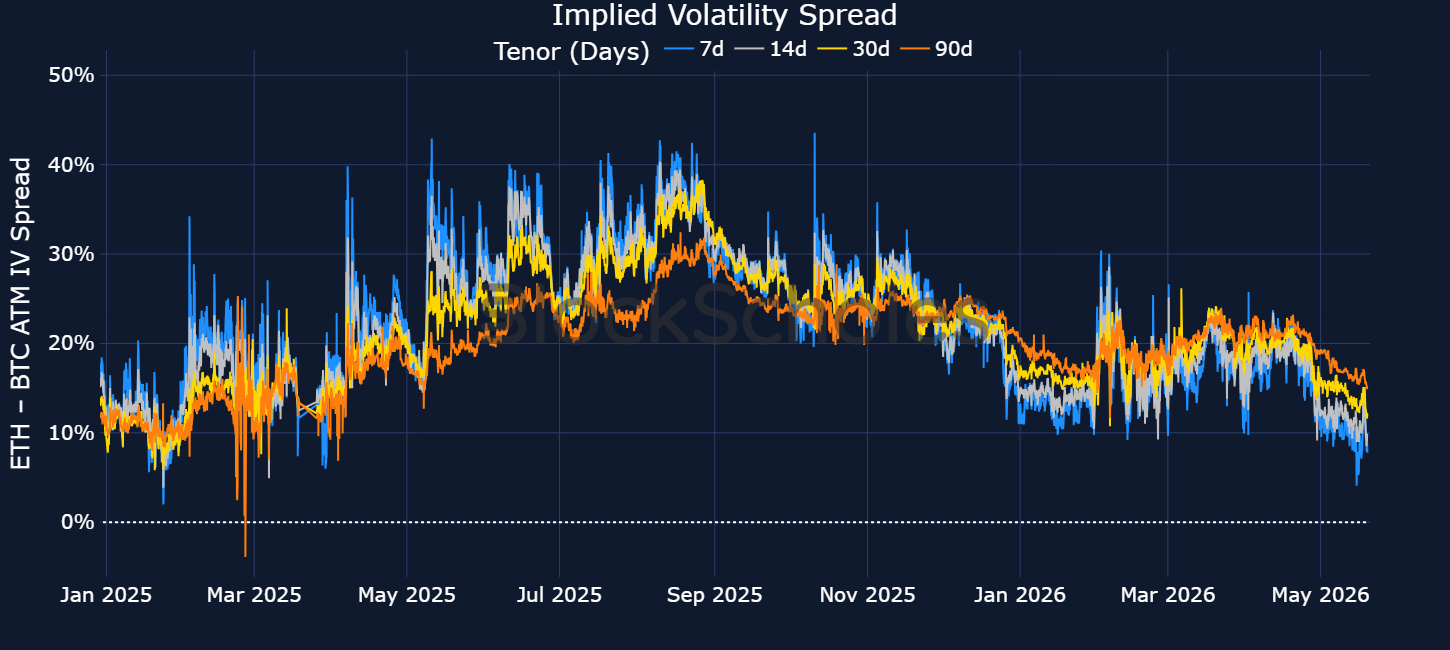
这标志着另一个有趣的错位。
在它们的共同历史记录中,ETH波动率几乎总是以对BTC波动率的显著权利金交易——部分反映了其较高的实际波动率。
例如,自2024年以来,ETH-BTC 7天ATM IV价差的中位数为15个波动率点。因此,5月15日最近的4.08个百分点价差处于分布的底部11%。
当观察波动率微笑的偏斜时,令人惊讶的低BTC和ETH波动率环境变得更加引人注目。
自5月初以来,BTC的7天实值期权隐含波动率一直在33%到36%之间横盘交易,而25-Delta看跌-看涨偏斜则向下方变陡,从-3%降至-7%。
如果期权交易者对现货价格的潜在下行感到紧张并要求看跌期权的权利金,这并没有反映在实值期权隐含波动率中。
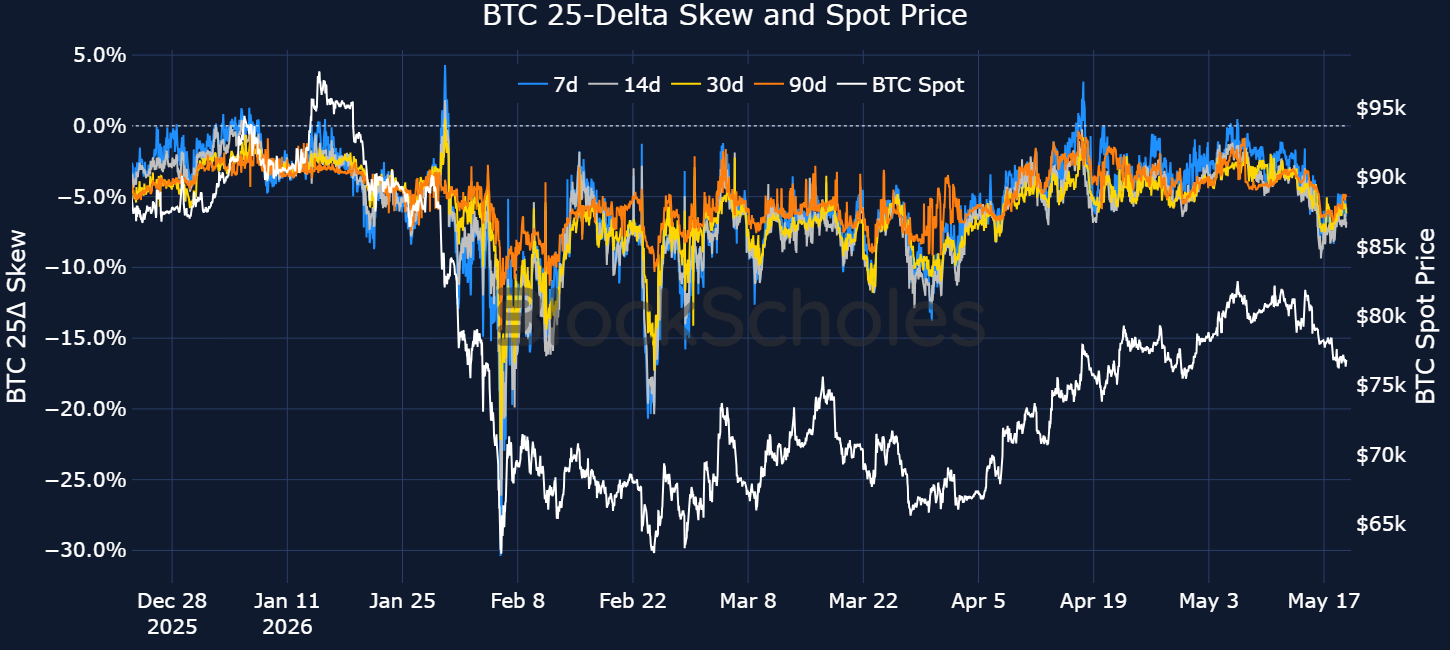
ATM隐含波动率与偏斜之间的错位表明,要么市场意识到它可能低估了波动率预期,我们看到期权权利金急剧走高,要么偏斜回落到更接近中性水平。
免责声明:本文仅供一般信息参考,仅反映作者的观点。它不构成投资建议,也不构成買入或賣出任何金融工具或数字资产的要约或招揽。您访问或使用提及的任何产品或服务的能力可能受您所在司法管辖区的法律和监管要求的约束。
解锁最高 100 USDT 奖励
Also, enjoy 555% APR on Bybit Earn products!