Intermediate
OptionsAI Summary
Show More
Quickly grasp the article's content and gauge market sentiment in just 30 seconds!
Detailed Summary
Strategia kołowa (tzw. „strategia koła opcji”) to dwuetapowa strategia dochodowa „Kupuj niskosprzedażowo” używana przez traderów opcji, którzy sprzedają zabezpieczone gotówkowo pozycje i objęte ubezpieczeniem rozmowy w celu otrzymania akcji po obniżonej cenie, a następnie sprzedają po cenie powyżej ceny rynkowej. Dzięki zaledwie kilku niewielkim korektom, inwestorzy kryptograficzni również mogą skorzystać z tej strategii.
Krok 1:
Inwestor nieustannie sprzedaje (zapisuje) gotówkowe wkłady zabezpieczone gotówką Out-of-The-Money (OTM) w celu pobrania premii za opcje.
Jeśli w określonym terminie wygaśnięcia opcja wygaśnie bezwartościowo, autor zachowuje całą składkę – powtarzając proces do momentu, gdy składowanie ostatecznie wygaśnie w pieniądzu (ITM).
Opcja put wygasająca automatycznie w pieniądzu (ITM).
W przeciwieństwie do tradycyjnych opcji na akcje, w których dochodzi do fizycznego przeniesienia własności podczas wykonywania kontraktu na opcje – opcje krypto USDC Bybit są „rozliczane gotówkowo”. W tym przypadku nie dochodzi do przeniesienia pozycji. Zamiast tego konto sprzedawcy opcji jest kredytowane lub debetowane na powiązane pozycje gotówkowe (USDC ).
Przykład:
Inwestor sprzedaje jedną opcję sprzedaży BTC o wartości 20 000 USD i otrzymuje od nabywcy premię w wysokości 2000 USD.
Kontrakt opcji wygasa po cenie rozliczeniowej 19 000 USD, a konto sprzedawcy otrzymuje kredyt w wysokości +1 000 USDC (Cena uderzeniowa - Cena ugodowa + Otrzymana składka)
W tym momencie sprzedawca opcji wchodzi na rynek i kupuje jeden BTC, zanim przejdzie do kroku 2 strategii koła.
Krok 2:
Obecnie posiada bazowy kryptowalutowy składnik aktywów, inwestor sprzedaje (pokryte) wezwania do wygenerowania stałego dochodu.
Gdy opcja połączenia w końcu wygaśnie w pieniądzu – dostępne są dwie opcje:
Opcja 1: Sprzedaj podstawowy kryptowaluty i wróć do Kroku 1, sprzedając gotówkę w zabezpieczonych miejscach.
Opcja 2: Zachowaj aktywa bazowe i kontynuuj sprzedaż połączeń objętych ubezpieczeniem, aby wygenerować dochód.
Konfiguracja strategii koła
Najważniejszym czynnikiem podczas korzystania ze strategii koła jest upewnienie się, że Twoje konto transakcyjne ma wystarczająco dużo kapitału, aby pokryć różnicę między ceną strajku a ceną rozliczenia, jeśli opcja wygaśnie w pieniądzu. W tym przypadku saldo konta gwarantuje, że krótka kwota jest „zabezpieczona gotówkowo”.
Sprzedaż opcji put to strategia wysokiego ryzyka z ograniczonym zyskiem (zebrana składka) i znaczną potencjalną wadą – różnica między ceną strajku a ceną rozliczenia minus otrzymana składka.
Z tego powodu wybrana cena strajku powinna odzwierciedlać poziom, który chętnie otworzysz w aktywach bazowych pozycję długoterminową.
Wybór tego, co ma zostać sprzedane:
Decydując o tym, który wariant sprzedaży ma zostać sprzedany, należy wziąć pod uwagę dwa główne czynniki:
Jak daleko poza pieniędzmi (poniżej aktualnej ceny rynkowej) powinna być cena strajku, aby osiągnąć pożądany wynik (wygasający bezwartościowy lub wykonywany)?
Ile dni do wyczerpania (DTE) powinna mieć ta opcja?
Jeśli celem jest wygaśnięcie bezwartościowej (pobierz premię), sprzedaż sprzedaży z ceną strajku poniżej bieżącej ceny rynkowej działa lepiej – im niższa cena strajku, tym mniejsze prawdopodobieństwo, że opcja wygaśnie w pieniądzu. Wypłata polega na tym, że składki za opcje obniżają dalsze wydatki.
Jeśli celem jest nabycie bazowego aktywa kryptowalutowego, wybierz wyższą cenę strajku, która Twoim zdaniem wygaśnie w pieniądzu – najlepiej nie o zbyt dużo, aby zrekompensować otrzymaną składkę.
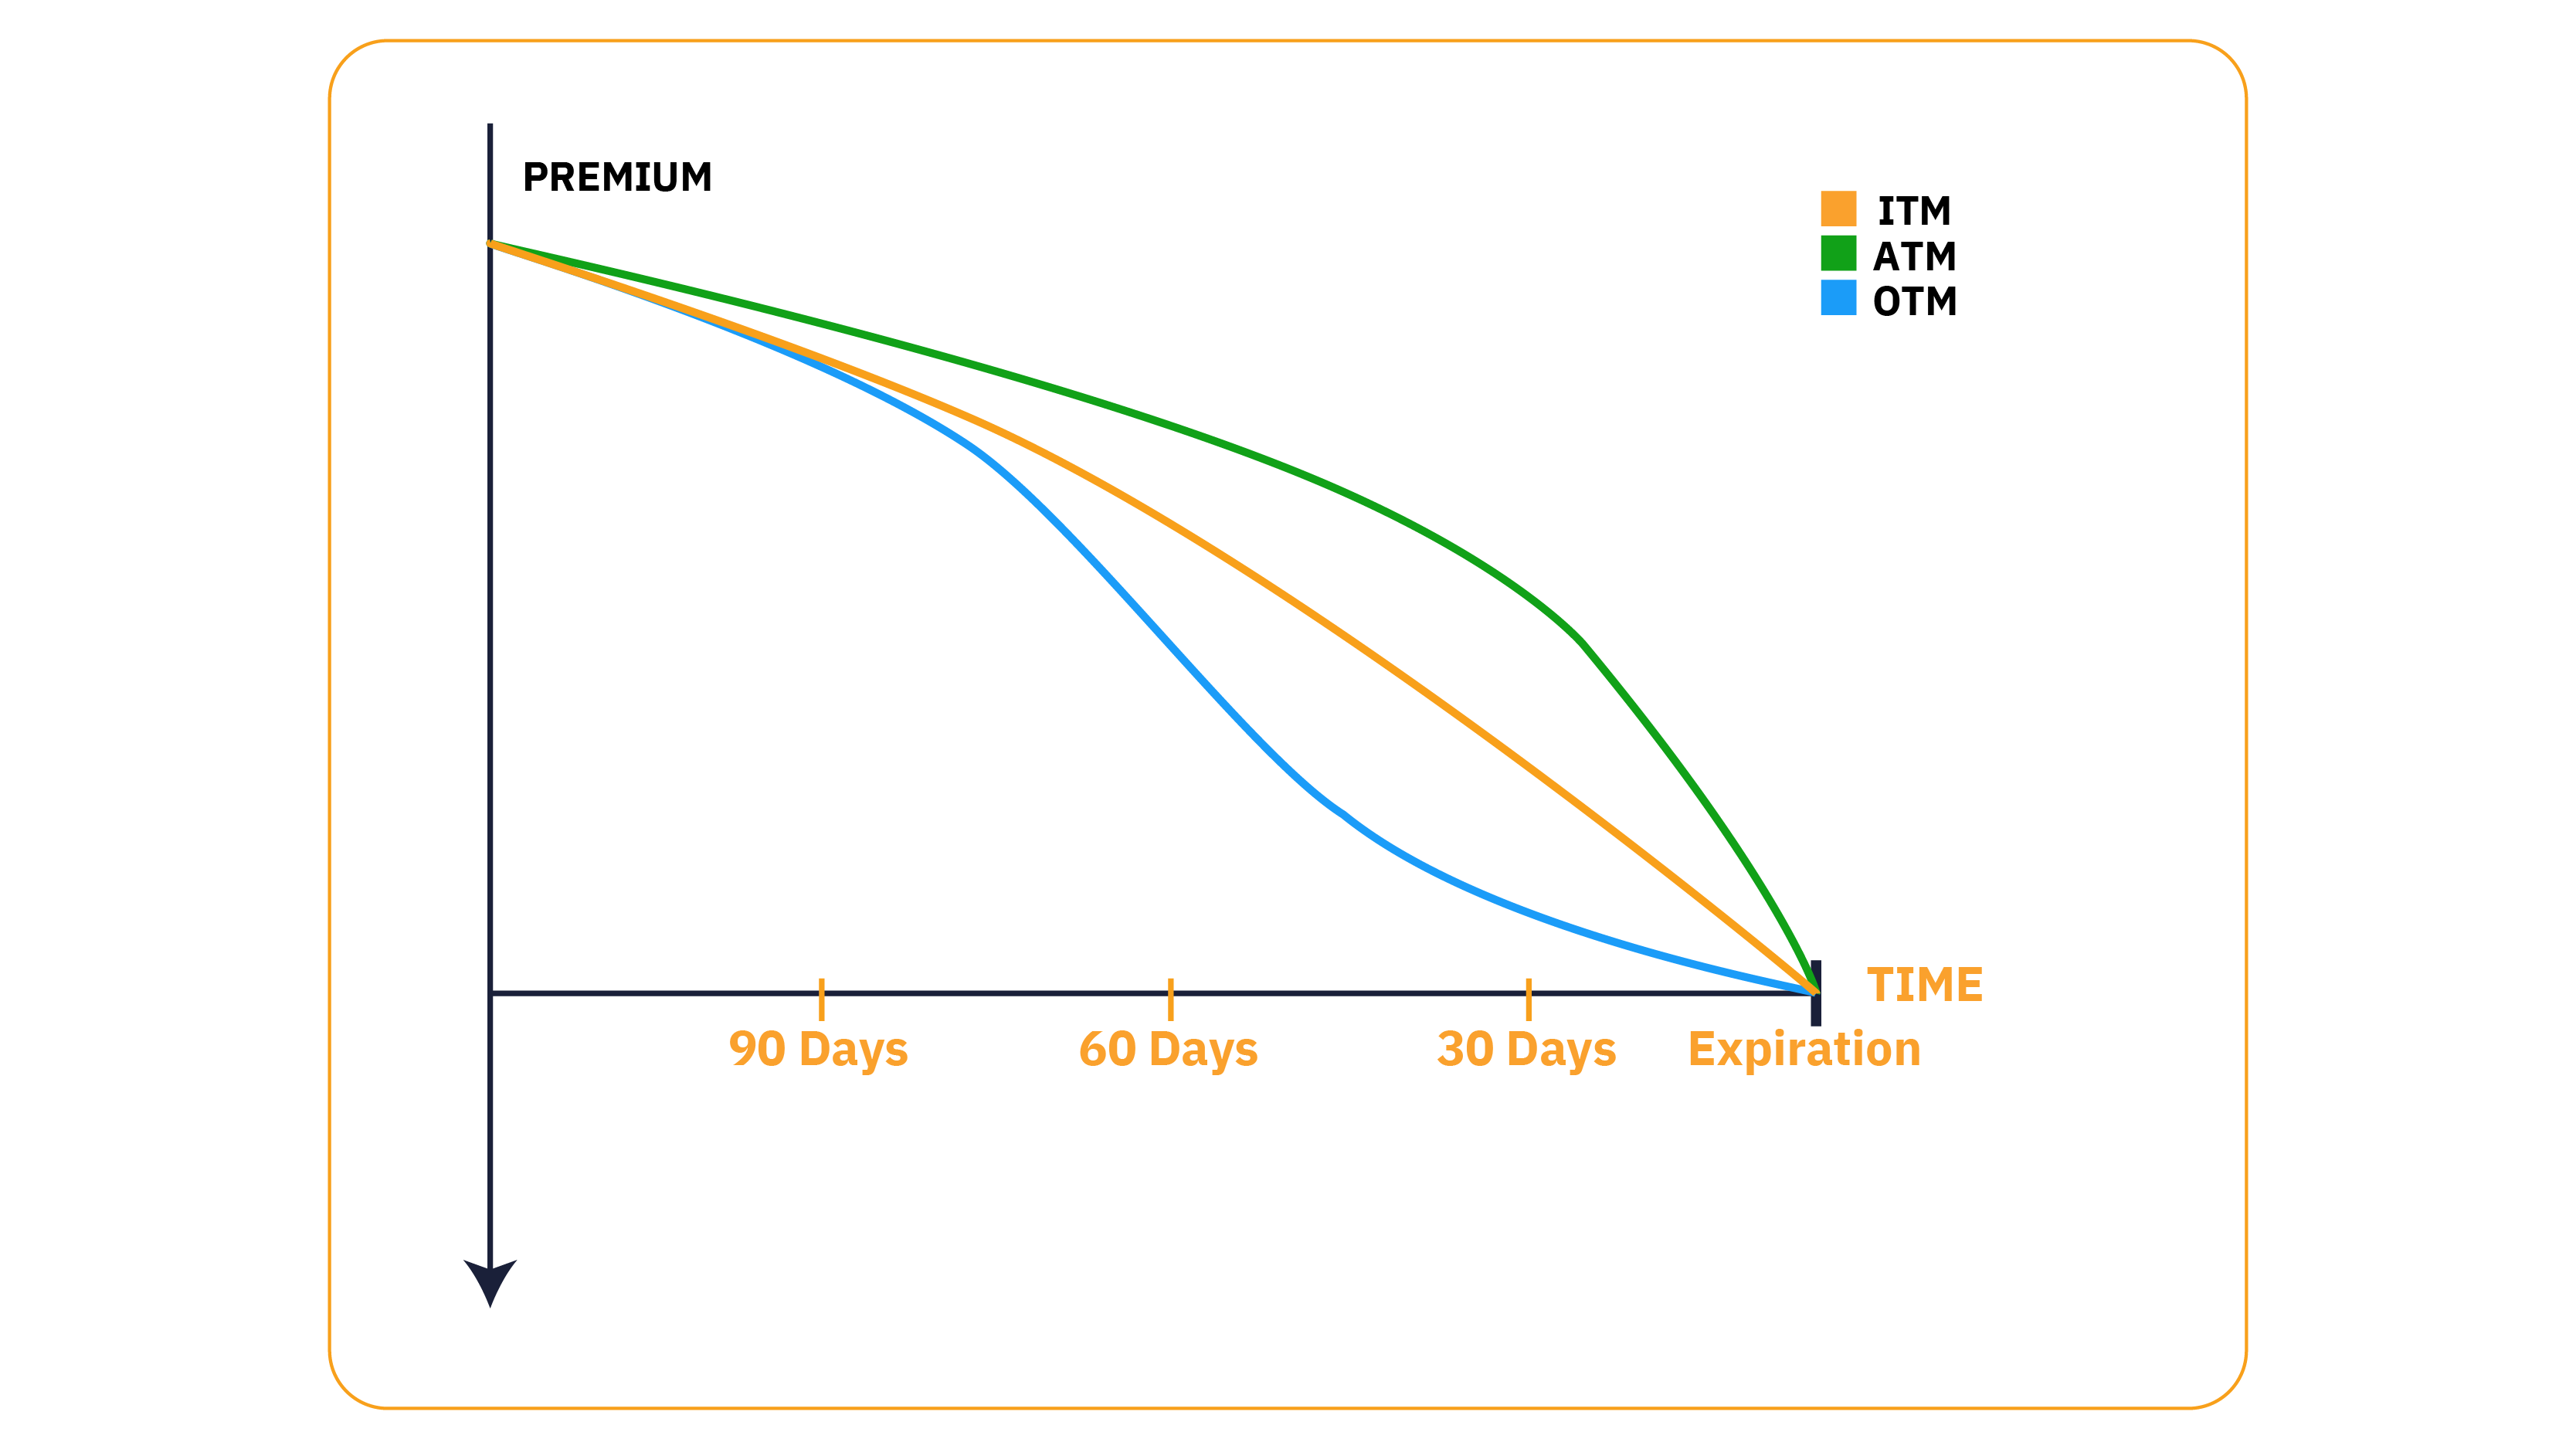
Przed podjęciem decyzji o tym, który termin zapadalności (data ważności) sprzedać, zastanów się, w jaki sposób premie za opcje zmieniają się w czasie. Wszystkie opcje tracą wartość (rozpad czasu), gdy data wygaśnięcia zbliża się. Możemy dokładnie zmierzyć, jaką wartość straci dana opcja, korzystając z Theta.
Theta to opcja grecka mierząca stawkę, którą z czasem obniża premia za opcję – ponieważ opcja zbliża się do terminu ważności, przyspiesza rozpad czasu – po wygaśnięciu opcja ma wartość zerową.
Praktycznym sposobem na wizualizację tejta jest wyobrażenie sobie śnieżki toczącej się po górach. Na szczycie góry śnieżka jest mała i porusza się powoli. Kiedy toczy się dalej w dół góry, przyspiesza, powiększając się po drodze, aż dotrze do dna (wygaśnięcie).
Opcja z tetą -0,50 każdego dnia straci 0,50 USD, podczas gdy opcja z tetą -2,00 straci 2,00 USD dziennie. Theta jest zawsze reprezentowana jako negatywna, ponieważ ma negatywny wpływ na cenę opcji.
Theta jest niższa dla opcji z dłuższymi datami (ceny się obniżają), a wyższa dla opcji zbliżeniowych (ceny się obniżają).
Theta jest najwyższa dla opcji At-The-Money (ATM) (cena strajku jest równa bieżącej cenie aktywów bazowych) malejących, gdy cena strajku przesuwa się dalej w pieniądz lub poza pieniądz.
Aby uzyskać najlepsze wyniki, sprzedaż krótkoterminowych wkładów o wartości od 30 do 40 (DTE) oferuje dobry sposób na maksymalizację strat czasu, przy jednoczesnym braku powiązania z mniej elastycznym kontraktem długoterminowym.
Wybór telefonu do sprzedaży:
Podobnie jak saldo konta „zabezpiecza” krótką transakcję, aktywa bazowe zapewniają „pokrywę” dla krótkiej wizyty. Z tego powodu musisz zatrzymać bazowy kryptoaktyw, gdy kontrakt krótkiego połączenia jest aktywny.
Wybierając cenę strajku do sprzedaży, weź pod uwagę te same czynniki, które zostały użyte do określenia, który produkt ma zostać sprzedany:
Jak daleko poza pieniędzmi (powyżej aktualnej ceny rynkowej) powinna być cena strajku, aby osiągnąć pożądany rezultat (wygasający bezwartościowy lub wykonywany)?
Ile dni do wygaśnięcia powinna mieć opcja?
Podobnie jak w przypadku sprzedaży, sprzedaż opcji połączeń z niemal datą o wartości od 30 do 40 DTE zapewnia dobre połączenie wartości i elastyczności.
Strategia kołowa
Kolejnym przydatnym wskaźnikiem, który pomoże zdecydować, które ceny strajków będą najlepsze podczas korzystania ze strategii opcji kół, jest Delta.
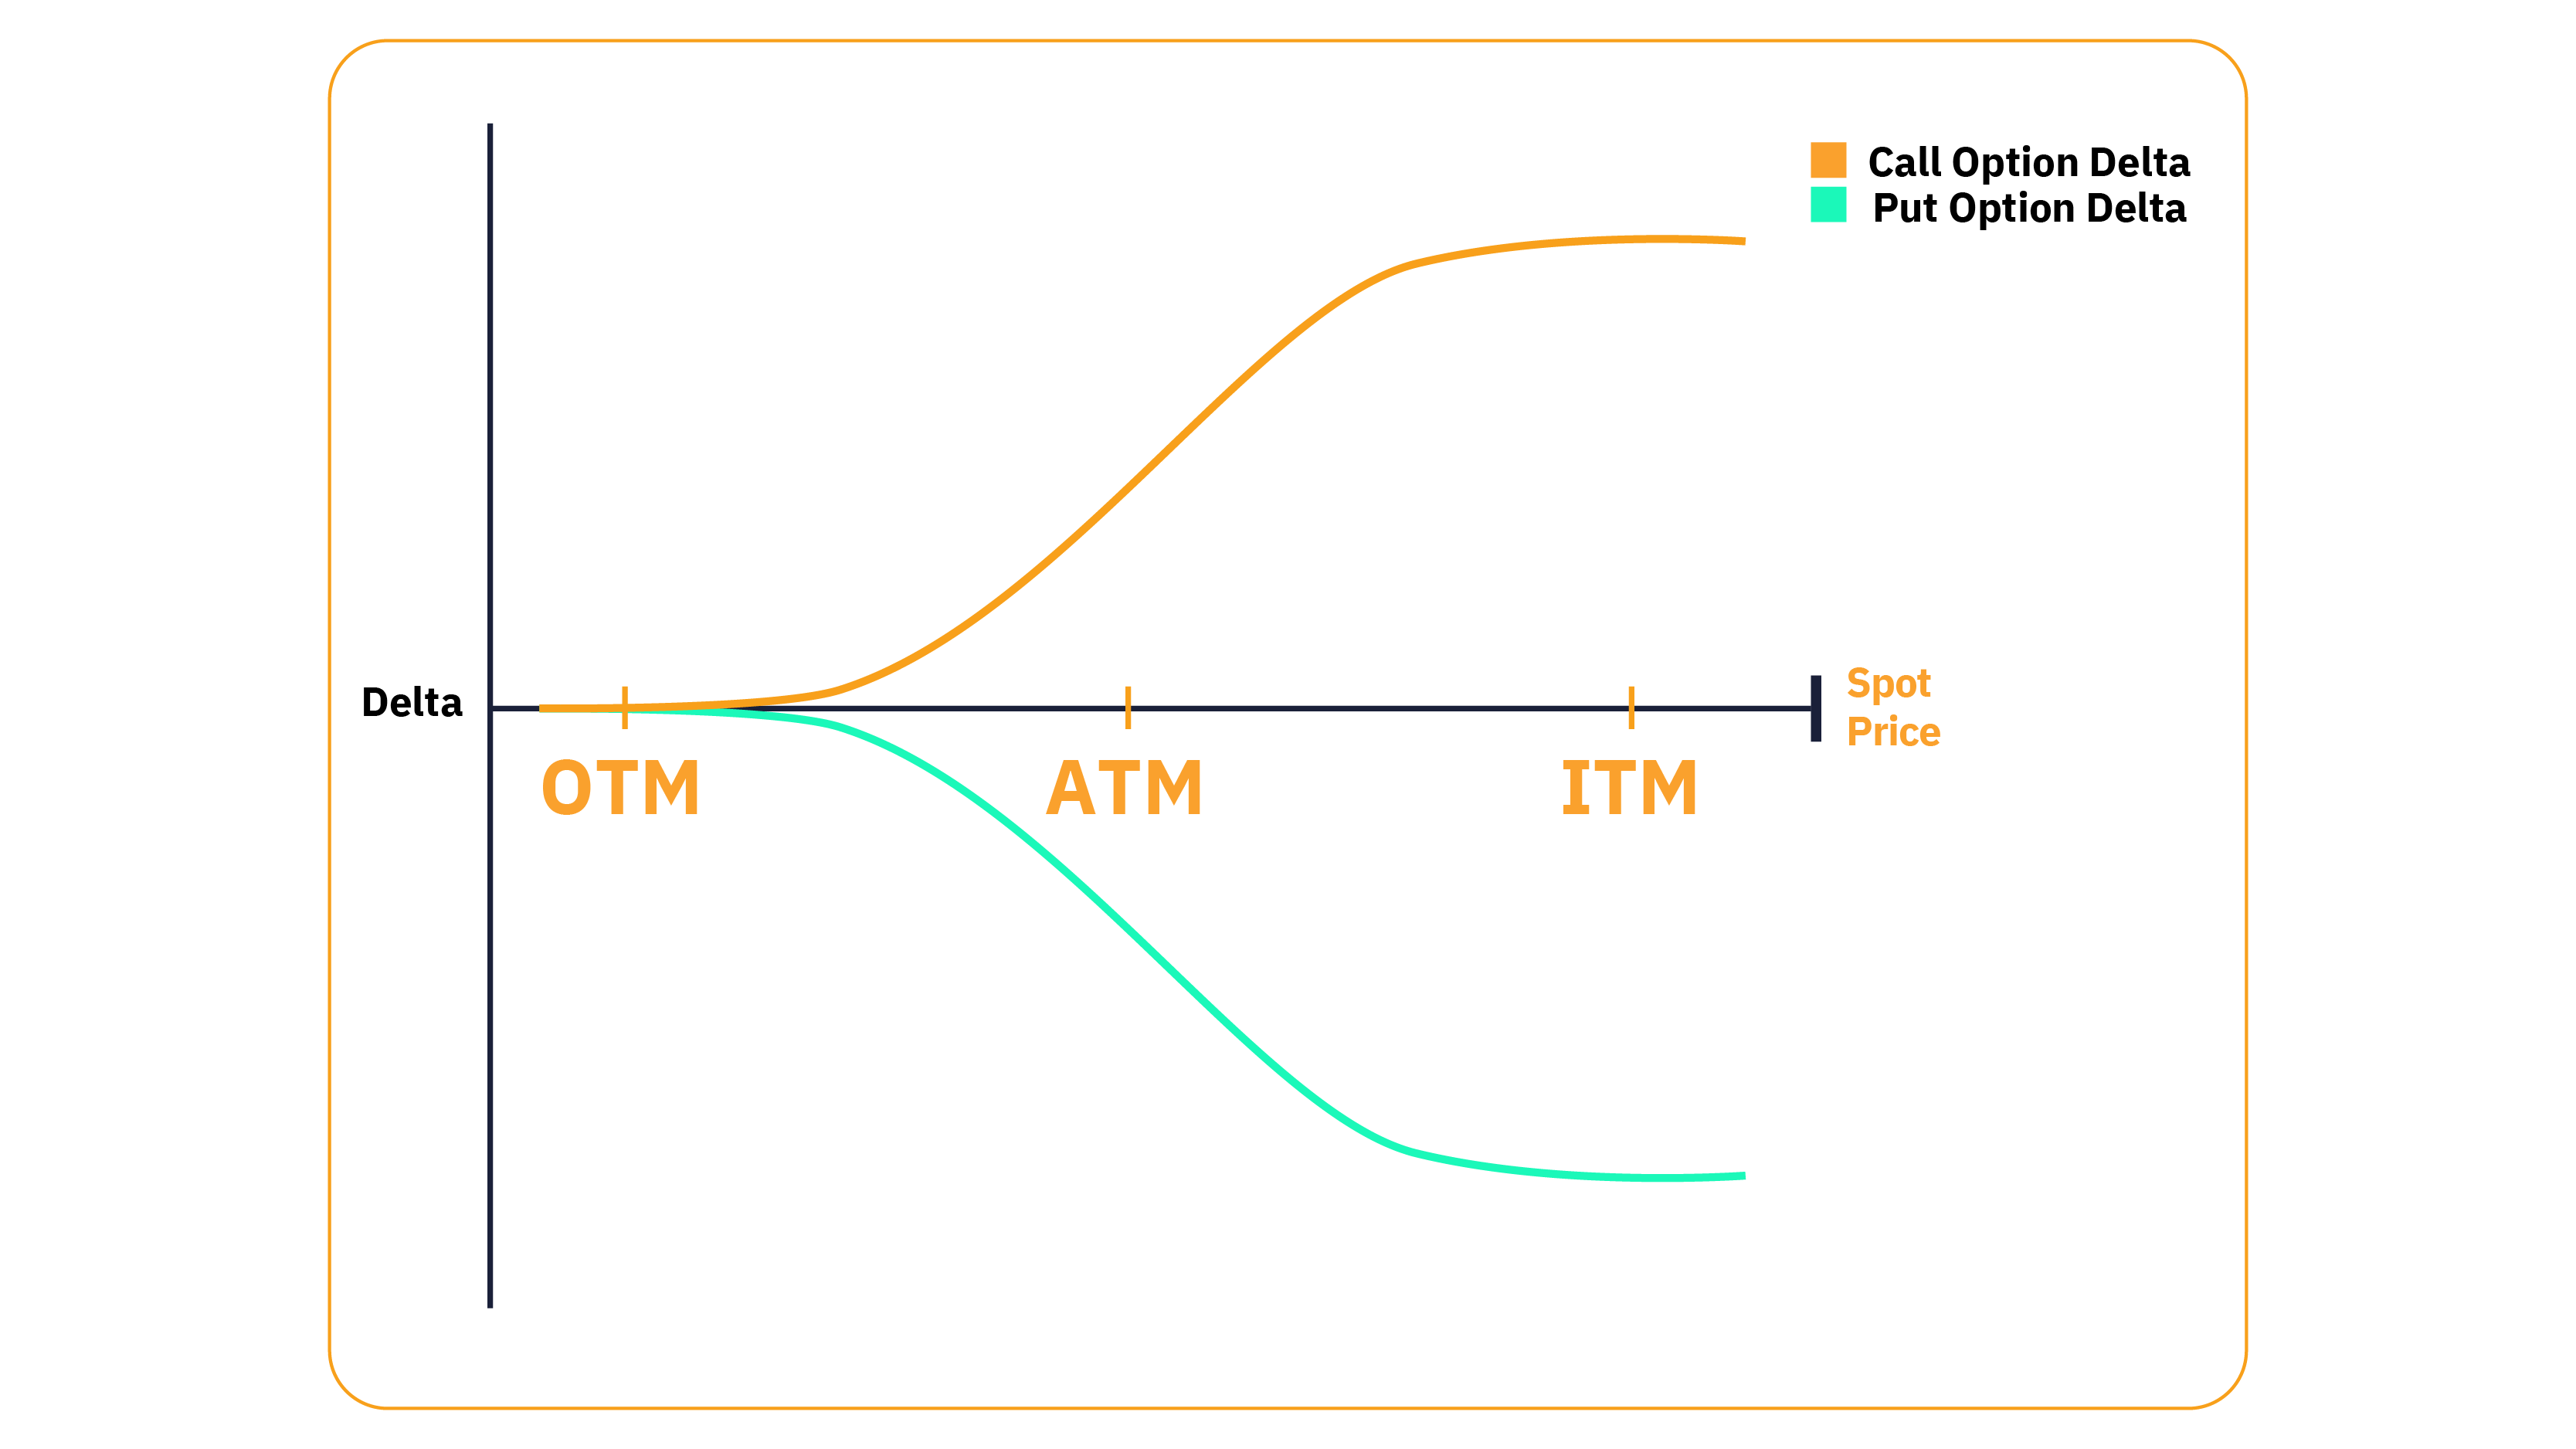
Delta to kwota, którą zmienia premia opcyjna za każdą zmianę o 1,00 USD w aktywach bazowych. Opcje połączeń mają dodatnią deltę w zakresie od 0 do 1 – podczas gdy opcje put mają ujemną deltę w zakresie od -1 do 0.
W przypadku opcji kupna delta mówi nam, o ile cena wzrośnie, gdy aktywa bazowe wzrosną o 1,00 USD, a o ile cena spadnie, gdy aktywa bazowe spadną o 1,00 USD. Działa to w odwrotnej kolejności w przypadku opcji put, które tracą wartość, gdy aktywa bazowe rosną, i zyskują, gdy aktywa bazowe spadną.
Zazwyczaj opcja połączenia „w pieniądzu” ma deltę - lub blisko 0,50, co oznacza, że składka będzie wynosić +/- 0,50 USD za każdy ruch w cenie bazowej w wysokości 1,00 USD.
Delta maleje, gdy opcja połączenia przesuwa się dalej poza pieniądze (wyższe niż bieżąca cena rynkowa) i wzrasta, gdy opcja połączenia przechodzi głębiej w pieniądze (niższe) — jest odwrotnie w przypadku opcji sprzedaży.
Delta to po prostu sposób, w jaki rynki opcji informują nas o szansach, że cena strajkowa straci ważność w pieniądzu.
Wszystkie te rzeczy są sobie równe, opcja w pieniądzu ma 50% szans na wygaśnięcie w pieniądzu, a zatem jest to zakład 50/50 - podczas gdy delta 0,20/-0,20 ma 20% szans na wygaśnięcie w pieniądzu.
Wyższa Delta = większe szanse na wygaśnięcie ITM.
Niższa delta = mniejsze szanse na wygaśnięcie ITM.
Dla kogo przeznaczona jest strategia koła
Strategia opcji kół jest odpowiednia dla inwestorów z dobrą praktyczną wiedzą na temat obrotu opcjami.
Ponieważ opcje kryptowalut są rozliczane gotówkowo, traderzy muszą zawsze pamiętać o nabyciu aktywów bazowych, gdy krótka kwota wygaśnie w pieniądzu, i sprzedawać (jeśli taki jest cel), gdy krótka rozmowa wygaśnie w pieniądzu. Z tego powodu strategia opcji kół jest najlepiej dopasowana do bardziej doświadczonych inwestorów.
Kiedy stosować strategię koła
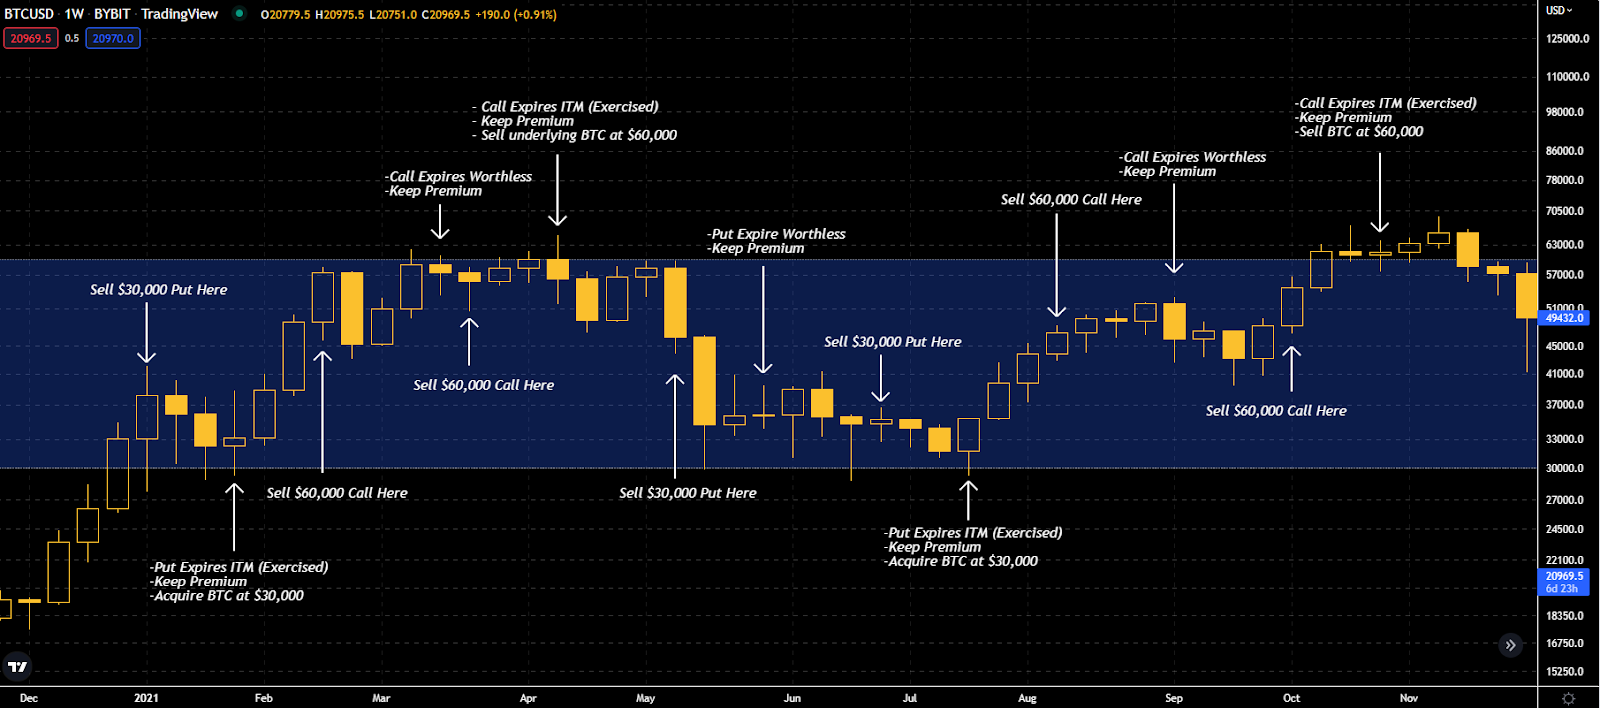
Trendy na rynku bocznym o szerokim zakresie obrotu oraz jasno określonym poziomie wsparcia i oporu (liczby zaokrągleń są często najlepsze) świetnie sprawdzają się w strategii koła, zapewniając kilka sposobów na uzyskanie pozytywnych zysków:
Generowanie pasywnego dochodu (gdy opcje wygasają bezwartościowo).
Niższa podstawa kosztowa nabycia bazowych aktywów kryptograficznych (krótkie wkłady tracą ważność ITM).
Zwiększenie ceny sprzedaży netto aktywów bazowych (krótka rozmowa wygasa ITM)
Poniższy wykres pokazuje, w jaki sposób możesz zyskać ze strategii koła:
Punkt rentowności
Punkt rentowności to cena, po której strategia opcji nie zarabia ani nie traci pieniędzy. Ponieważ strategia kołowa zawiera wiele ruchomych części, nie możemy zidentyfikować określonego punktu rentowności – zamiast tego musimy przyjrzeć się każdemu z poszczególnych elementów, aby ustalić ich punkty rentowności.
Zabezpieczone środki pieniężne — punkt breakeven
Punktem rentowności przy sprzedaży wkładu zabezpieczonego gotówką jest termin wygaśnięcia w pieniądzu (poniżej ceny strajku) równy kwocie otrzymanej składki.
Na przykład:
Inwestor sprzedaje jedną opcję sprzedaży BTC o wartości 20 000 USD, otrzymując od nabywcy składkę w wysokości 2000 USD.
W tym przypadku breakeven dla autora put wynosi 18 000 USD. Jeśli wartość wkładu wygaśnie po 18 000 USD, jego konto zostanie obciążone -2000 USD (cena uderzeniowa - Cena ugody ) i otrzyma kredyt w wysokości 2000 USD (Otrzymano premię )
Ponieważ strategia koła obejmuje nabywanie aktywów bazowych, a następnie sprzedaż ich przeciwko nim, musimy również wziąć pod uwagę cenę nabycia aktywów bazowych do naszych obliczeń.
Zwykle sprzedawca opcji kupuje bazowy kryptoaktyw po wygaśnięciu opcji sprzedaży. Decyzja, aby nie wpływać na zyskowność, może mieć wpływ na trzy sposoby:
Neutralny wynik
Pisarz kupuje aktywa bazowe na tym samym poziomie, co cena rozliczenia:
Cena rozliczenia w wysokości 18 000 USD - Cena zakupu w wysokości 18 000 USD - bez zmian
Pozytywny wynik
Wystawca opcji kupuje aktywa bazowe poniżej ceny rozliczeniowej:
Cena rozliczenia 18 000 USD – cena zakupu 16 000 USD – oszczędność 2000 USD.
Negatywny wynik
Pisarz kupuje aktywa bazowe powyżej ceny rozliczenia:
Cena ugody w wysokości 18 000 USD – cena zakupu w wysokości 20 000 USD – strata w wysokości 2000 USD.
Uwaga: Aby zmniejszyć ryzyko, należy natychmiast zakupić aktywa bazowe, jeśli opcja krótkoterminowego sprzedaży wygaśnie ITM.
Połączenie objęte planem – punkt breakeven
Możemy ustalić punkt rentowności dla objętej ubezpieczeniem wizyty, obliczając, w którym to momencie składka nie kompensuje już spadku aktywów bazowych po wygaśnięciu opcji.
Zakładając, że inwestor nabędzie jeden BTC o wartości 20 000 USD, następnie sprzeda opcję kupna poza pieniędzmi, pobierając premię w wysokości 2000 USD, punkt breakeven wynosi 18 000 USD. W tym przypadku składka 2000 USD równoważy spadek aktywów bazowych o 2000 USD.
Słodki punkt strategii koła
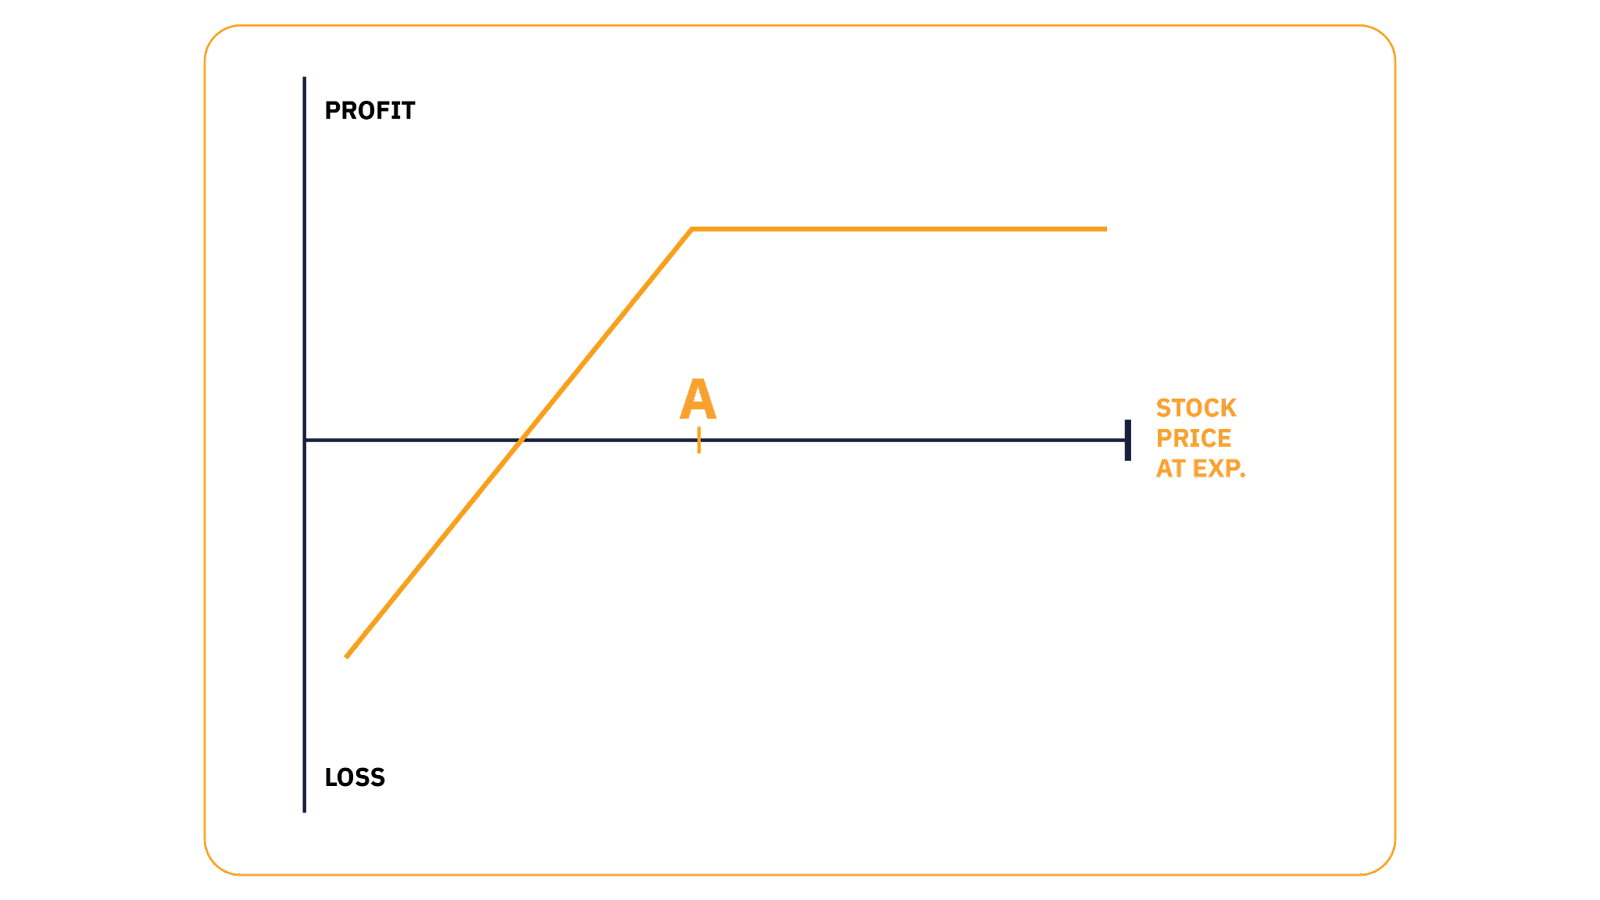
Słodki punkt strategii opcji odnosi się do optymalnej ceny w dniu wygaśnięcia. Tak jak strategia opcji kół ma więcej niż jeden punkt rentowności, tak samo ma kilka słodkich punktów:
Zabezpieczone gotówką miejsce słodkie
W przypadku sprzedaży wkładu zabezpieczonego gotówką, idealna cena rozliczenia jest wtedy, gdy cena bazowa jest równa cenie strajku. W tym przypadku opcja wygasa bezwartościowa, a sprzedający zachowuje tę składkę.
Słodki punkt wizyty objętej planem
Podobnie jak w przypadku transakcji zabezpieczonych gotówką, słodkim punktem krótkiej rozmowy objętej ubezpieczeniem jest sytuacja, w której opcja wygasa w pieniądzu (wygasa bezwartościowo). Sprzedawca utrzymuje składkę i zakładając, że wezwanie po sprzedaży nie było już pieniężne, wartość aktywów bazowych będzie wyższa.
Korekty do wprowadzenia na rynkach niedźwiedzia
Jedną z głównych zalet opcji handlowych jest ich elastyczność. W odróżnieniu od transakcji spot lub kontraktów terminowych futures, gdzie jedynym wyborem jest pozostawienie pozycji otwartej lub zamkniętej, inwestorzy z opcjami mają kilka sposobów na dostosowanie swojej pozycji w niekorzystnych warunkach rynkowych.
Załóżmy, że BTC zawiera transakcje na poziomie 22 000 USD, a inwestor sprzedaje jedną opcję z BTC o wartości 20 000 USD z 40 dniami do wygaśnięcia i otrzymuje premię w wysokości 2000 USD, wierząc, że cena będzie bliska 20 000 USD po wygaśnięciu.
W połowie drogi przez kontrakt, teraz z 20 dniami do wygaśnięcia, inwestor staje się coraz bardziej niedźwiedzi, uważając, że BTC może dokonać transakcji do 18 000 USD przed datą wygaśnięcia opcji.
Cena bazowa spadła o 500 USD do 21 500 USD, a składka opcyjna nadal wynosi 2000 USD (spadek czasu zrekompensował ujemny ruch cen bazowych).
Oto kilka sposobów, w jakie mogą dostosować pozycję, aby odzwierciedlać swoje nowe, bardziej niedźwiedzie poglądy:
Zamknij pozycję i poczekaj, aż sprzedasz niższy strajk — jeśli krótki termin zostanie zamknięty, a BTC zbliży się do 18 000 USD przed datą wygaśnięcia, inwestor może sprzedać niższą cenę strajku z podobnym czasem na bieg, obniżając swoją breakeven price, jednocześnie otrzymując kwotę składki równoważną kwocie pobranej podczas pisania 20 000 USD.
Kup opcję ochronną po niższej cenie strajku – zakup dodatkowej niepieniężnej opcji przekształca zabezpieczone w gotówkę krótkie pozycje w mniejsze ryzyko Bull Put Spread . Długi nakład ochronny ogranicza kwotę, którą możesz stracić z krótkiego wkładu, a ponieważ strajk jest niższy, będzie kosztował mniej niż składka pobrana na pisemnym krótkim wkładzie. Schemat wypłat dla Bull Put Spread pokazuje, że ogranicza potencjalną stratę, bez względu na to, jak daleko w pieniądzu wygasa niższa kwota.
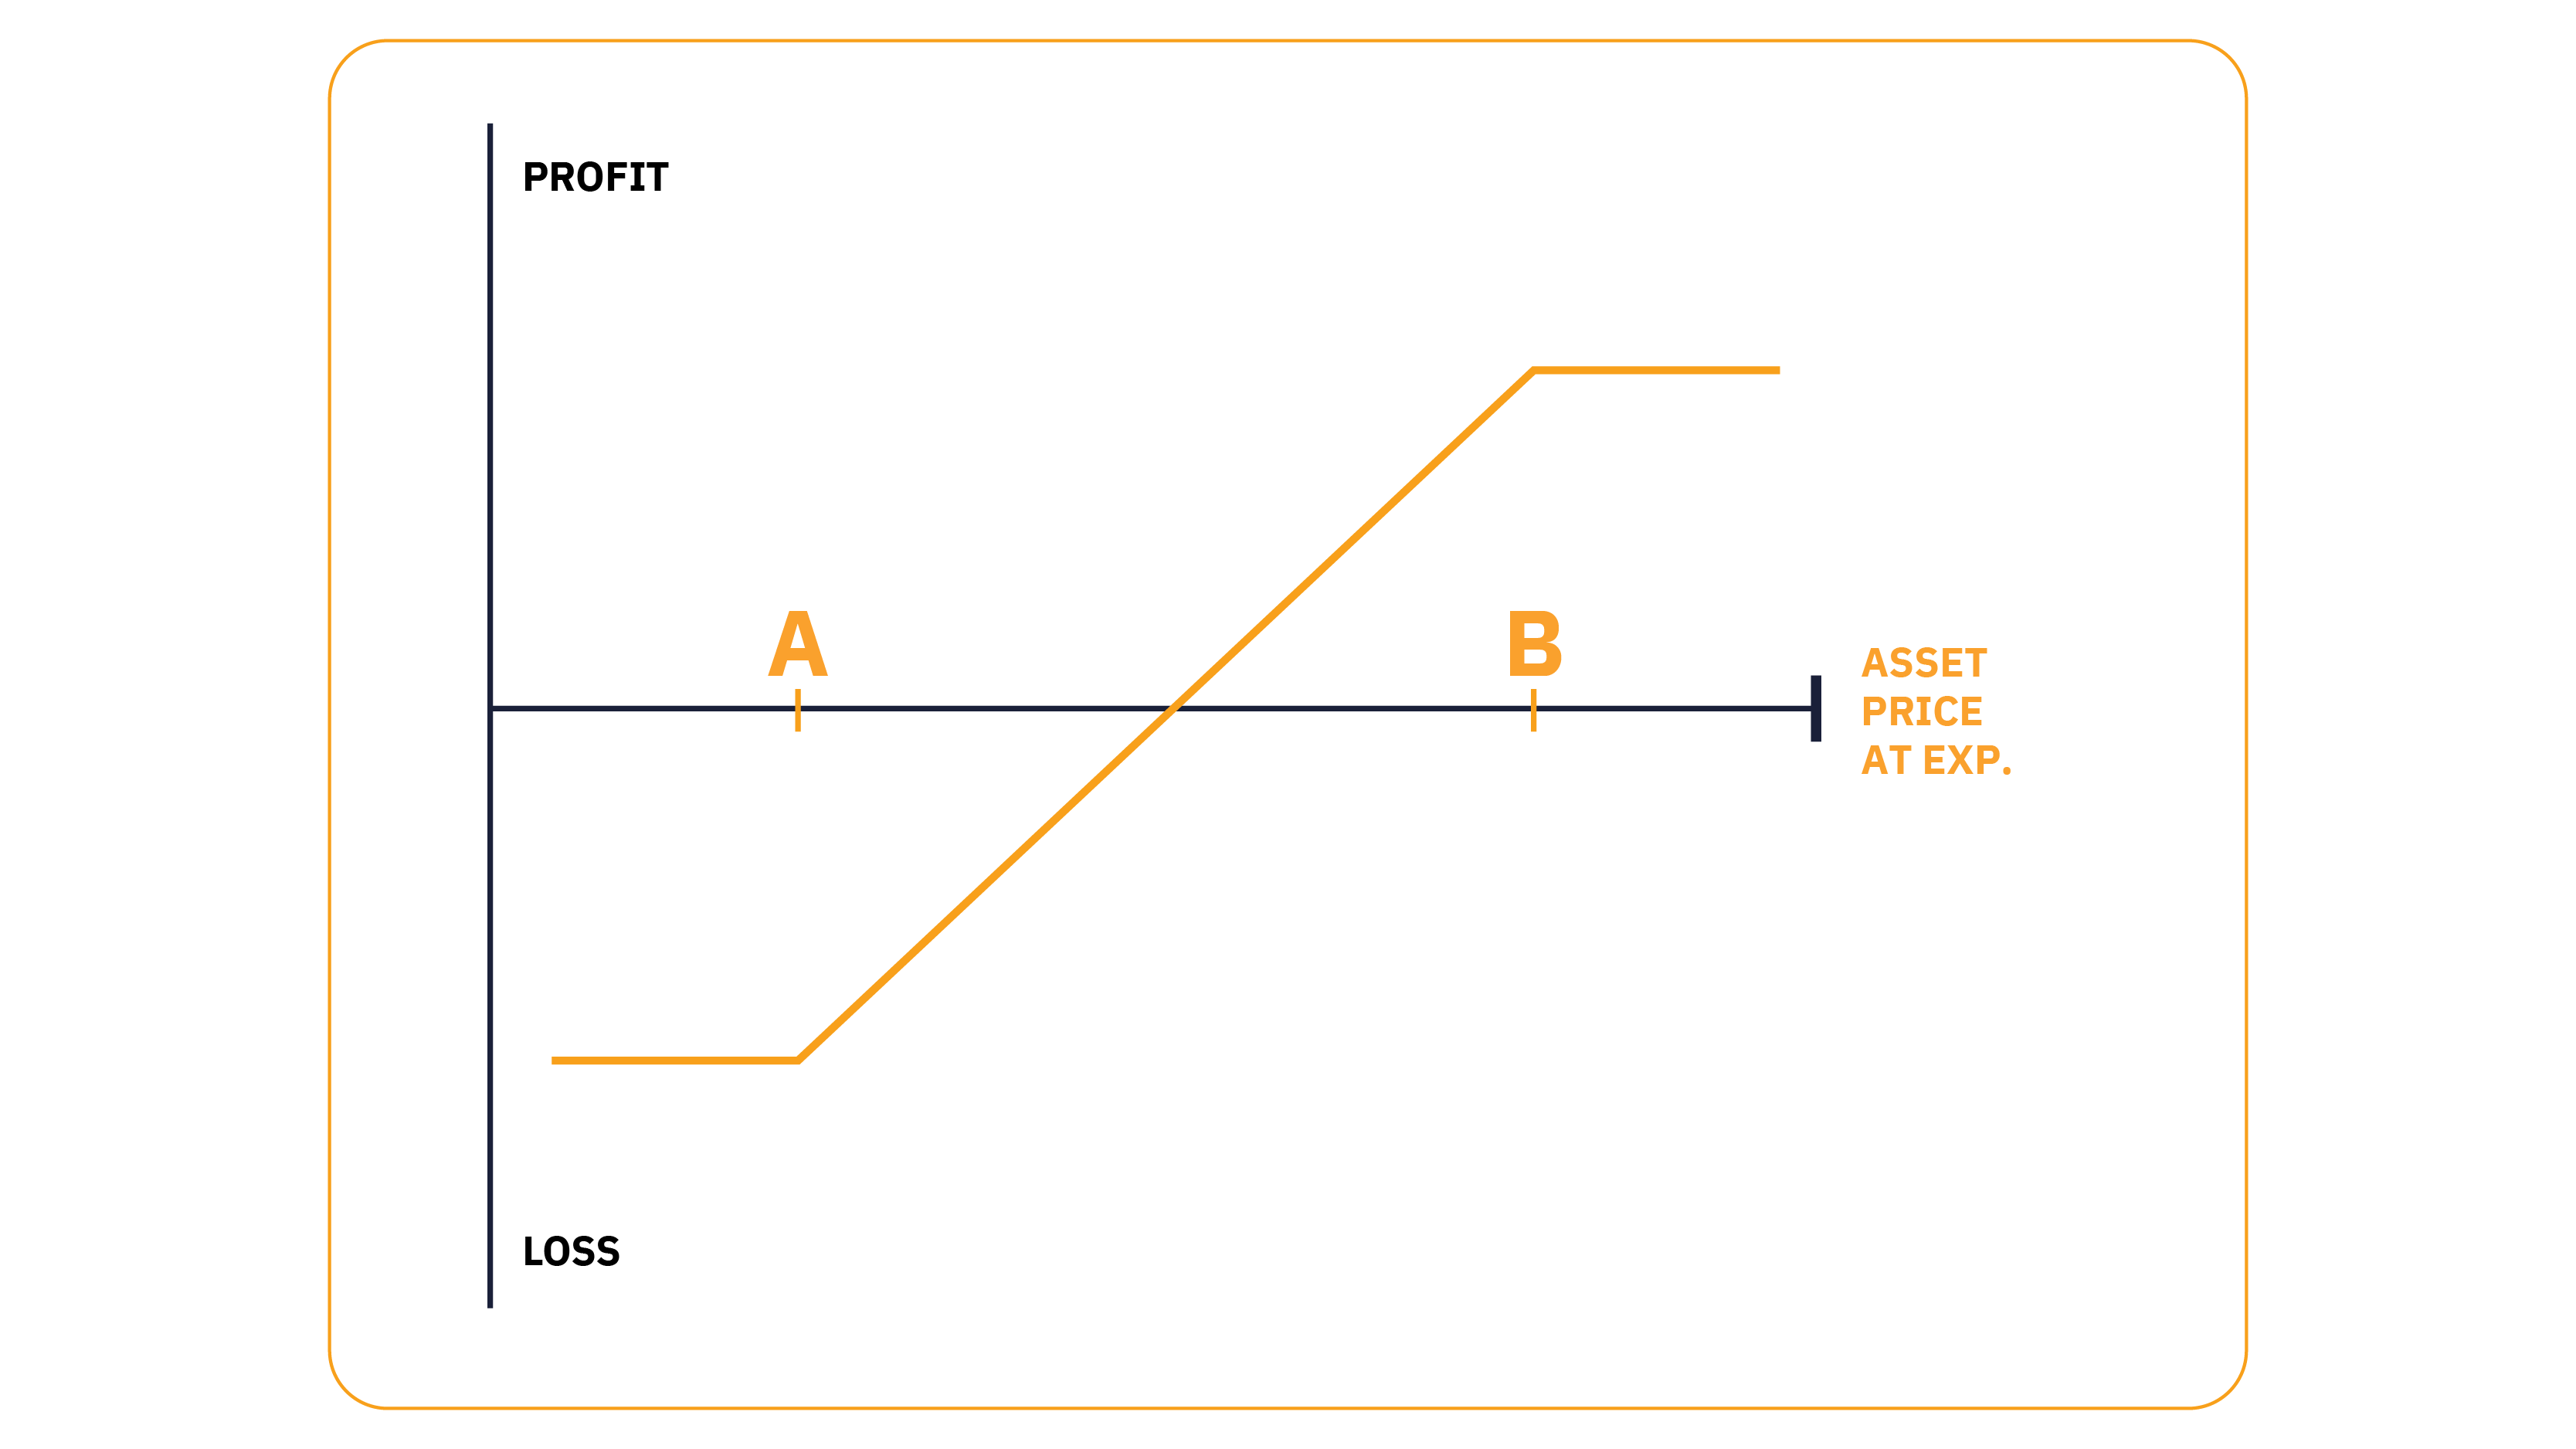
Rozwijanie: Rozwijanie polega na zamknięciu otwartego krótkiego strajku i otwarciu nowego krótkiego położenia w kolejnym strajku poza pieniędzmi. Podwijanie jest przeciwne i obejmuje zamknięcie otwartego strajku i otwarcie wyższego. W tym przykładzie inwestor odkupuje 20 000 USD i sprzedaje strajk o wartości bliższej 18 000 USD. Oczywiście, będąc dalej poza finansami, nowe strajki będą generować mniej premii i mają niższą tetę — zaletą jest to, że nowe strajki mają niższą deltę, a zatem mniej prawdopodobne jest, że wygasną w pieniądzu.
Maksymalny potencjał Take Profit
Ponieważ strategia kołowa jest wieloaspektowa, teoretycznie istnieje kilka sposobów jej działania przy maksymalnej zyskowności:
Krótkie pozycje rzadko lub nigdy nie wygasają w pieniądzu, a autor opcji generuje stały i niezawodny dochód.
Krótkoterminowe lokowanie wygasa na pieniądzu (bezwartościowe) – pisarz utrzymuje składkę, kupuje bazowy składnik aktywów kryptowalutowych, który należycie się rajduje, a inwestor pisze objęte ubezpieczeniem wezwania, aby wygenerować dodatkowy dochód. W tym przypadku inwestor czerpie zyski ze wzrostu wartości kapitału bazowego aktywów i otrzymanych składek.
Po przetrzymaniu aktywów bazowych tendencje są wyższe, a inwestor nieustannie pisze objęte ubezpieczeniem rozmowy, które rzadko lub nigdy nie tracą ważności w pieniądzu.
Maksymalny potencjał poniesienia strat
Aby zrozumieć potencjalne straty podczas obrotu strategią koła, musimy podzielić ją na dwie części:
Bezpieczne umieszczenie gotówki
Maksymalny potencjał poniesionej straty to różnica między ceną strajku a ceną rozliczenia + otrzymaną składką. Teoretycznie maksymalna strata występuje, gdy cena bazowego składnika aktywów spadnie do 0,00 USD. W powyższym przykładzie maksymalna strata dla krótkiej opcji put o wartości 20 000 USD wynosi -18 000 USD (-20 000 USD + premia otrzymana o wartości 2000 USD).
Możemy uniknąć maksymalnej potencjalnej straty, zamykając pozycję, jeśli składka lub aktywa bazowe przekroczą określony wcześniej próg cenowy.
Objęte połączenie
Maksymalna strata w strategii połączeń objętych ubezpieczeniem to różnica między ceną nabycia aktywów bazowych a otrzymanym 0,00 USD + Premium.
Na przykład, jeśli inwestor nabył BTC o wartości 20 000 USD i sprzedał opcję kupna „poza pieniędzmi” o wartości 2000 USD, maksymalna potencjalna strata wynosi -18 000 USD (-20 000 USD + otrzymana premia o wartości 2000 USD).
Aby uniknąć maksymalnej potencjalnej straty w rozmowie objętej ubezpieczeniem, najlepszą praktyką jest złożenie zlecenia stop-loss względem aktywów bazowych, a jeśli zostanie wypełnione, natychmiast zamknij pozycję opcji krótkiej rozmowy.
Przykład strategii koła
Omówmy różne etapy opcji strategii koła handlowego podczas korzystania z kontraktów rozliczanych przez Bybit USDC.
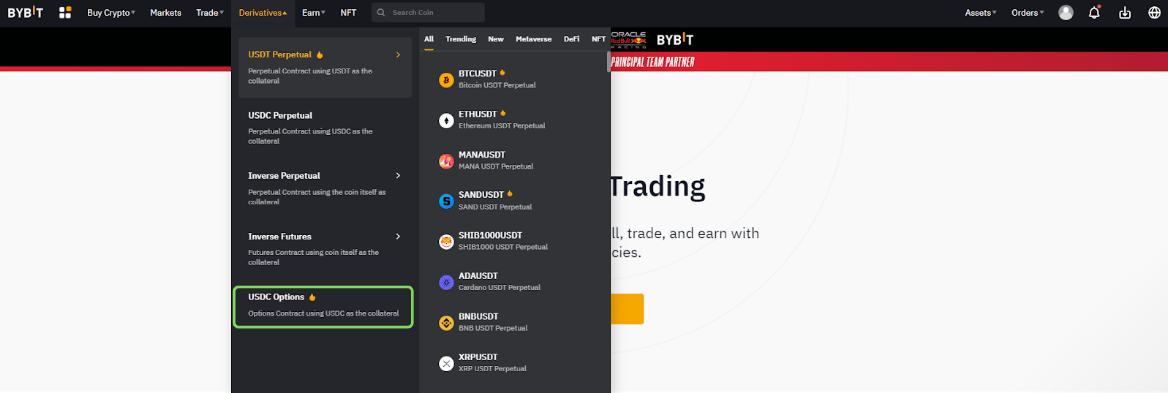
Krok 1
Na karcie pochodne wybierz Opcje USDC .
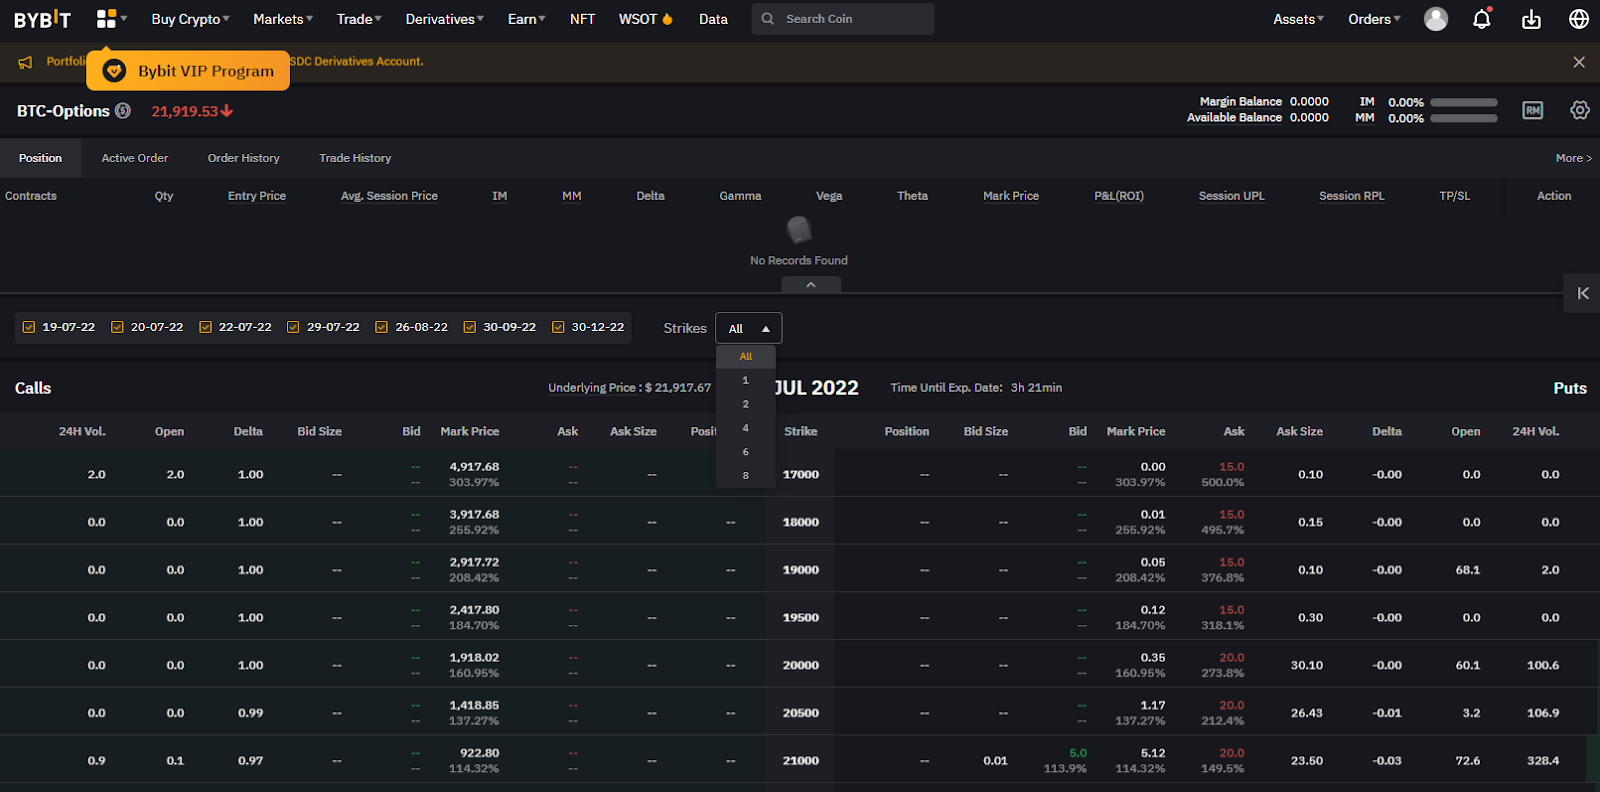
Krok 2
Wybierz datę wygaśnięcia, którą chcesz wyświetlić – lub wyświetl wszystkie daty wygaśnięcia jednocześnie.
Krok 3
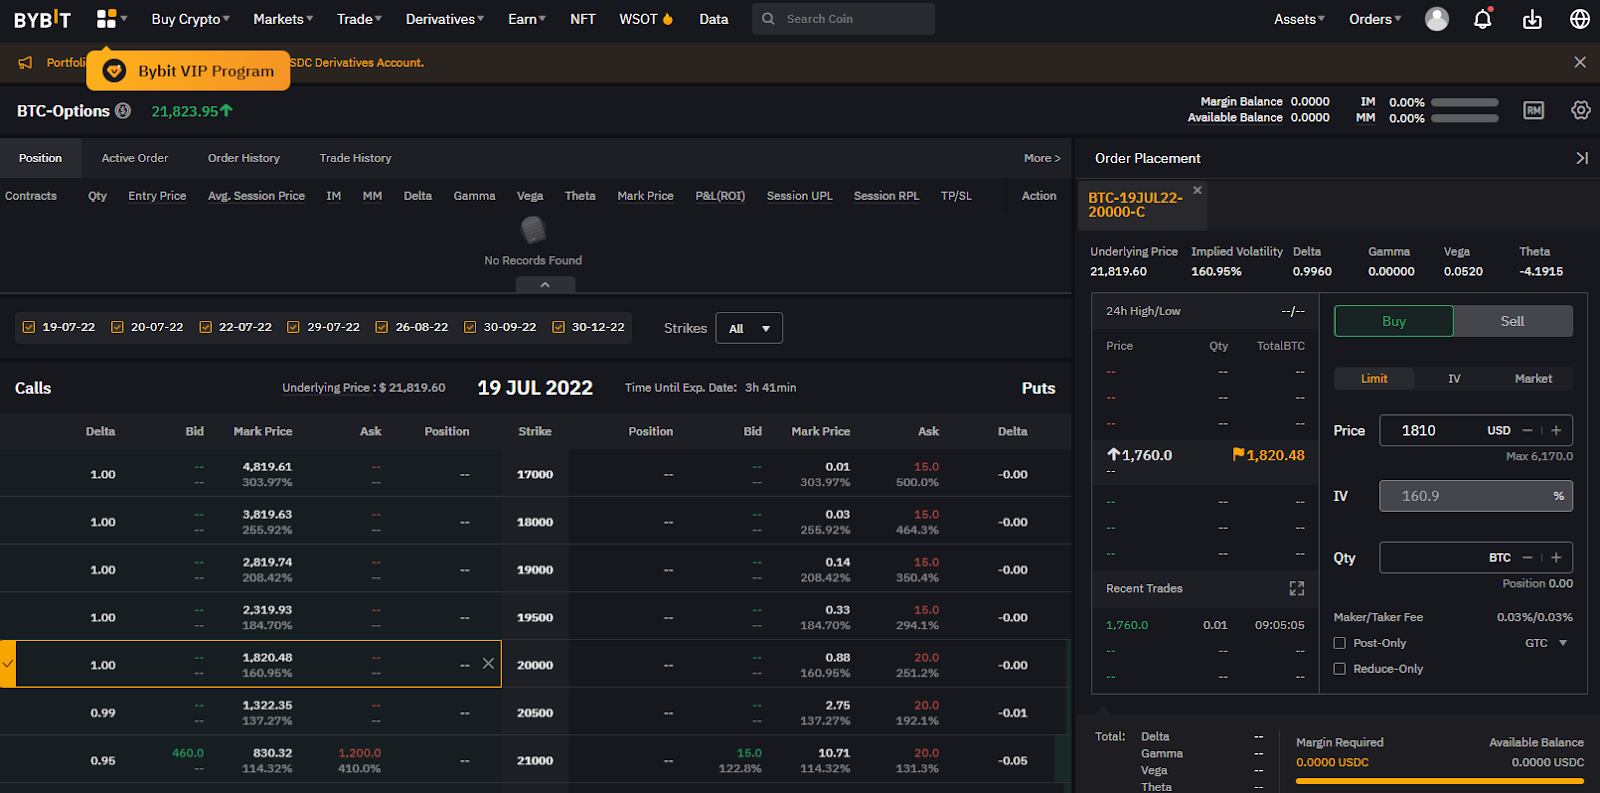
Wybierz żądaną cenę strajku. Opcje połączeń są wyświetlane po lewej stronie łańcucha opcji i umieszczane po prawej stronie.
Krok 4
Po wybraniu żądanego strajku pojawia się bilet do złożenia zamówienia. Tutaj znajdziesz obliczenia dorozumianej zmienności, delty, gamma i theta dla strajku. Gdy zechcesz kontynuować, kliknij Złóż zamówienie .
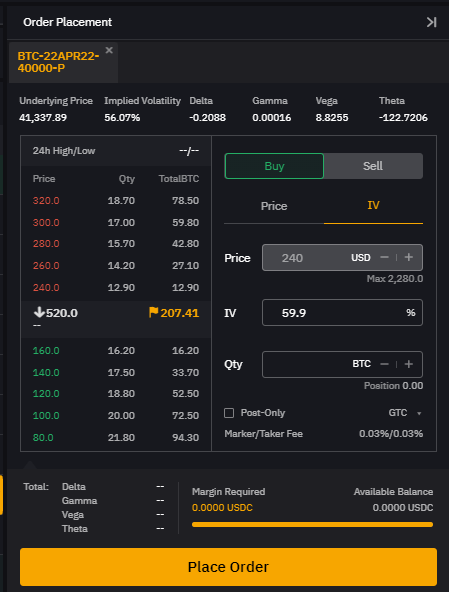
Krok 5
Zostaniesz poproszony o potwierdzenie zamówienia. Jeśli wszystko się sprawdzi, kliknij Potwierdź .
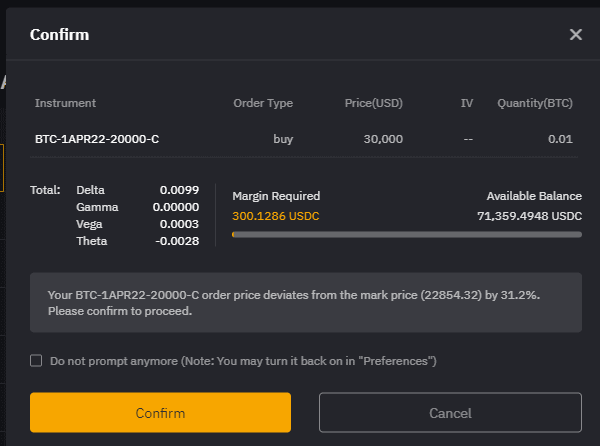
Zwroty strategii kół
Wyniki handlu strategią koła będą się różnić w zależności od kilku rzeczy:
Całkowita kwota pobranej składki (opcje wygasają bezwartościowo), zanim opcja ostatecznie wygaśnie w pieniądzu – im więcej składek pobierasz z czasem, tym większe jest prawdopodobieństwo sukcesu.
Przewidywanie punktów odwrócenia trendu w cenie bazowej — Celem jest „kupowanie na niskim poziomie i sprzedaż na wysokim poziomie”. Sprzedaż przyczynia się do niskich poziomów i wezwań do wysokich poziomów, znacznie zwiększy rentowność.
Zmienność dorozumiana w czasie — Opcje sprzedaży, gdy dorozumiana zmienność jest wysoka w porównaniu z historycznymi standardami.
Rozumiejąc te trzy fundamentalne czynniki, możesz zwiększyć potencjalną rentowność podczas obrotu kołem opcji.
Wskazówki dotyczące strategii kół
Jest kilka rzeczy, które możesz zrobić, aby uzyskać najlepsze wyniki strategii kołowej:
Sprzedaj opcje sprzedaży/rozmowy po cenie strajku, która Twoim zdaniem wygaśnie w pieniądzu.
Sprzedaż opcji, gdy dorozumiana zmienność jest wysoka w stosunku do historycznej zmienności
Zapisz opcje z 30-40 dni do wygaśnięcia, aby wykorzystać czas opóźnienia.
Ustaw alerty, aby powiadamiać Cię, gdy opcja wkrótce wygaśnie.
Wymagania dotyczące depozytu zabezpieczającego
Głównym celem strategii koła opcji jest zyskanie aktywów bazowych w celu napisania na nie opcji wywołania. Z tego powodu należy utrzymywać saldo USDC na tyle wysokie, aby pokryć koszt zakupu aktywów bazowych.
Po nabyciu bazowego konta posiadacze kont z minimalnym saldem konta w wysokości 1000 USDC mogą skorzystać z trybu depozytu zabezpieczającego portfela Bybit, aby zmniejszyć wymagania dotyczące depozytu zabezpieczającego podczas sprzedaży opcji kupna objętego ubezpieczeniem.
Tryb depozytu zabezpieczającego portfel łączy pozycje w celu określenia ogólnej ekspozycji portfela. W tym przypadku długa ekspozycja (długa podstawowa) będzie skompensowana w odniesieniu do krótkiej ekspozycji (krótka rozmowa), co skutkuje niższym wymogiem łącznej marży niż w przypadku utrzymywania pozycji pojedynczo. Główną zaletą trybu depozytu zabezpieczającego portfela jest to, że do zarządzania portfelem hedgingowym wymagany jest mniejszy kapitał, zwiększając siłę nabywczą kapitału konta.
Wpływ Theta Decay
Theta próchnica uzupełnia opcje koła, zmniejszając wartość opcji pisemnych – zwłaszcza gdy wygaśnięcie zbliża się do siebie. Sprzedając opcje krótkoterminowe w ciągu 30–40 dni do wygaśnięcia, zyskujesz na tym, wykorzystując najbardziej stromą część krzywej, gdzie premium zanika najszybciej.
Wpływ dorozumianej zmienności
Zmienność mierzy, ile i jak szybko cena aktywów rośnie lub spada w danym okresie. Rynki z małymi codziennymi wahaniami cen są niskiej zmienności, a rynki z większymi codziennymi wahaniami cen są bardzo niestabilne. Kluczową różnicą jest to, że akcje o wysokiej zmienności mają znacznie większe wahania cen. Zwykle towarzyszy temu wysoki poziom IV.
Opcje handlowe wyrażamy zmienność na dwa różne sposoby:
Zmienność historyczna
Jak sama nazwa sugeruje, mówi nam to o tym, jaka jest cena składnika aktywów poruszanych na co dzień w określonym okresie.
Zmienność implikowana
Implidowana zmienność (IV) jest miarą tego, jak zmienny rynek opcji oczekuje, że aktywa bazowe będą w przyszłości.
Wszystko jest równe, cena opcji wzrasta, gdy IV wzrasta i spada, gdy spada.
Zrozumienie związku między historyczną zmiennością a IV jest świetnym narzędziem, które należy mieć w pasie podczas sprzedaży opcji. Tutaj można ocenić, czy IV jest wysoki czy niski według standardów historycznych.
Aby zmaksymalizować zyski, dobrą zasadą jest sprzedaż opcji, gdy IV jest wysoki w porównaniu do jego historycznej średniej. W ten sposób wydasz wyższe premie i świadczenia, jeśli IV powróci do historycznej średniej.
Korzyści
Oto kilka zalet strategii kół:
Inwestorzy mogą uzyskać dochód bierny, sprzedając opcje i zbierając premie.
Otrzymane składki skutecznie obniżają cenę zakupu i zwiększają cenę sprzedaży aktywów bazowych.
Rozpad czasu działa na korzyść tej strategii.
Wady
Oto kilka wad strategii:
Zarówno zabezpieczone gotówkowo, jak i objęte ubezpieczeniem połączenie ograniczyły potencjał do góry nogami i znaczący potencjał do dołu.
Rosnąca implikowana zmienność jest zgodna z tą strategią.
Rozliczenie środków pieniężnych oznacza, że inwestorzy muszą przeprowadzać dodatkowe transakcje (kupowanie lub sprzedaż aktywów bazowych) podczas stosowania tej strategii.
Ryzyka
Opcja krótkoterminowa wygasa w pieniądzu (wykonywana), a bazowa cena aktywów wzrasta o kwotę większą niż składka otrzymana przed wykonaniem przez inwestora zlecenia zakupu.
Połączenie objęte ubezpieczeniem wygasa w pieniądzu o kwotę większą niż otrzymana składka i jest realizowane ze stratą netto. Wierząc, że fundament będzie się zwiększał, inwestor decyduje się nie sprzedawać, ale rynek staje się niższy, co skutkuje stratą na rynku.
Strategia kołowa a połączenia objęte programem
Jeśli inwestor posiada już bazowy kryptoaktyw, może pominąć krok 1 (zapisywanie transakcji zabezpieczonych gotówką) strategii koła i przejść bezpośrednio do sprzedaży połączeń objętych ubezpieczeniem (krok 2). W przypadku wykonania opcji kupna inwestor może zdecydować się na sprzedaż bazowego aktywa kryptowalutowego i rozpocząć strategię koła od kroku 1.
Strategia kołowa a kup i wstrzymaj
Prawidłowo wykonane koło opcji może przynieść lepsze zwroty niż tradycyjna strategia kupna i zatrzymania. Chociaż czasami po prostu HODLing może być bardziej dochodowy.
Jednym z decydujących czynników jest to, ile opcji będzie pobierał autor.
Możliwe, że opcje pisania z 30-40 dniami do wygaśnięcia mogą nie spowodować strajku wygasającego w pieniądzu przez kilka miesięcy. W tym przypadku składki bankowe mogą być znaczne i wykorzystane do sfinansowania ceny zakupu aktywów bazowych, a tym samym do osiągnięcia lepszej podstawy kosztów. Jest to ewidentnie pozytywna strategia koła, jednak nie uwzględnia utraconych możliwości.
Chociaż sprzedaż opcji sprzedaży jest rentowna, jeśli rynek wzrośnie wyżej (użycie wygasa bezwartościowo i utrzymasz składkę), ogranicza potencjalny zysk do kwoty otrzymanej składki. Jeśli uważasz, że cena bazowa może wzrosnąć o więcej niż kwota składki, którą otrzymasz za sprzedaż opcji put, kupno aktywów jest bardziej sensowne.
Analogicznie, sprzedaż wywołań przeciwko Twojej podstawowej kryptowalutie działa dobrze, gdy rynek trenduje na boki lub jest nieco niższy. W tym przypadku składki zapewniają strumień dochodów i zabezpieczają przed niewielkimi spadkami bazowego aktywa kryptowalutowego. Ale na rozwijającym się rynku lepiej nie sprzedawać połączeń, ponieważ możesz przegapić, jeśli Twoja krypto ma wzrost.
Strategia kołowa a spread kredytowy
Aby zrozumieć różnicę między strategią koła a spreadami kredytowymi, przyjrzyjmy się, jak działają spready kredytowe:
spread kredytowy to strategia dwunożnych opcji, w ramach której inwestor sprzedaje jedną opcję i kupuje kolejną opcję niepieniężną w tej samej bazie z tą samą datą wygaśnięcia. spread kredytowy otrzymuje swoją nazwę, ponieważ krótka opcja jest zawsze bliżej pieniędzy niż długa opcja, a następnie ma wyższą składkę – na przykład:
Inwestor sprzedaje jedną opcję sprzedaży BTC o wartości 20 000 USD z 40 DTE i otrzymuje premię w wysokości 2000 USD
Inwestor kupuje jedną opcję BTC w wysokości 18 000 USD z 40 DTE i płaci 800 USD premii.
Widzimy tutaj, że inwestor otrzymuje kredyt netto w wysokości 1200 USD (Premium otrzymano w wysokości 2000 USD -Premium opłacone w wysokości 800 USD)
Główną różnicą między krótkimi opcjami stosowanymi w strategii koła a spreadem kredytowym jest to, że zakup dalszego strajku poza pieniędzmi ogranicza potencjalną stratę do różnicy między cenami strajku pomniejszoną o otrzymaną składkę.
W przypadku sprzedaży opcji put o wartości tylko 20 000 USD maksymalna strata wynosi 18 000 USD (-20 000 USD +2 000 USD) i maksymalny potencjalny zysk 2000 USD (Premium odebrano ).
Chociaż obrót powyższą spreadem kredytowym generuje tylko 1200 USD premii netto w porównaniu z 2000 USD w przypadku transakcji, najwyższa strata to 800 USD (20 000 USD – 18 000 USD + premia otrzymana w wysokości 1200 USD).
Strategie alternatywne
Ponieważ elementy krótkiej opcji koła ograniczały do góry nogami i znaczne ryzyko, strategia może nie być odpowiednia dla inwestorów o niższej tolerancji ryzyka lub dla tych, którzy są gotowi podjąć więcej ryzyka w celu osiągnięcia większych zysków.
Jednak strategia kołowa jest w zasadzie branżą kosmiczną, w której celem jest sprzedaż zbliżona do lokalnego niskiego poziomu i sprzedaż połączeń blisko lokalnego wysokiego poziomu. Wiedząc o tym, możemy szukać innych strategii z różnymi profilami ryzyka, które są wykorzystywane do wyrażania widoku kierunkowego.
Oto dwie alternatywy:
Kołnierz opcji (łagodny, niski ryzyko)
Tutaj inwestor kupuje aktywa bazowe, a jednocześnie kupuje opcję „niepieniężnego” zabezpieczenia i sprzedaje „niepieniężne” objęte ubezpieczeniem połączenie. Może wyglądać tak:
Kup jeden BTC za 20 000 USD.
Kup jedną opcję BTC o wartości 18 000 USD z 40 DTE i zapłać 800 USD premii.
Sprzedaj jedną opcję połączenia BTC o wartości 25 000 USD z 40 DTE i otrzymaj premię w wysokości 300 USD.
Koszt - debet netto w wysokości 500 USD (Premium Paid - Premium Received )
Maks. wartość 4500 USD (25 000 USD – 20 000 USD – 500 USD Debet netto) – zakładając, że inwestor sprzedaje bazową wartość na dzień wygaśnięcia.
Maks. wartość potrącenia w wysokości 2500 USD (20 000 USD – 18 000 USD – 500 USD Debet netto ) – Bazowa wartość sprzedana w dniu wygaśnięcia.
Odwrócenie ryzyka (dumne, wysokie ryzyko)
Inwestor sprzedaje niepieniężną opcję sprzedaży, wykorzystując składkę do finansowania zakupu opcji kupna niepieniężnego.
Na przykład:
Sprzedaj jedną opcję BTC o wartości 18 000 USD z 40 DTE i otrzymaj premię w wysokości 800 USD.
Kup jedną opcję połączenia BTC o wartości 22 000 USD za 40 DTE i zapłać 800 USD premii.
Koszt 0 $ (Premium Paid - Premium Received).
W tym przykładzie inwestor nie zarabia ani nie traci pieniędzy, jeśli opcja wygaśnie między 18 000 USD a 22 000 USD, ma nieograniczony potencjał wzrostu powyżej 22 000 USD i znaczący potencjał spadkowy poniżej 18 000 USD.
Wniosek
Strategia koła opcji to zaawansowana gra opcyjna, która najlepiej pasuje do doświadczonych inwestorów z solidną wiedzą na temat rynku opcji. Chociaż ta konkretna strategia może być zbyt techniczna dla mniej doświadczonych inwestorów opcji, piękno rynku opcji polega na tym, że każdy znajdzie coś dla siebie. Bez względu na to, czy Twój pogląd jest różnorodny, niedźwiedzi, czy nawet neutralny, możesz zarobić, korzystając z opcji na poziomie ryzyka, który odpowiada Twojej sytuacji finansowej.
Aby dowiedzieć się więcej o tym, jak opcje mogą poprawić Twój obrót, zapoznaj się z naszymi przewodnikami po różnych strategiach. Od strategii opcji kołnierza po żelazny spód.