Model Stock-to-Flow Bitcoin: Czy niedobór pomoże zachować długoterminową wartość BTC?
AI Summary
Show More
Quickly grasp the article's content and gauge market sentiment in just 30 seconds!
Rynek kryptowalut znajduje się w niemowlęctwie i doświadcza wysokiego wzrostu. Ze względu na swoją nowość inwestorzy i inwestorzy szukali długoterminowych modeli wyceny, aby określić odpowiednie ceny dla Bitcoina i innych kryptowalut. Ponieważ całkowita podaż Bitcoina jest ograniczona i przewiduje się, że zostanie wydobyta do 2140 r., nie można się zastanawiać, czy cena Bitcoina będzie nadal rosnąć ze względu na jej absolutny niedobór. Jeden z takich modeli ilościowych o nazwie model stock-to-flow mierzy wartość Bitcoina i przewiduje cenę Bitcoina w dłuższym okresie.
Przyjrzymy się, czym jest model zapasów do przepływu i dokonamy porównania między zapasami do przepływu zarówno monet bitcoin, jak i złota . Następnie rozpakujemy model, który zawiera stosunek zapasów do przepływu dla Bitcoina i przewiduje jego cenę. Na koniec omówimy pewne problemy, które mogą uniemożliwić temu modelowi dokładne przewidywanie przyszłości Bitcoina.
Czym jest model Stock-to-Flow?
Stock-to-flow to model inwestycyjny, który mierzy bieżące akcje składnika aktywów w stosunku do stopy produkcji lub całkowitej kwoty wydobytej w ciągu roku. Stock-to-flow służy do porównania względnej obfitości lub deficytu określonego zasobu.
Teoretycznie, jeśli zasoby są bardziej skąpe — na przykład metale szlachetne, takie jak złoto, srebro lub platyna — to prawdopodobnie będzie to lepszy magazyn wartości, co oznacza, że powinien zachować swoją wartość i siłę nabywczą przez długi czas. Poza zasobami naturalnymi, inne towary, takie jak nieruchomości, akcje i obligacje, były tradycyjnie również wykorzystywane jako sklepy wartościowe.
 Źródło:
Chociaż tradycyjnie używany jako sposób na porównanie różnych ustalonych zasobów, Stock-to-flow został dostosowany jako sposób na wycenę Bitcoina, pierwszego deficytowego zasobu cyfrowego, który uważa się za magazyn wartości.
Wycena Bitcoina za pomocą modelu stock-to-flow rozpoczęła się od autora pseudonimów, PlanB. W swoim artykule,Modeling Bitcoin Value with Scarcity , autor wyjaśnia, w jaki sposób model przepływu ma sens dla zasobu takiego jak Bitcoin poprzez podkreślenie statystycznie istotnego związku między niedoborem cyrkulacji a jego wpływem na cenę.
PlanB argumentuje, że Bitcoin może być ceniony jako zasób deficytowy, ponieważ zawiera „nieprzewidywalną kosztowność”. Wymień i wyprodukuj nowe Bitcoiny , potrzebne są ogromne ilości energii elektrycznej przy znacznych kosztach pieniężnych. Autor argumentuje, że te właściwości popychają Bitcoina do grupy deficytowych aktywów, które można stosunkowo wycenić za pomocą modelu stock-to-flow.
Różni się to od wyceniania tradycyjnej waluty fiata, ponieważ scentralizowane władze mogą zdecydować się na stworzenie większej ilości fiatu. Waluta fiata nie jest ograniczona i teoretycznie jest dostępna w nieograniczonej podaży. Bitcoin ma jednak ponad 18 mln USD istniejących dostaw z kapcyrkulacyjnej podaży w wysokości 21 mln, co zostanie wydobyte do 2140 r.
Gdy Bitcoin staje się coraz rzadszy
Protokół Bitcoina jest napisany w taki sposób, że po wprowadzeniu tych 21 milionów bitcoinów nie będzie już górowanych ani tworzonych.
Ze względu na kod typu open source Bitcoin wiemy, że tempo produkcji Bitcoina zawsze maleje. Co 210 000 bloków lub co około cztery lata sieć przechodzi przez proces o połowę. Oznacza to, że kwota bitcoina, którą otrzyma górnik w ramach nagrody za walidację, że blok jest cięty na pół. Proces ten oznacza, że produkcja nowych Bitcoinów staje się mniejsza co cztery lata.
Ma to dość natychmiastowy wpływ na wartość Bitcoina, ponieważ stosunek zapasów do przepływu wzrasta przy każdej połówce – tworząc nawet bliższy zasób.
Obliczanie współczynnika Stock-to-Flow
Stosunek zapasów do przepływu jest prostym obliczeniem.
Wzór
Stosunek zapasów do przepływu (SF) = przepływ zapasów
W tym przypadku zapasy reprezentują bieżącą dostępność zasobu. Wykorzystując złoto jako przykład, jego zapasy obejmowałyby, ile złota zostało już wydobyte
Przepływ będzie reprezentował wydobycie nowego złota. Ogólnie stosunek zapasu do przepływu jest mierzony co 12 miesięcy. W związku z tym, przepływ ten będzie odzwierciedlał, jaka ilość wydobycia ma nastąpić w ciągu najbliższych 12 miesięcy.
W przypadku Bitcoina zapasy będą zawierać kwotę Bitcoina, która została już wydobyta, a przepływ będzie odnosił się do ilości Bitcoina wydobytego w ciągu najbliższych 12 miesięcy.
Ponieważ kod Bitcoina jest open source, każdy, kto potrafi odczytać kod komputerowy, może zobaczyć, jak działa Bitcoin. W rezultacie wiemy dokładnie, ile Bitcoin istnieje w tej chwili. Ponadto wiemy, kiedy i jak dużo powstaje nowy Bitcoin – identyfikując niedobór dostaw.
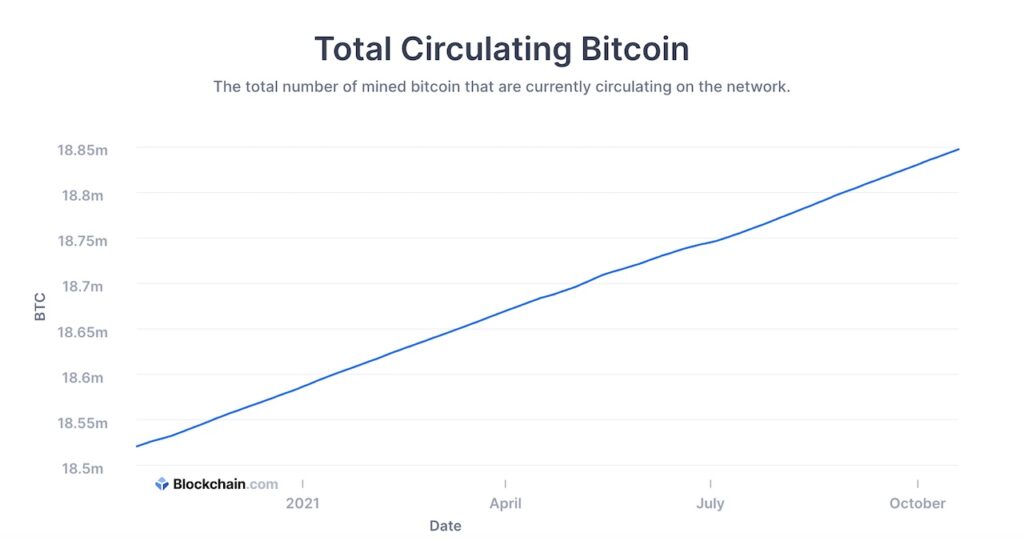
Obecnie wydobyto ponad 18 milionów bitcoinów. Średni czas produkcji nowego bloku w łańcuchu blokowym Bitcoin wynosi około 10 minut. W ramach zachęty dla wysiłków górniczych górnicy otrzymują 6,25 BTC za każdym razem, gdy dodają nowy blok transakcji do łańcucha blokowego.
Oznacza to, że 6,25 BTC jest tworzone co 10 minut.
To 37,5 BTC (6,25/10 minut × 60 minut/godz.) tworzone co godzinę, a 900 BTC (37,5 godziny/godz. x 24 godziny/dobę) tworzone codziennie.
W związku z tym bieżący roczny przepływ Bitcoin wynosi 900/dzień x 365,25 dni rocznie = 328 725 BTC.
Według stanu na jesień 2021 r. zaopatrzenie BTC w cyrkulację wyniosło 18,8 mln. Przepływ bitcoinów wynosi 0,33 mln (328 725 ÷ 1 000 000).
Daje to Bitcoin bieżący stosunek zapasów do przepływu wynoszący 18,8 mln ÷ 0,33 mln = 57.
Zmniejszony przepływ z powodu połknięcia bitcoinów
Co cztery lata liczba wydobytych bitcoinów jest o połowę mniejsza. W momencie pisania tego tekstu górnik otrzymuje 6,25 bitcoinów jako nagrodę za wydobycie każdego bloku. Gdy następna połowa wystąpi w 2024 r., nagroda górnicza zostanie zmniejszona do 3,125, co oznacza, że stawka nowej Bitcoina tworzonej po tym czasie zostanie zmniejszona o 50%.
To nieuchronnie i konsekwentnie zmniejsza część przepływu stosunku. Zmniejszając mianownik stosunku, zwiększa on całkowitą wartość stosunku.
W rezultacie współczynnik SF Bitcoina znacząco wzrośnie przy następnej połowie w 2024 r., prowadząc do niemal 120.
Co się stanie, jeśli stosunek będzie niski?
Niski stosunek zapasów do przepływu sugeruje, że istnieje wiele nowych produkcji w stosunku do dostępnych zapasów bieżących. Oznacza to, że inflacja zasobów prawdopodobnie będzie silna. Gdy produkt jest mocno zawyżony, cena zakupu tego produktu znacznie spada.
Na szczęście dla Bitcoina jest mało prawdopodobne, aby jego stosunek S2F się zmniejszył. Wynika to z faktu, że numerator wskaźnika stale rośnie każdego roku. Nominator stosunku będzie się kurczył co cztery lata. W rezultacie wynikowy wskaźnik S2F nadal rośnie.
Modele Stock-to-Flow Gold i Bitcoin: Różnice
Istnieje kilka podstawowych różnic między współczynnikami SF złota i Bitcoina.
Aktualny współczynnik SF dla złota wynosi prawie 62.
Aktualny złoty zapas = 185 000 ton
Nowy przepływ złota = 3000 ton
Stosunek S F = 62
Jak pamiętasz, obecny współczynnik SF dla Bitcoin wynosi prawie 57.
Podobieństwo tych współczynników SF wskazuje na niedobór tych dwóch zasobów, co oznacza, że są to doskonałe sklepy wartościowe.
Chociaż te współczynniki są stosunkowo blisko siebie, istnieje znacząca różnica: Wskaźnik SF złota zmieniał się w ciągu ostatnich 100 lat.
 Źródło:ingoldwetrust.report
Od 1900 r. wskaźnik SF złota zmalał między 45 a 90. Wynika to w dużej mierze ze wzrostu i spadku produkcji w miarę upływu czasu w oparciu o warunki rynkowe.
Z drugiej strony harmonogram górnictwa Bitcoin jest systematyczny i znany z wyprzedzeniem. Produkcja nowych bitcoinów będzie się zmniejszać o 50% co cztery lata. Oznacza to, że współczynnik SF Bitcoina wzrasta z każdą połową roku.
Szacuje się, że następne o połowę Bitcoin odbędzie się w 2024 roku. Po jego wystąpieniu współczynnik SF dla Bitcoina wzrośnie, jak wspomniano, do około 120.
Rosnący współczynnik SF Bitcoina dokładnie wskaże większą niedobór, co z kolei oznacza wyższą wartość.
Korzystanie z modelu Stock-to-Flow Bitcoin do przewidywania cen
PlanB zbadał ten stosunek zapasów do przepływu i przeprowadził analizę regresji w odniesieniu do historii cen Bitcoina. Innymi słowy, zbadał, w jaki sposób model ceny i zapasów do przepływu pokrywał się, aby sprawdzić, czy istnieje jakakolwiek korelacja.
Jego wyniki były niezwykłe. Odkrył, że cena Bitcoina była modelowaniem — i ściśle przestrzegał — formuły, która zawierała stosunek zapasu do przepływu Bitcoina.
Wzór ceny modelowej
Cena modelu (USD): e-1,84 × SF3,3
Podczas inspekcji tej formuły jedyną zmienną jest stosunek zapasu do przepływu. (Litera reprezentuje numer Eulera ). Pod względem technicznym stosunek ten nieznacznie wzrasta każdego dnia, ponieważ nowa Bitcoin jest dodawana do zapasów. To właśnie ten niewielki wzrost dziennego współczynnika SF napędza wzrost ceny modelu.
Następnie co cztery lata współczynnik SF robi drastyczny skok. Kiedy przedstawiasz tę formułę, wygląda ona tak:

Powyższy wykres uwzględnia modelową formułę ceny i wygładza ją, stosując prostą średnią kroczącą z 463 dni.
Zwróć uwagę na skalę cen po lewej stronie. Po każdej połowie cena modelu dla Bitcoina wzrasta o rząd wielkości, a następnie rozlicza się do konsolidacji na boki.
Wraz ze skokiem współczynnika SF cena modelu dla Bitcoin również rośnie. Ilustruje to, w jaki sposób niedobór cennego produktu wpływa na jego cenę.
Teraz nałóżmy rzeczywistą cenę Bitcoina od jego powstania.
 Wykres na żywo modelu Bitcoin Stock to Flow.
Nakładanie się jest dość imponujące, ponieważ cena Bitcoina dość dobrze śledziła model. We wczesnych czasach handel był ograniczony, a dostęp do Bitcoinów był bardzo trudny do uzyskania.
Teraz kilka giełd kryptowalutowych stało się już online, znacznie ułatwiając nabywanie i handel Bitcoinami.
Jedną z rzeczy, które należy zauważyć podczas przeglądania powyższej tabeli, jest to, że cena nie jest dokładnie zgodna z modelem. Czasami cena przewyższa cenę modelu na korzyść. Następnie cena zaniży model do low side.
Niektórzy inwestorzy porównują cenę Bitcoina ze swoim modelem, aby określić, czy Bitcoin jest przeceniony, kosztowny, czy niedoceniany i tani.

Obecnie model sugeruje, że cena Bitcoina powinna wynosić około 107 tys. USD. W momencie pisania tego pisma, 19 października, Bitcoin obraca niemal 62 tys. USD, co stanowi prawie połowę jego modelowanej ceny. W wyniku tej rozbieżności niektórzy traderzy mogą stwierdzić, że cena Bitcoina jest niezwykle niedoceniana i tania.
Na powyższym wykresie pomarańczowa linia pokazuje rzeczywiste odchylenie ceny od ceny modelowej. Gdy pomarańczowa linia znajduje się powyżej zielonej linii, pokazuje, że rzeczywista cena jest powyżej ceny modelowej. Gdy pomarańczowa linia znajduje się poniżej zielonej linii, rzeczywista cena jest słabsza w stosunku do modelu.
Traderzy mogą zinterpretować to jako oznaczające, że model działał w przeszłości, ale zaczyna się rozbijać jako predyktor ceny. Ostatnie słabsze wyniki sprawiły, że Bitcoin osiągnął najdalej poniżej ceny modelu w swojej historii. Ostatecznie to od Ciebie zależy, czy przeprowadzisz własne badania i wyciągniesz własne wnioski.
Problemy z modelem Stock-to-Flow Bitcoin
Model SF Bitcoin wykonał fantastyczną robotę, opisując historię poprzednich cen Bitcoin i demonstrując, dlaczego Bitcoin został wyceniony za wysokie ceny w porównaniu z 10 lat temu. Czy ten model będzie trwał wiecznie? Czy ten model będzie dokładnie prognozować cenę Bitcoin lat w przyszłości?
Rozpakujmy kilka martwych punktów, które mogą złamać model, co czyni go słabym predyktorem przyszłych działań cenowych.
Problem 1: Zapotrzebowanie na bitcoina
Harmonogram emisji Bitcoina i relatywny niedobór nie są jedynymi powodami wzrostu ceny. Zapotrzebowanie ma również wpływ na wartość sieci.
Rozważmy, że istnieje kilka platform blockchain, takich jak Litecoin i Cardano z podobnymi strukturami i harmonogramami emisji. Waluty tych łańcuchów blokowych mają niedobór przy ograniczonych podażach i malejących harmonogramach produkcji. Jednak ich modele SF nie prognozują dokładnie cen dla tych łańcuchów blokowych.
Ceny tych kryptowalut nie są zgodne z modelem SF, ponieważ popyt na te łańcuchy blokowe jest znacznie niższy niż w przypadku oryginalnego Bitcoina. W związku z tym, gdyby zdarzenia miały się rozwinąć, co negatywnie wpłynęłoby na popyt na Bitcoina, wartość Bitcoina odłączyłaby się od modelu wyceny SF.
Problem 2: Stock-to-Flow Gold nie wpływa na jego cenę
W wyniku okresowej połowy Bitcoina jego stosunek zapasu do przepływu regularnie rośnie. Uzasadnione jest założenie, że kontraktowa dostawa napędza dramatyczny wzrost cen Bitcoina.
Intuicyjnie ma to sens. W marcu 2020 r. w czasie pandemii doświadczyliśmy niewielkiego niedoboru dostaw, podczas którego ten ważny towar nagle stał się niewystarczający. Gdy plotki wirowały o potencjalnym niedoborze TP, ludzie zaczęli go kupować — nawet jeśli go nie potrzebowali. To dodatkowe zapotrzebowanie dodatkowo nasiliło niedobór.
Jednak to krótka podaż napędzała wzrost popytu. Gdyby proste obniżenie podaży i współczynnik SF były świetnymi predyktorami cen, analitycy gold zawsze by z nich korzystali.
W rzeczywistości inwestorzy nieprofesjonalni nie zaczęli słyszeć o koncepcji stosunku akcji do przepływu, dopóki badania PlanB nie wkroczą na rynek.
Według Voima cena złota nie jest powiązana ze współczynnikiem SF:

Opieranie się na długiej historii złota sugeruje, że zapasy do przepływu nie są dokładnym predyktorem ceny. Dlatego też można argumentować, że Stock-to-flow nie jest predyktorem wartości bitcoina.
Problem 3: Współczynnik SF nie wyjaśnia ceny innych kryptowalut
Jeśli stosunek zapasu do przepływu był najważniejszym czynnikiem w wartości kryptowaluty, to dlaczego nie utworzyć kolejnego kryptowaluty, którego jest mało, i połówek każdego miesiąca? Powodem, dla którego tak się nie stało, jest fakt, że stosunek SF nie jest głównym czynnikiem napędzającym wartość kryptowaluty.
Możemy również opierać się na bieżących przykładach, takich jakBitcoin Cash lubLitecoin , które są replikami Bitcoin, ale nie cieszą się tymi samymi wycenami.
Problem 4: Siła nabywcza musi rosnąć wykładniczo
Zgodnie z modelem cen od akcji do przepływu, cena Bitcoina rośnie o rząd wielkości z każdą połową. Duże wyzwanie stojące przed zdolnością Bitcoina do nadążania za tym modelem polega na tym, że musi istnieć wykładniczy wzrost nowego popytu na Bitcoina.
Możemy uczyć się z sieci, takiej jak Facebook, że nadchodzi punkt nasycenia, w którym wykładniczy wzrost nie jest już zrównoważony. To samo stanie się kiedyś z Bitcoinem. Obecnie jest więcej osób i instytucji, które nie są zainwestowane w Bitcoin niż tych, którzy są.
Dlatego dodanie większej liczby osób i instytucji do sieci Bitcoin jest łatwe, ponieważ istnieje duża pula, dla której właściciel Bitcoin jest nowy.
Gdy większość kupi bitcoin, będzie mniejszy zapas ludzi i instytucjonalnych pieniędzy, aby rozwijać sieć.

Na przykład MicroStrategy była pierwszą firmą publiczną, która uczyniła Bitcoina częścią swojego planu skarbowego. Powyżej znajduje się wykres, który pokazujehistoryczne zakupy bitcoinów przez MicroStrategy . Prawdopodobnie w przyszłości pojawi się więcej historii, takich jak MicroStrategy. Nadejdzie jednak czas, kiedy mniej instytucji uczyni Bitcoina częścią swojego planu skarbowego.
Ta redukcja popytu instytucjonalnego oddzieli Bitcoina od modelu SF.
Myśli zamykające
Aktualne współczynniki zapasów do przepływu Bitcoin sugerują, że jest to coraz bardziej rzadki zasób. Model stock-to-flow pokazuje, że relatywna rynkowa bieżąca cena Bitcoina wynosi prawie połowę ceny modelowej, co sugeruje, że Bitcoin jest w rzeczywistości stosunkowo tani.
Można jednak argumentować, że wycena Bitcoina w modelu stock-to-flow nie będzie trwała wiecznie. Historyczne relacje i zmienność Bitcoina muszą być brane pod uwagę w celu zapewnienia bardziej wiarygodnej dokładności. Możliwe jest zatem, że Bitcoin odsprzęga się, a ważność modelu ulega rozbiciu.